Los mercados no se desploman. Vuelven a la media.
Una de las frases más comunes sobre la inversión es: «Pasa más tiempo en el mercado, en lugar de intentar predecirlo».
Sinceramente, creo que esta es una de las afirmaciones más engañosas sobre la inversión. Ignora por completo las valoraciones, los ciclos del mercado y el precio que pagas por un activo. Ya se trate de bienes raíces, acciones, metales preciosos o materias primas, todos pasan por el mismo proceso. El mercado mira hacia el futuro. Los inversores incorporan al precio el crecimiento de los próximos años y, durante los grandes mercados alcistas, los precios pueden superar con creces su promedio a largo plazo. Al final, se vuelven demasiado caros. ¿Y qué pasa después?
Reversión a la media.
Después de estudiar durante años el comportamiento de los mercados de distintas clases de activos, he aprendido una cosa: lo que la gente llama «crash» suele ser simplemente el proceso por el que un activo vuelve a su promedio a largo plazo.
Quizá nunca debería haber alcanzado esos precios extremos.
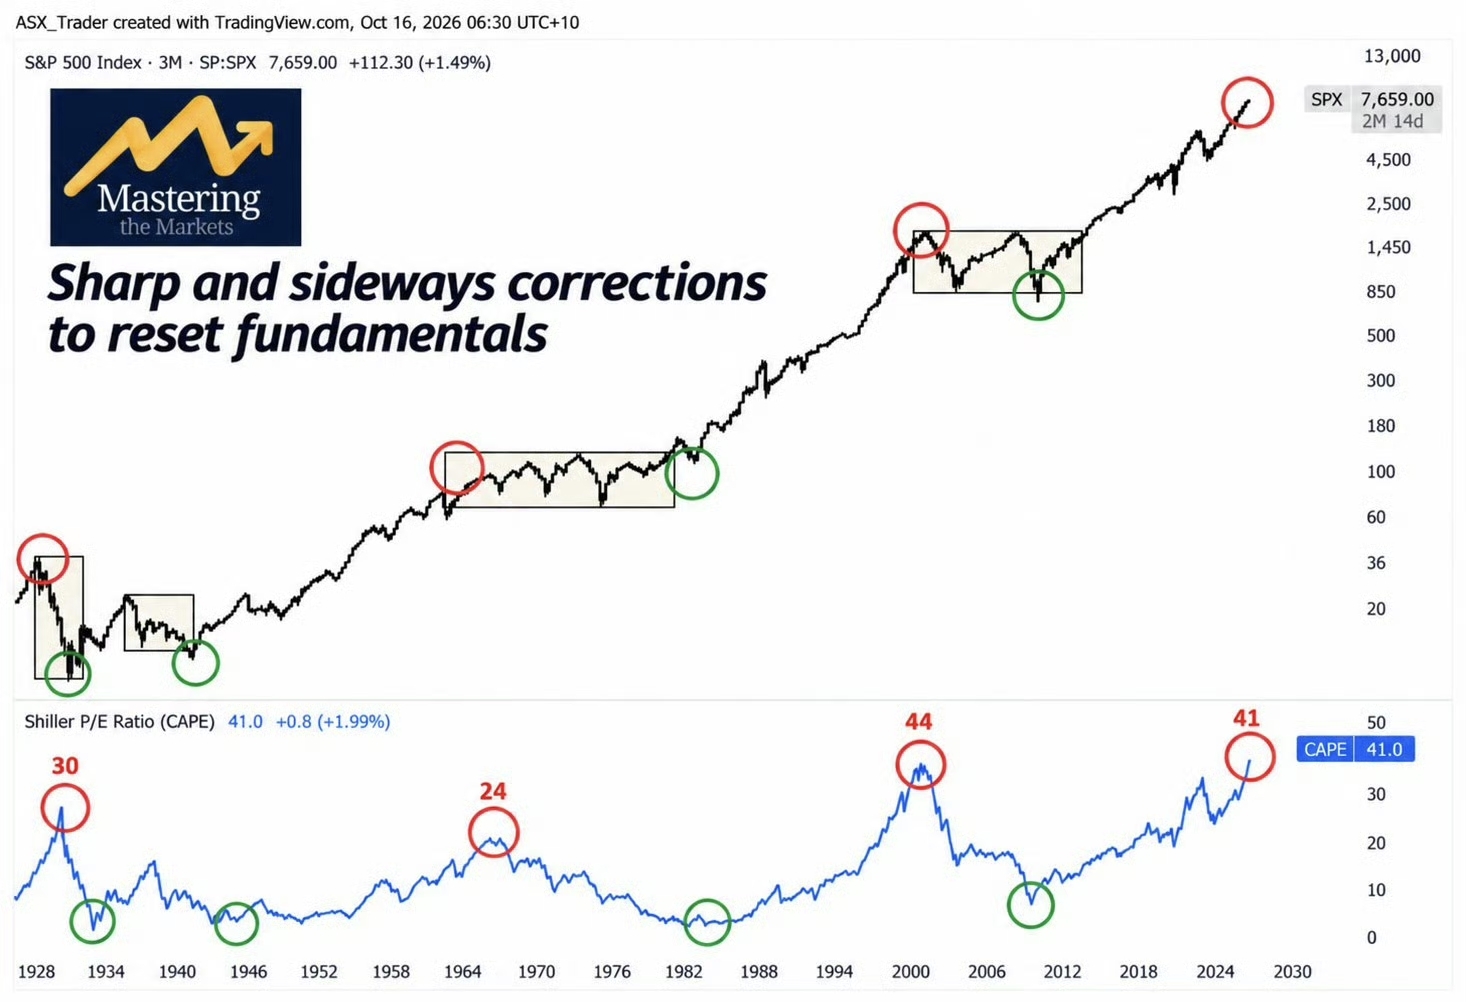
Echa un vistazo a los 100 años de historia del S&P 500
Este gráfico cuenta una historia increíble.
Fíjate en los círculos rojos.
1929, finales de los años sesenta, 2000 y ahora.
Estos son periodos en los que los precios de la bolsa estadounidense alcanzaron niveles extremadamente altos, tras enormes mercados alcistas. ¿Qué ocurrió después de esos episodios extremos? Años de rentabilidades decepcionantes, sobre todo si se tiene en cuenta la inflación. Y algo que la gente suele pasar por alto es que los mercados no siempre necesitan una venta masiva para reajustar las valoraciones. Pueden corregir bruscamente o pasar de 10 a 15 años moviéndose lateralmente, mientras las ganancias y los fundamentos se ponen al día.
De una forma u otra, las valoraciones acaban reajustándose.
Ahora fíjate en los círculos verdes
Estos representan periodos en los que las valoraciones eran más atractivas.
Piensa en principios de los años treinta, los años cuarenta, principios de los ochenta y la crisis financiera mundial.
Los inversores que compraron cerca de esos mínimos de valoración importantes suelen haber disfrutado de mayores rentabilidades a largo plazo.
El mismo mercado. Las mismas empresas. Valoraciones iniciales totalmente distintas. Por eso creo que el precio que pagas es fundamental.
Vemos lo mismo en todas partes
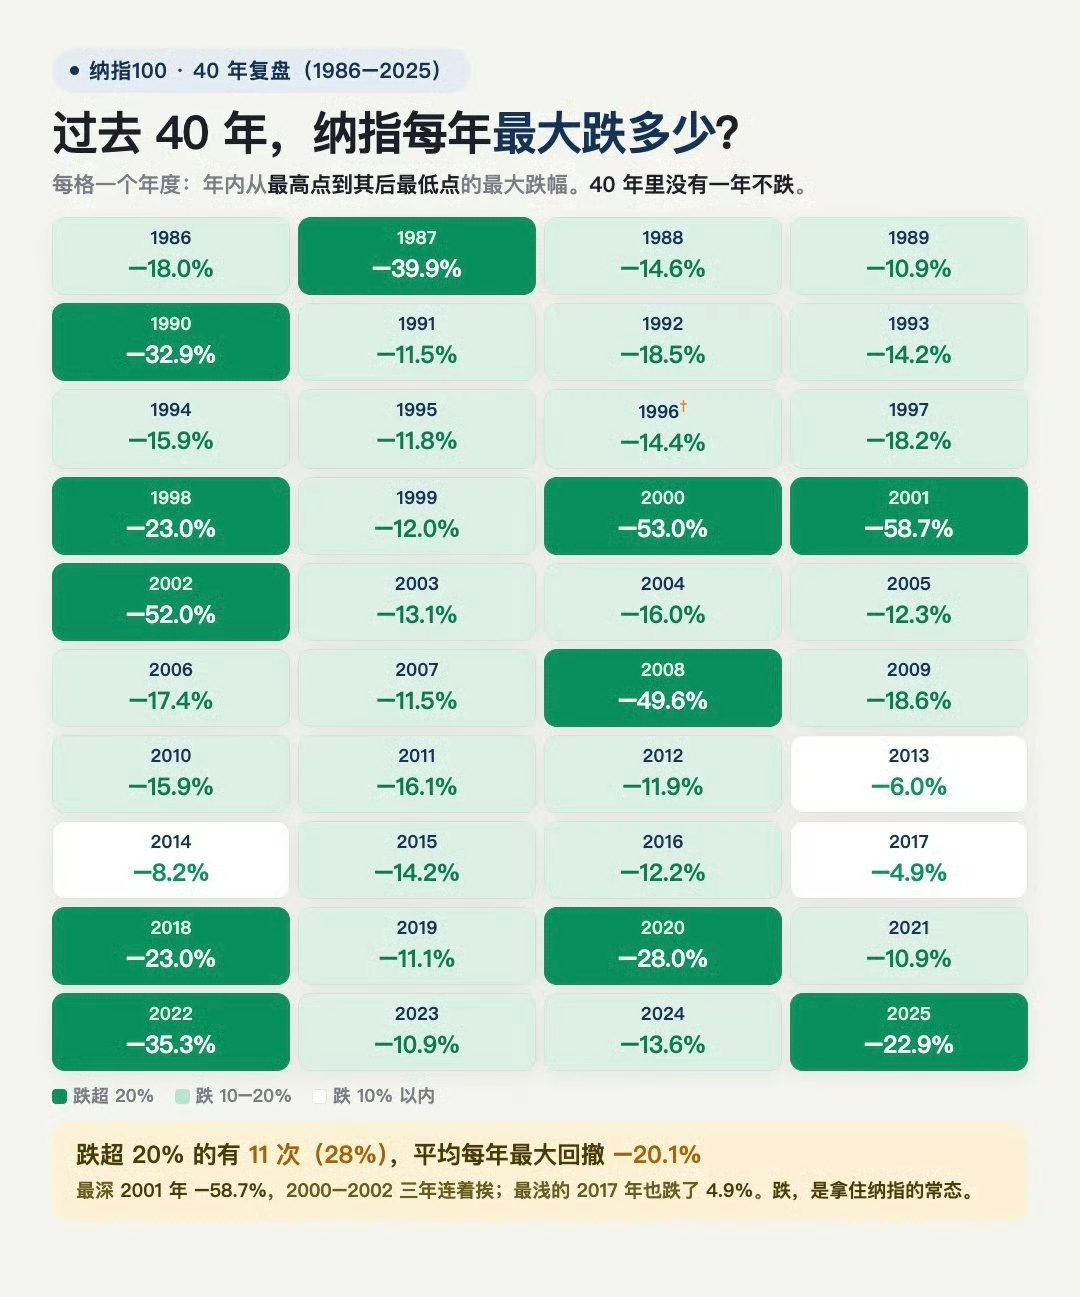
¿Recuerdas el Nasdaq del año 2000? Cayó casi un 80 % desde su máximo. La gente lo llamó un crash. Yo lo veo como una reversión a la media. Las valoraciones tecnológicas se habían desconectado por completo de la realidad. Fíjate en cómo la plata se disparó recientemente hasta los 120 dólares y luego cayó a 55. Una vez más, la gente lo llamó un crash. ¿Mi opinión? Simplemente había subido demasiado y demasiado rápido. Incluso el mercado inmobiliario estadounidense durante la crisis financiera mundial siguió un patrón parecido. En muchos mercados, el valor del suelo se había disparado muy por encima de los niveles históricos, y la corrección posterior ayudó a eliminar esos excesos. Distintos activos. Distintos ciclos. El mismo comportamiento fundamental.
¿Y qué pasa hoy?
Fíjate en el PER de Shiller del gráfico. Ahora está en torno a 41. Históricamente, es caro. El segundo nivel más alto. Ahora hazte una pregunta. Si hoy tuvieras una suma importante para invertir, ¿preferirías comprar cuando la bolsa está cara según los estándares históricos o cuando está barata? Esa es la misma pregunta que planteo sobre el mercado inmobiliario australiano. ¿Estamos ante una oportunidad de compra histórica o ante un mercado en el que el crecimiento de los próximos años ya está incorporado en los precios?
Warren Buffett basó gran parte de su filosofía de inversión en el concepto de margen de seguridad. ¿Por qué no aplicar el mismo criterio a clases de activos enteras? No digo que los mercados no puedan seguir subiendo desde valoraciones caras. Claro que pueden. Pero cuanto más caro es un activo, más pagas hoy por el crecimiento futuro y menos margen tienes para equivocarte. Y cuando el ciclo finalmente cambie, tendrás que estar preparado para capear el temporal. Porque lo que los titulares llaman un crash puede ser simplemente el mercado volviendo a valoraciones más razonables.
El mayor riesgo no es necesariamente una corrección del mercado. Es pagar demasiado por un activo desde el principio.