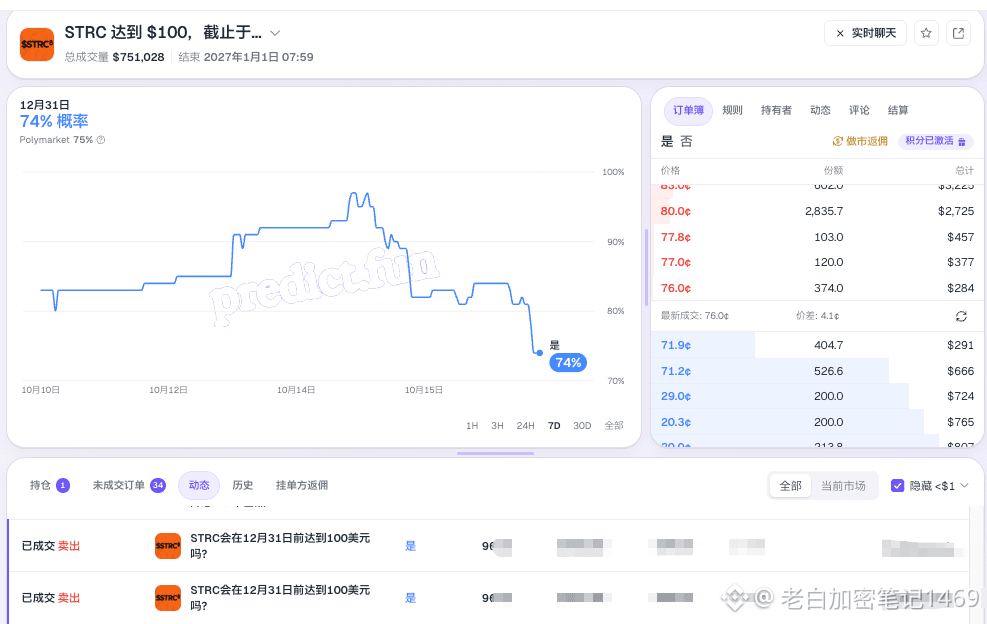
¿Recuerdan el «evento de predicción de que STRC volvería a 100», con el que hace unos días recuperé la inversión inicial tras duplicar? 👇 ¿Se presenta otra oportunidad? Esta vez ha caído al 74 %. @Predictdotfun
La caída se debe a que prácticamente ya está decidido que MSCI excluirá a MSTR de sus índices.
Últimamente, el regreso de STRC a su paridad depende principalmente de dos cosas:
1. Obtener financiación mediante emisiones ATM de MSTR o usando las reservas en USD;
2. Recomprar STRC (últimamente han estado recomprando grandes cantidades).
Si la exclusión de MSCI presiona a la baja la cotización de MSTR, a la empresa le costará más financiarse con acciones ordinarias (y habrá más dilución). Esto debilitaría su capacidad para respaldar la paridad de STRC.
La situación actual:
(1) Saylor ha dejado claro que su objetivo es que vuelva a la paridad;
(2) Hay una reserva de USD bastante considerable (unos 4.800 millones de dólares);
(3) La empresa ya está defendiéndose activamente y tiene capacidad para seguir recomprando.
Así que, en mi opinión, lo verdaderamente decisivo será el precio de BTC y el entorno general de financiación, no MSCI (ahora circulan todo tipo de especulaciones en el mercado, como que el riesgo ya está incorporado en el precio; también tiene sentido lo que dicen, así que no hay que preocuparse demasiado: STRC tiene un perfil de riesgo más favorable que MSTR).
Ha llegado el momento de poner a prueba la convicción. Esta es solo mi opinión; DYOR.
La caída se debe a que prácticamente ya está decidido que MSCI excluirá a MSTR de sus índices.
Últimamente, el regreso de STRC a su paridad depende principalmente de dos cosas:
1. Obtener financiación mediante emisiones ATM de MSTR o usando las reservas en USD;
2. Recomprar STRC (últimamente han estado recomprando grandes cantidades).
Si la exclusión de MSCI presiona a la baja la cotización de MSTR, a la empresa le costará más financiarse con acciones ordinarias (y habrá más dilución). Esto debilitaría su capacidad para respaldar la paridad de STRC.
La situación actual:
(1) Saylor ha dejado claro que su objetivo es que vuelva a la paridad;
(2) Hay una reserva de USD bastante considerable (unos 4.800 millones de dólares);
(3) La empresa ya está defendiéndose activamente y tiene capacidad para seguir recomprando.
Así que, en mi opinión, lo verdaderamente decisivo será el precio de BTC y el entorno general de financiación, no MSCI (ahora circulan todo tipo de especulaciones en el mercado, como que el riesgo ya está incorporado en el precio; también tiene sentido lo que dicen, así que no hay que preocuparse demasiado: STRC tiene un perfil de riesgo más favorable que MSTR).
Ha llegado el momento de poner a prueba la convicción. Esta es solo mi opinión; DYOR.