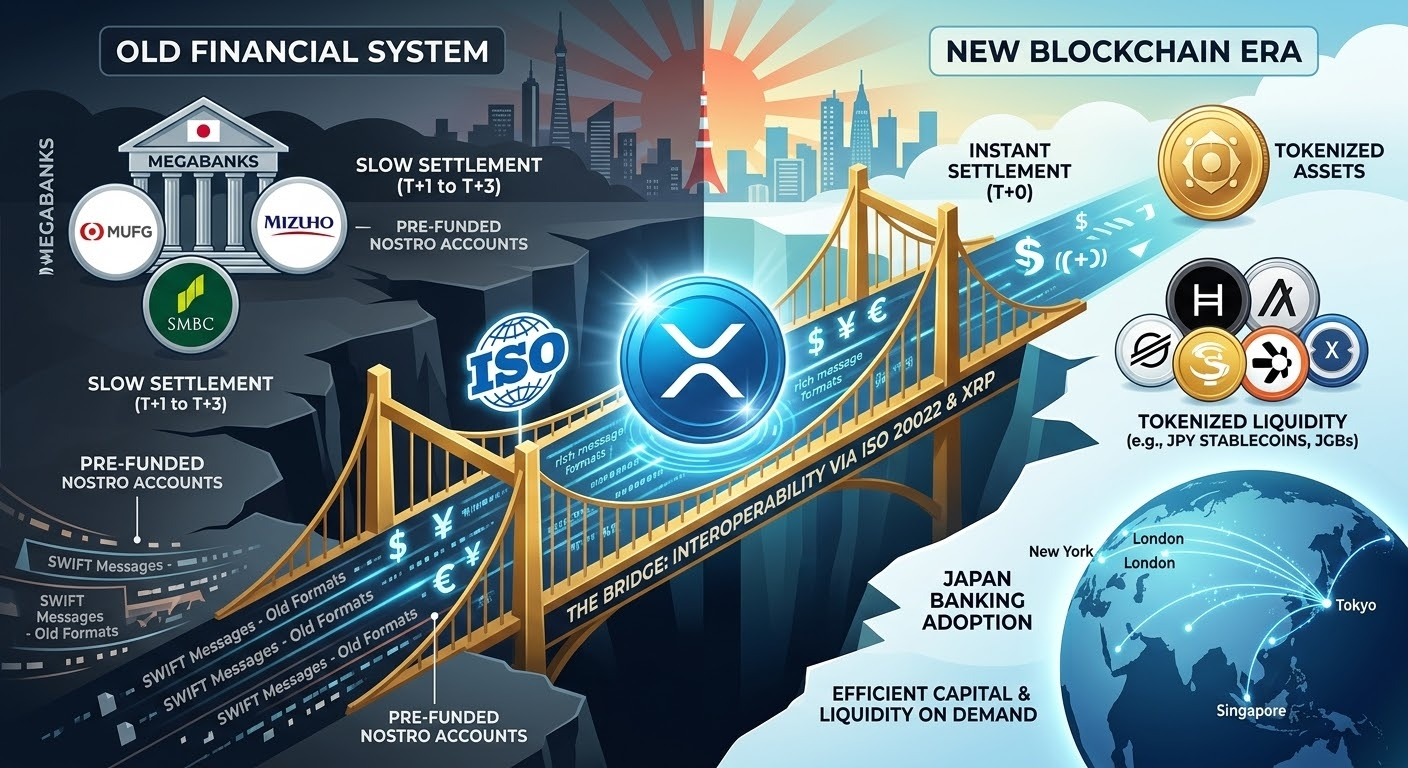
Los tres megabancos más grandes de Japón —MUFG, SMBC y Mizuho— se han unido para lanzar infraestructura masiva de tokenización: Project Pax (stablecoins para liquidación comercial vía Swift) y la tokenización del mercado monetario/bonos del estado (JGBs) con liquidación instantánea T+0.
Mientras muchos siguen buscando el próximo meme sin utilidad, las instituciones financieras reales están construyendo los rieles silenciosos del futuro. ⚙️
Pero... ¿cómo encajan aquí $XRP y el grupo de protocolos alineados a la norma ISO 20022 ($XLM , #HBAR , ALGO, $QNT , XDC)? 👇
1️⃣ El mismo "Idioma" Financiero:
El gran problema de la blockchain tradicional siempre fue la falta de compatibilidad con los datos bancarios. Los protocolos ISO 20022 están diseñados nativamente para procesar la mensajería rica que exige la banca internacional. Cuando los bancos conectan sus sistemas con redes on-chain, estas blockchains "hablan" el mismo idioma.
2️⃣ La trampa de la liquidez y el rol del Activo Puente:
Con cada banco emitiendo sus propias stablecoins comerciales sobre redes públicas y privadas, la liquidez global se fragmentará. ¿Cómo cambias rápidamente de una stablecoin en Yenes a una en Euros o Dólares?
Ahí entra la necesidad de un activo neutral de liquidación puente como XRP: eficiente en capital, con finalidad en 3-5 segundos y libre del costo de inmovilizar billones en cuentas Nostro/Vostro.
3️⃣ Interoperabilidad y Comercio Global:
Plataformas como Progmat en Japón operan con arquitectura multichain. La infraestructura necesita interoperabilidad empresarial (QNT), rieles de tokenización y micropagos de alta velocidad (HBAR, ALGO) y eficientes rampas de emisión de activos (XLM).
💡 En conclusión:
Las noticias bancarias no generan pumps de 100x de un día para otro, pero validan la arquitectura de infraestructura por la que se diseñaron estos proyectos desde el día uno.
La adopción institucional no llega pidiendo permiso, llega integrando la tecnología en el corazón del sistema. 🧠⚡