


La libra ha alcanzado su nivel más alto frente al dólar estadounidense en más de tres semanas. La esterlina cotiza alrededor de 1,334 dólares el viernes, con una subida de aproximadamente el 0,5 % en la jornada y en su nivel más fuerte desde el 23 de septiembre. La ganancia del 0,58 % al cierre del jueves sentó las bases, después de que los datos del Reino Unido superaran ampliamente las previsiones y dieran más peso a una subida de tipos del Banco de Inglaterra el próximo mes.
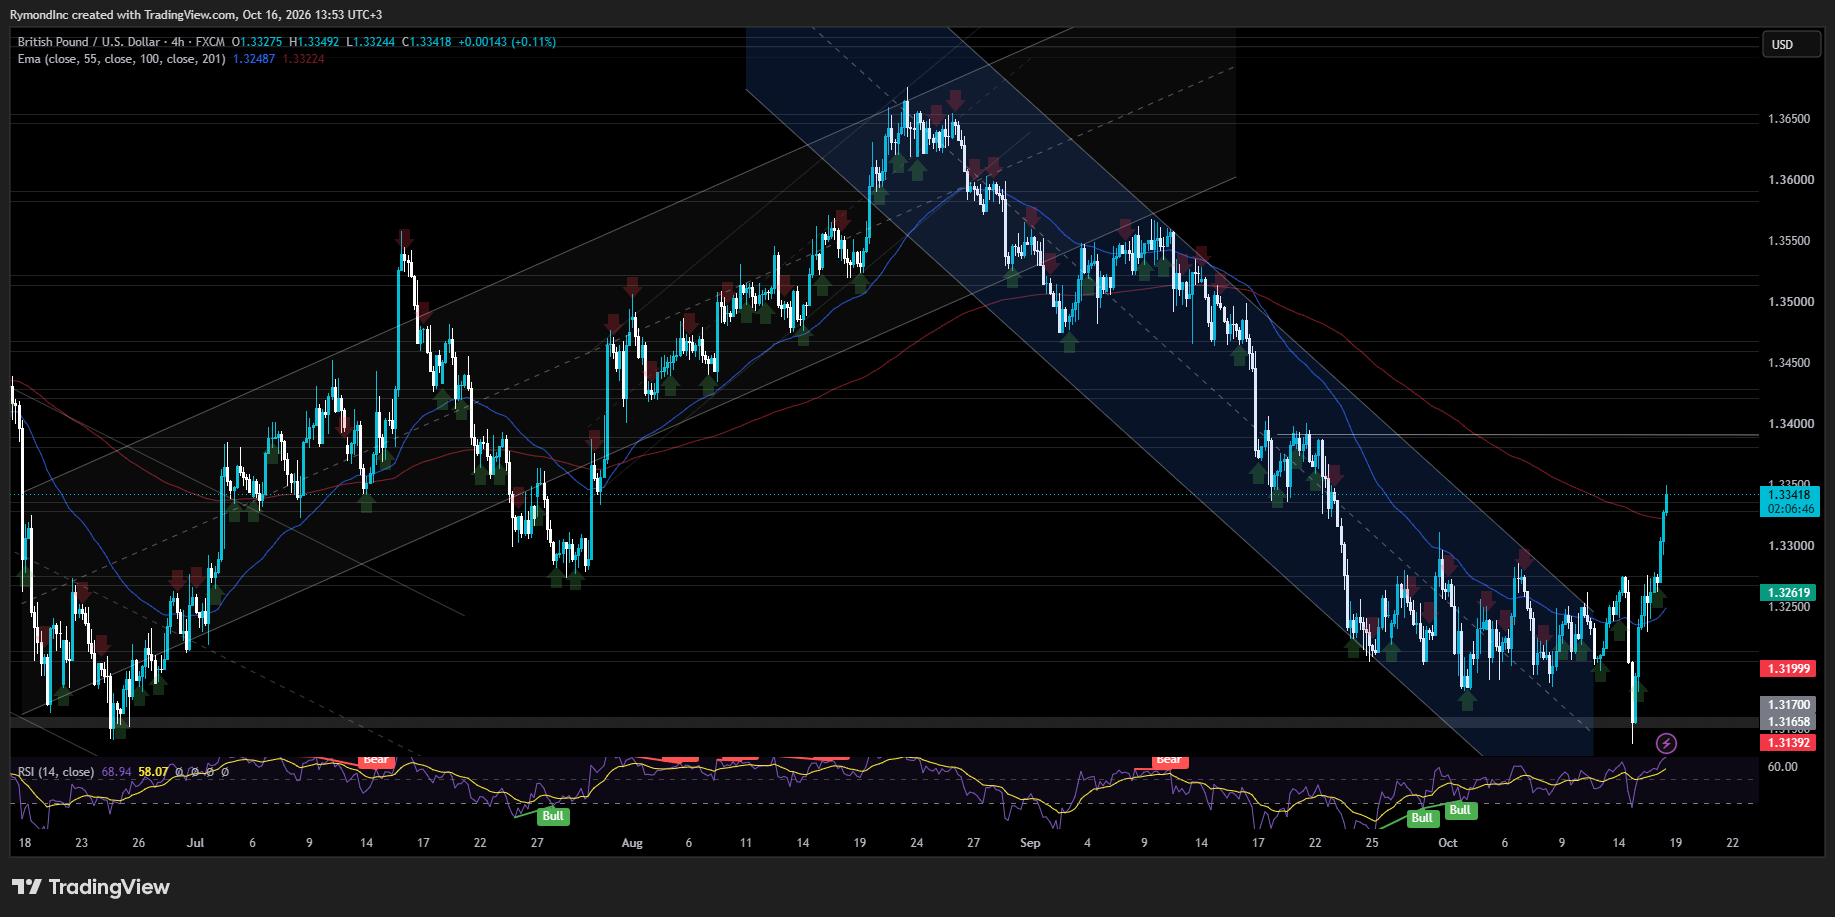
El GBP/USD sube un 0,82 % en la semana, hasta 1,3343, lo que encamina al par a poner fin a una racha de cuatro semanas de pérdidas. Detrás de este movimiento está un banco central que sigue mostrando un tono más firme. Berenberg prevé una subida de tipos el 5 de noviembre.
La economía que se negó a contraerse
Los pronosticadores habían previsto una contracción en agosto. La economía los ignoró. El PIB creció un 0,1% tras el 0,4% de julio, y los tres meses hasta agosto registraron un aumento del 0,7%, frente al 0,5% de los tres meses hasta julio (cifra que, a su vez, se revisó desde el 0,4%).
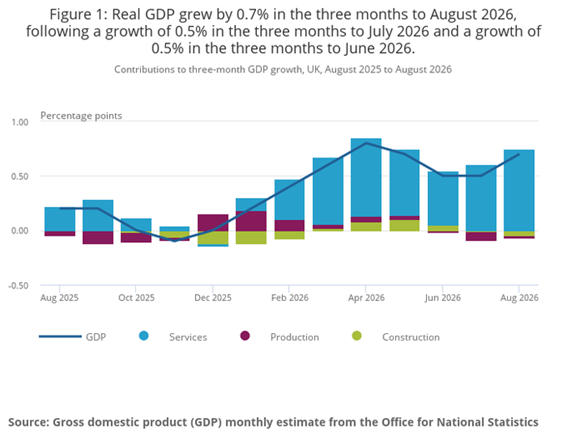
Los servicios fueron los que sostuvieron el crecimiento. Avanzaron un 0,9% en esos tres meses, mientras que la producción cayó un 0,2% y la construcción retrocedió un 1,0%. Si dejamos de lado el dato general, lo que tenemos es una recuperación con un solo motor.
Para quienes fijan las tasas de interés, una economía tenaz elimina una excusa conveniente para esperar. El argumento a favor de una política más restrictiva se ha fortalecido, y los mercados siguen esperando mayoritariamente una subida de 25 puntos básicos el 5 de nov., aunque con algo menos de certeza que antes. Las tasas más altas suelen favorecer a una moneda. La libra esterlina lo está demostrando.
Un comité que ya se inclina por actuar
El gobernador Andrew Bailey aún no está dando la voz de alarma. Hoy más temprano dijo que hasta ahora hay pocas pruebas de que el encarecimiento de la energía se esté trasladando a los salarios y a los precios en general, y añadió que es demasiado pronto para saber cuál será la magnitud del efecto. Otros integrantes del Comité de Política Monetaria están menos dispuestos a esperar y han abogado por actuar antes.
Septiembre dejó clara la división. El Banco mantuvo su tasa de interés de referencia en el 3,75% el 17 de sept., tal como se esperaba, pero con una votación de apenas 6 a 3. Huw Pill, Megan Greene y Catherine Mann querían una subida de un cuarto de punto, hasta el 4%.
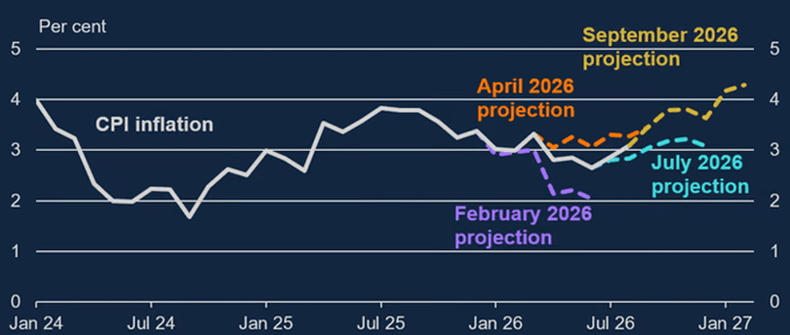
Las perspectivas de inflación no ayudan a los más moderados. El personal del Banco, al actualizar sus cifras junto con las actas de septiembre, ahora prevé que el IPC se sitúe cerca del 3,75% en el último trimestre de 2026 y ligeramente por encima del 4% a principios de 2027. En el pronóstico de julio, la cifra para ese trimestre era del 3,2%.
Andrew Wishart, economista de Berenberg, interpreta todo esto como una señal de que habrá una subida el 5 de nov. Ha revisado las actas, y estas le dan la razón: cuatro de los seis miembros que votaron por mantener las tasas dijeron cosas que dejan abierta la posibilidad de una subida más adelante.
La postura de Bailey venía acompañada de una condición. Si el conflicto en Oriente Medio se prolonga y los efectos de segunda ronda parecen más probables, escribió, «es probable que la política monetaria tenga que endurecerse». Un mercado laboral débil, algo que reconoció, no cambia eso. Sarah Breeden fue más moderada. Si los riesgos se materializan, dijo, «será cada vez más apropiado que la tasa del Banco responda».
Clare Lombardelli fue más tajante: sostuvo que «el argumento a favor de subir la tasa del Banco se está fortaleciendo» mientras el conflicto no tenga una solución duradera. Dave Ramsden se mostró cauto. La presión alcista persistente sobre las perspectivas de inflación, dijo, podría justificar un aumento, y eso fue todo lo que afirmó.
Luego están los tres que ya habían votado a favor de una subida. Mann sostiene que la postura actual no es lo bastante restrictiva, y el argumento de los más duros es que las primas de riesgo del mercado no pueden hacer el trabajo de la tasa del Banco. Greene ha cuestionado el momento de actuar. El mayor peligro, advierte, es no mantener una política lo bastante restrictiva, porque esperar a que aparezcan los efectos de segunda ronda significa actuar demasiado tarde. El personal del Banco prevé que la inflación alcance su máximo a principios del próximo año, justo cuando se negocien los acuerdos salariales. Su ventana de oportunidad es breve.
La pregunta presupuestaria que pesa sobre la libra
La libra tiene otro obstáculo antes de que el Banco tome una decisión. Matthew Ryan, director de estrategia de mercado en Ebury, especialista en cambio de divisas, dice que lo más importante es cómo afectará a la libra y al mercado de bonos británicos el primer presupuesto del ministro de Hacienda, John Healey, previsto para el 28 de oct. A su juicio, la reacción dependerá de si Healey puede limitar el daño económico y convencer a los inversores de que el gasto futuro no perjudicará la sostenibilidad de la deuda.
Una Fed sin prisa
Parte del avance de la libra se explica, en realidad, por el dólar. Las apuestas a que la Fed endurecerá su política en octubre están perdiendo fuerza.
La persistencia de la inflación al consumidor (3,7% interanual en septiembre) hizo que, por un breve momento, los futuros de los fondos federales dieran prácticamente un 50% de posibilidades a una subida en la próxima reunión del FOMC. Desde entonces, las probabilidades han caído, mientras repuntaban los bonos del Tesoro y los funcionarios de la Fed recomendaban paciencia.
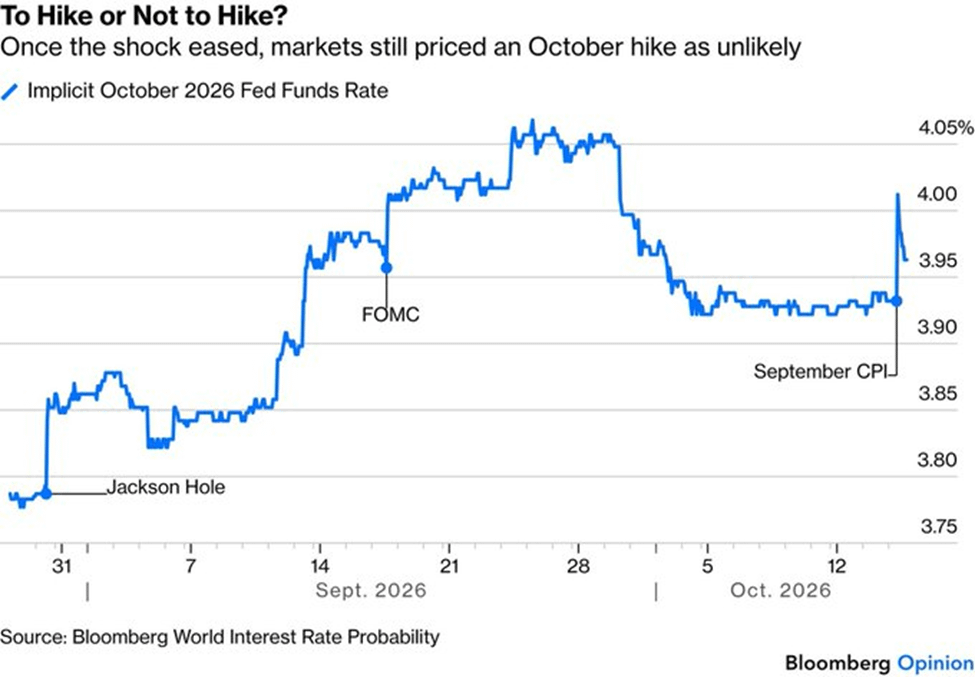
Los precios al productor no ayudaron en absoluto a los más moderados. El dato de septiembre mostró un aumento mensual del 1,3% y un salto anual del 6,3%: el mayor avance mensual desde marzo de 2022 y el mayor aumento anual desde diciembre de 2022. Cada semana parece más difícil imaginar recortes de tasas. Aun así, puede que la inflación por sí sola no obligue a la Fed a actuar de inmediato.
Los precios reflejan la situación. La probabilidad de una subida en octubre superó el 50% tras la publicación del IPC, pero luego cayó por debajo del 30% cuando repuntaron los bonos y los portavoces de la Fed rechazaron esa posibilidad. Ahora los mercados calculan que hay alrededor de un 85% de probabilidades de que las tasas no cambien en la reunión del 27 y 28 de oct. Diciembre es otra historia: las probabilidades de una subida entonces han aumentado hasta cerca del 90%.
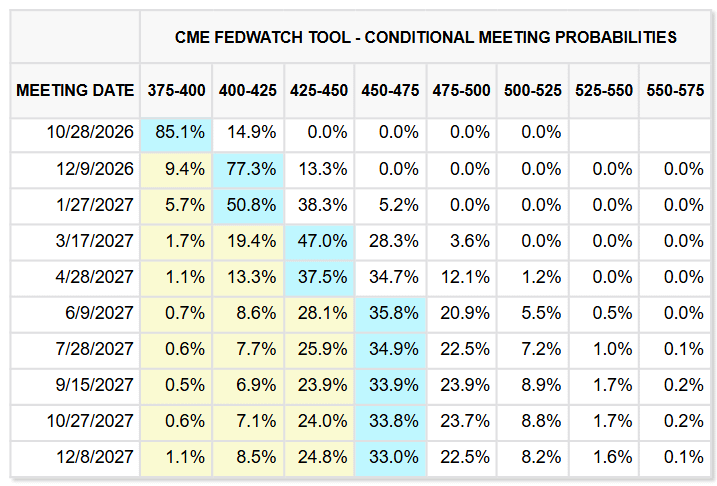
Si escuchamos a la propia Fed, el mensaje se repite: subidas, sí; prisas, no. El gobernador Christopher Waller quiere más aumentos porque la inflación es demasiado alta, y tanto el auge de la IA como el shock energético la impulsan al alza. Sin embargo, es flexible en cuanto al momento y ha dicho que las subidas no tienen por qué producirse en reuniones consecutivas. Los rendimientos a largo plazo ya están «haciendo parte del trabajo», añade, al enfriar los sectores de la vivienda y el automóvil.
Mary Daly, de la Fed de San Francisco y miembro sin derecho a voto del FOMC este año, también prevé más subidas. Lo que no ve es la necesidad de apresurarse. En su opinión, no hay motivo para decidir con información escasa y todavía quedan muchas reuniones. Según explica, la Fed elegirá el momento adecuado en vez de reaccionar a un solo dato.
El vicepresidente Philip Jefferson dijo a principios de este mes que las próximas decisiones deberían basarse en los datos, y que contar con más información ayudará a la Fed a tomar mejores decisiones. Michelle Bowman, vicepresidenta de Supervisión, no ve necesidad de apresurarse a endurecer aún más la política y quiere tiempo para observar la economía. Esperar y ver.
John Williams ofrece la perspectiva más concreta. El presidente de la Fed de Nueva York, que también es vicepresidente del FOMC y tiene un voto permanente, afirma que probablemente habrá otra subida este año si la economía evoluciona como se espera. Sin embargo, después del aumento de septiembre, considera que «no hay necesidad de apresurarse», y que los próximos pasos dependerán de más datos.
La resaca de la IA alcanza al dólar
La espera está perjudicando al dólar. El índice del dólar estadounidense cayó por debajo de 102 el viernes, prolongando las pérdidas de la sesión anterior y quedando rezagado frente a los bonos del Tesoro como refugio durante la reciente venta masiva de acciones tecnológicas y de IA. Los operadores empiezan a prever una desaceleración del gasto de capital en IA, el auge que ha impulsado tanto a la economía estadounidense como a sus mercados. Si ese gasto se enfría, también se debilita el argumento a favor del dólar.
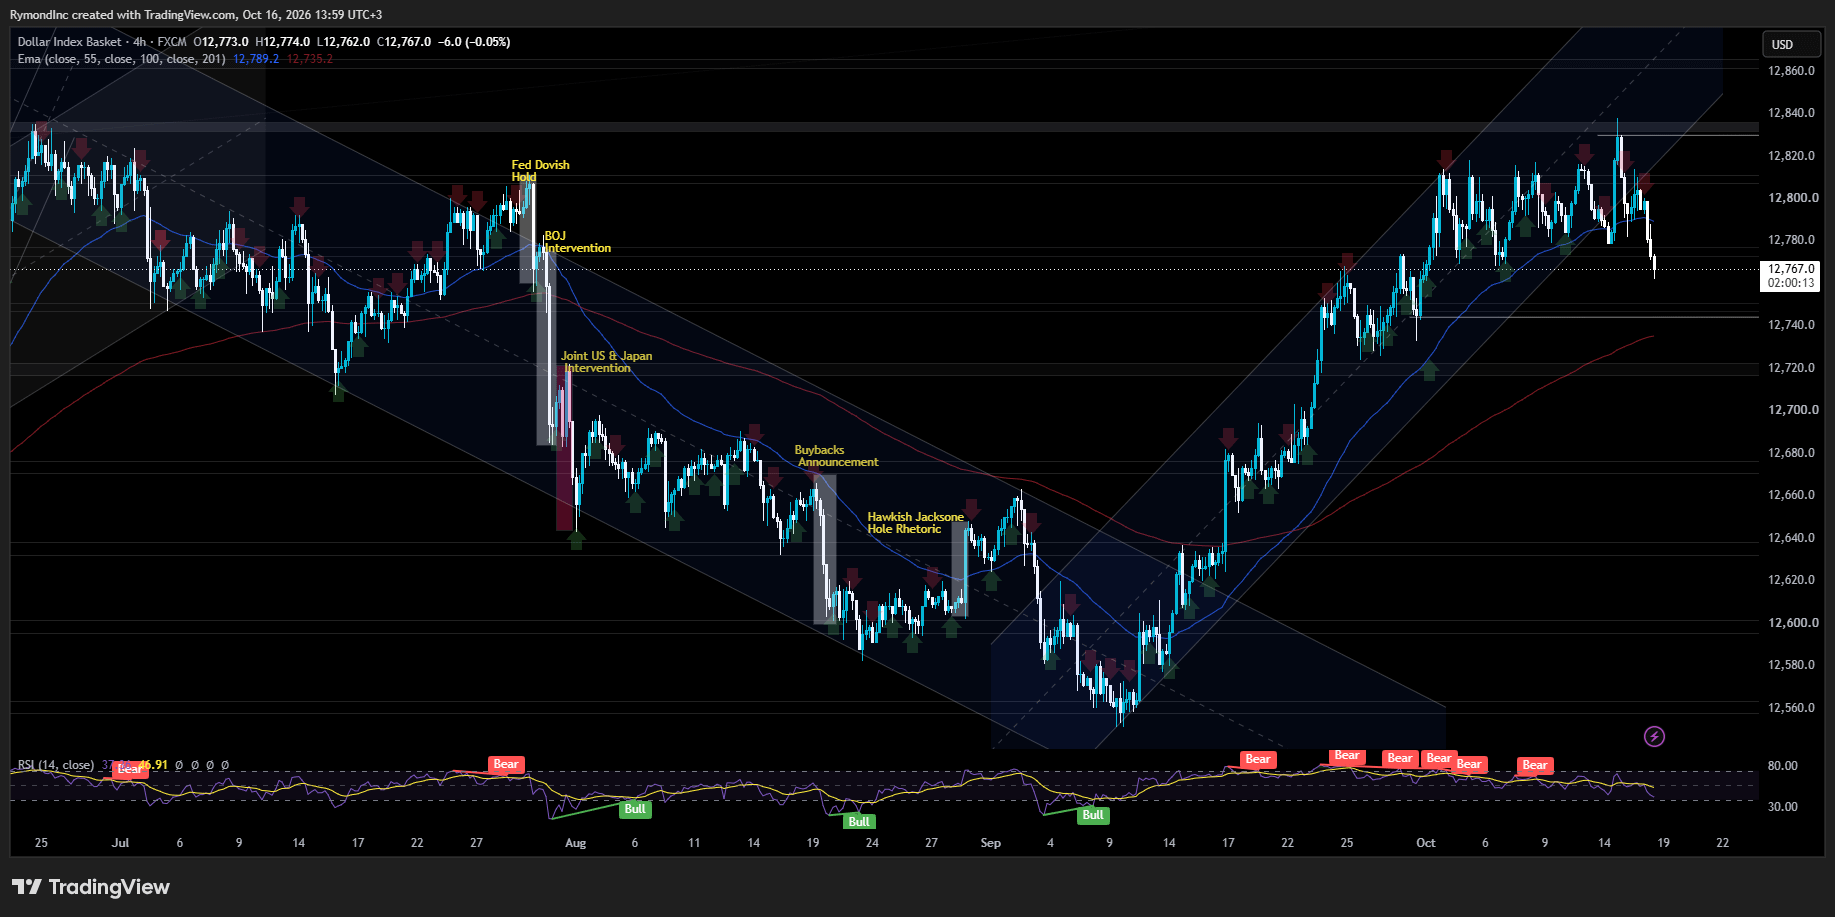
Las próximas pruebas para la libra se acumulan. Los datos de inflación del Reino Unido se publican el 21 de oct., el presupuesto llega una semana después, la Fed se reúne esa misma semana y el Banco de Inglaterra toma una decisión el 5 de nov. La libra ya ha incorporado una subida a sus precios. Si ha incorporado todo lo que ocurrirá entre tanto es otra cuestión.