

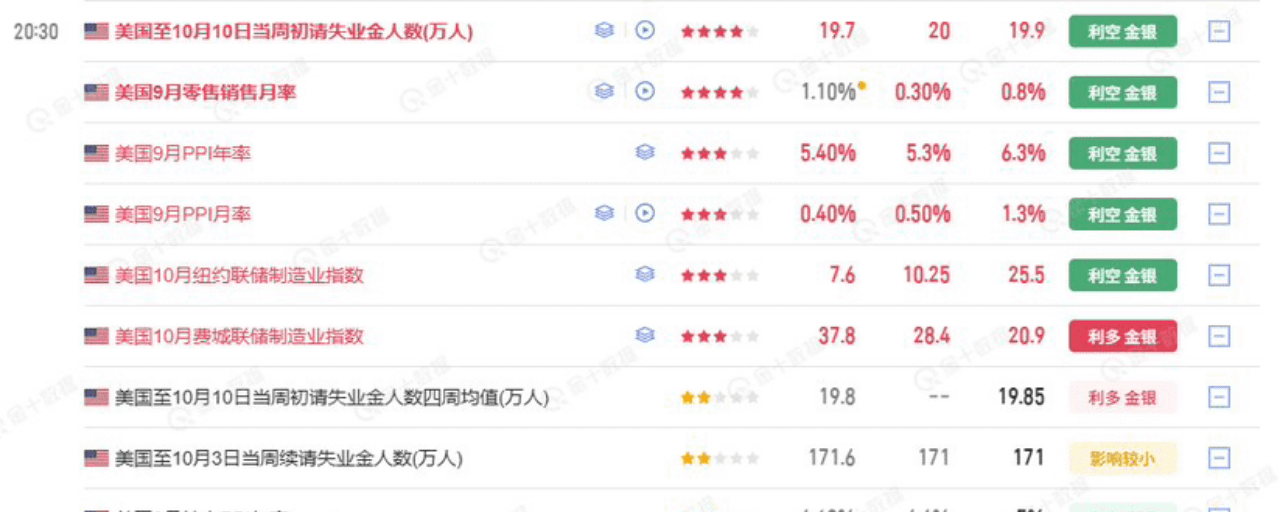

Primero, los datos: anoche el IPP fue mucho más elevado de lo previsto: 1,3% mensual (frente al 0,5% esperado, el mayor aumento desde marzo de 2022) y 6,3% interanual (frente al 5,3% esperado, el mayor desde diciembre de 2022), un punto porcentual entero por encima incluso del límite superior de las previsiones de Wall Street. Al desglosarlo, las cifras son aún más alarmantes: energía +10,8% mensual, gasolina al por mayor +20,3% y diésel +115,2% interanual; los precios de los bienes subieron un 2,6% en un solo mes (el mayor aumento desde que hay registros, en 2009). El transporte subió un 3,8%, los billetes de avión un 5% y los hoteles un 5,6%. Casi la mitad de los productos procesados que subieron de precio están directamente relacionados con el diésel: la energía explica el 80% del aumento de los precios de los bienes. El fuego ya pasó de la mecha al horno.
Primera anomalía: los datos apuntan a una subida de tipos, pero el mercado compra bonos del Tesoro. El rendimiento del bono del Tesoro estadounidense a 10 años no subió, sino que cayó 12,7 pb, hasta el 5,058 %: su mayor descenso diario en más de un año. Durante la sesión tocó el 5,048 %, su nivel más bajo desde finales de septiembre. En palabras sencillas: los datos de inflación deberían haber impulsado los rendimientos al alza, pero ocurrió lo contrario, porque las compras de bonos no respondieron a la lógica de la inflación, sino a la búsqueda de refugio ante el temor por la financiación de la IA y a las compras masivas de bonos de muy largo plazo. Un estratega de tipos de Deutsche Bank lo expresó sin rodeos: el mercado no está dispuesto a descontar subidas de tipos más rápidas; «la preocupación por el crecimiento pesará más que la inflación». Es un escenario estanflacionario de manual: suben los bonos (apuesta por una recesión), sube el oro (apuesta por la inflación) y las acciones rotan hacia sectores defensivos. El oro subió un 2,06 %, hasta los 4192,5 dólares, y la plata un 3,09 %; el Dow Jones avanzó un 1,08 %, pero el Nasdaq llegó a caer un 1,4 % durante la sesión.
Segunda anomalía: la «fortaleza» de las ventas minoristas es engañosa; la presión sobre los consumidores es real. Las ventas minoristas de septiembre subieron un 0,8 %, por encima de las previsiones, pero las de las gasolineras aumentaron un 6,4 % y, al excluir los automóviles y la gasolina, el avance fue de apenas un 0,2 %. En palabras de Reuters: los consumidores no están gastando más, sino pagando más por la gasolina. La nota de Tonghuashun es aún más contundente: «Varias categorías clave de consumo, excluido el combustible, registraron caídas».
Tercera anomalía: la Reserva Federal sigue dividida, pero la composición de esa división ha cambiado. Según los últimos datos de CME, la probabilidad de una subida de tipos en octubre es de apenas el 28,2 % (tras el IPC llegó por un momento al 37-41 %); la probabilidad de una subida en diciembre es del 67,4 %, y la de al menos una subida antes de fin de año ronda el 90 %. UBS, sin más, aplazó la tercera subida hasta marzo de 2027. Daly y Bowman dicen que «no hay prisa»; Goolsbee se mostró «decepcionado» y Hammack advirtió que «los shocks de oferta podrían avivar una mentalidad inflacionaria». El discurso de Waller esta noche en Bangkok, durante la reunión del FMI, será su última intervención antes del periodo de silencio (a partir del día 17): firme en el objetivo, pero sin aclarar el rumbo.
Lo que realmente hay que vigilar no es el PPI en sí, sino la brecha entre el PPI y el IPC: los costes en la fase de producción aún no se han trasladado por completo. Un analista de FHN señaló el dato clave: los márgenes comerciales aumentaron un 1,4 % en un mes, «lo que indica que las empresas afrontan costes más altos y podrían trasladarlos a los consumidores». Si consiguen trasladarlos, será el próximo repunte del IPC; si no, el golpe a los márgenes brutos aparecerá en los resultados del próximo trimestre. El mercado estima que el PCE subyacente subirá entre un 0,31 % y un 0,36 % mensual, y podría alcanzar el 3,1 % interanual. La conclusión de la sesión (como lo expresó Dependability, con mucha precisión): «Esto es una reevaluación del riesgo, no pánico inflacionario»; el mercado está rotando, no se está desplomando. El BTC se estabilizó después de caer por debajo de los 80 000 dólares por primera vez en un mes; los activos macroeconómicos de beta alta siguen bajo presión. El índice de semiconductores de Filadelfia encadenó siete sesiones de caídas y perdió alrededor de 1,6 billones de dólares en seis días.
Tres puntos de observación:
El discurso de Waller esta noche: su última intervención antes del periodo de silencio y la única oportunidad de cambiar las expectativas antes de la decisión del 28 de octubre;
Los datos de precios de importación y producción industrial de esta noche: indicios de la segunda fase de transmisión del shock energético;
Diferencial de crédito de CoreWeave (de 1050 pb intradía a 953 pb al cierre): sigue en territorio de dificultades financieras; el termómetro de la cadena de financiación de la IA es más sincero que el precio de las acciones.
Advertencia de riesgo: el fuerte exceso del PPI frente a las previsiones se debió principalmente a la energía (que explicó el 80 % del aumento de los precios de los bienes). Si los precios del petróleo bajan en octubre, el PPI podría retroceder significativamente el próximo mes; no conviene extrapolar linealmente un dato mensual. El PCE subyacente es una estimación del mercado, no una cifra publicada. Las declaraciones de Waller podrían cambiar en cualquier momento las probabilidades de una subida de tipos. Aunque el diferencial de CoreWeave se estrechó, sigue en territorio de dificultades financieras; los riesgos de la cadena de financiación de la IA no han desaparecido. Este artículo es un análisis informativo y no constituye asesoramiento de inversión.