

Las acciones defensivas subieron el jueves, mientras la preocupación por cuánto dinero están invirtiendo las empresas tecnológicas en inteligencia artificial llevó a los inversores a alejarse de las apuestas por la IA y a decantarse por las acciones de valor. La cautela se ha convertido en la norma en ese segmento del mercado, y CoreWeave explica por qué.
Los bonos de CoreWeave hacen sonar la alarma más fuerte
El rendimiento al vencimiento del bono de CoreWeave al 9,75%, con vencimiento en 2031, llegó al 15,78%; los rendimientos suelen subir cuando los inversores consideran que un prestatario implica más riesgo. Los swaps de incumplimiento crediticio, que funcionan como un seguro contra el impago, contaron la misma historia. En los contratos a cinco años, el diferencial superó por momentos los 1.140 puntos básicos.
Gavan Nolan, director ejecutivo de precios de renta fija en S&P Global Market Intelligence, dijo que un diferencial de 1.000 puntos básicos o más suele indicar dificultades crediticias.
Y el daño no se limitó a una sola empresa. Veinte de las acciones más valiosas del mundo en los sectores de la IA y los semiconductores han perdido más de 1 billón de dólares en valor esta semana, mientras la posibilidad de nuevas subidas de tasas, las preocupaciones por la financiación de la IA y una competencia más intensa pesan sobre el ánimo de los inversores.
Precios de producción al alza, mercado más tranquilo
También se publicaron nuevos datos de inflación. Los precios de producción de septiembre subieron un 1,3% respecto a agosto y un 6,3% interanual, el mayor avance mensual desde marzo de 2022 y el mayor incremento anual desde diciembre de 2022. Los economistas encuestados por Dow Jones esperaban un 0,6% y un 5,5%.
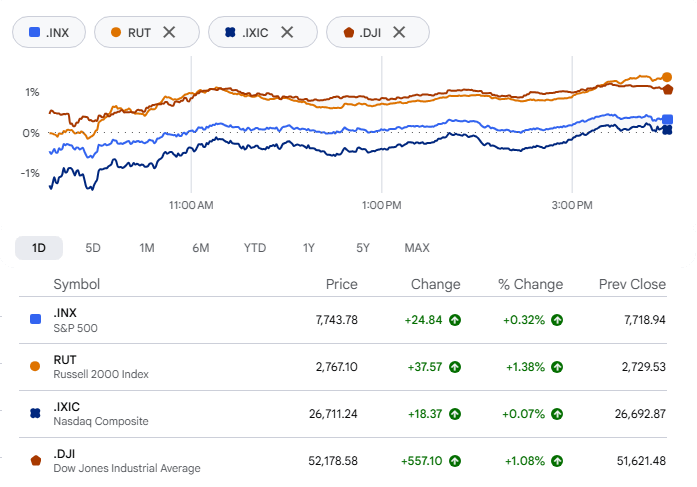
Las acciones lo encajaron mejor que el informe de precios al consumidor del miércoles. A la cabeza, el Dow Jones Industrial Average avanzó 556,21 puntos, o un 1,08%, y cerró en 52.177,69. El S&P 500 subió un 0,33%, hasta 7.744,06. Tras oscilar durante la mayor parte de la jornada, el Nasdaq Composite terminó con un alza del 0,08%, en 26.713,03; se recuperó desde un mínimo de la sesión en el que llegó a caer un 1,4%. Los rendimientos de los bonos del Tesoro bajaron, lo que ayudó, y el de los bonos a 10 años retrocedió hasta cerca del 5,09%.
Las empresas de pequeña capitalización fueron las que mejor se comportaron: el Russell 2000 subió un 1,4%, hasta 2.767,27.
Los compradores aparecen en otros sectores
¿Adónde fue el dinero? Al amplio segmento intermedio del mercado. Más de la mitad de las acciones del S&P 500 cotizan ahora por encima de sus medias móviles de 200 días, frente a cerca del 40% a finales de septiembre, cuando las ganancias se concentraban en la tecnología. Walmart y Universal Health Services superaron ese nivel por primera vez en más de un mes. Nike avanzó más de un 5%.
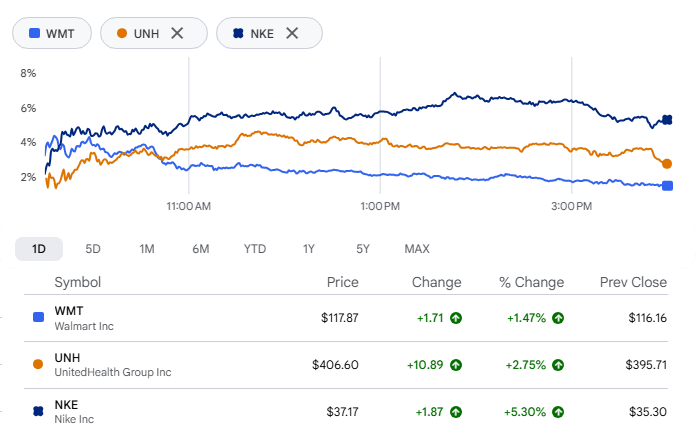
Walmart tuvo un catalizador. Deutsche Bank elevó su recomendación de mantener a comprar, ante unas mejores perspectivas para 2027. La analista Krisztina Katai prevé una mejora de los márgenes incrementales y señaló que la inflación actual podría atraer a más compradores a sus tiendas.
El hardware de IA vuelve a ceder terreno
Las preocupaciones por la financiación de la IA impulsaron la rotación, y las mayores empresas del sector pagaron el precio. Nvidia cayó un 1,84%. AMD retrocedió un 1,5%, Intel perdió alrededor de un 2,8% y Dell Technologies se desplomó un 6,8%.
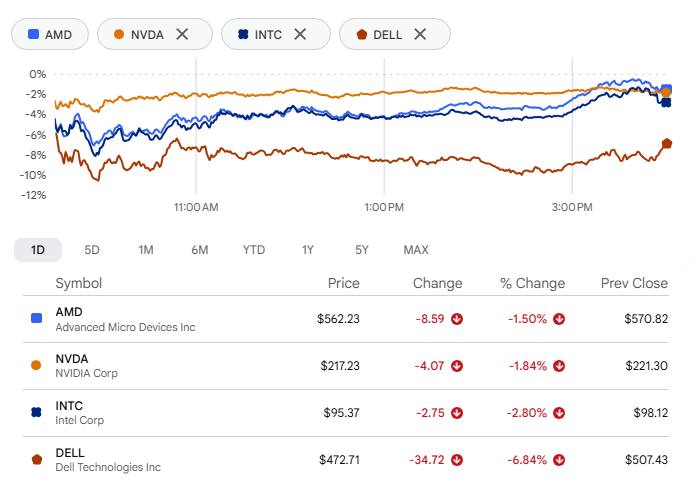
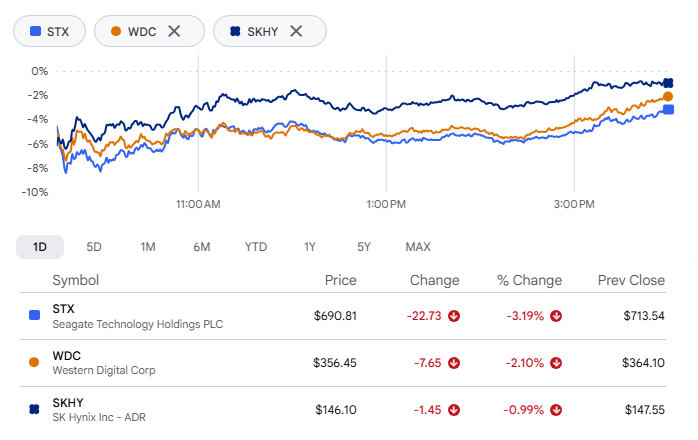
Las empresas de memoria y almacenamiento sufrieron aún más. Seagate Technology y Western Digital ampliaron sus caídas semanales, y SK Hynix desencadenó una oleada de ventas en el Kospi surcoreano durante la noche; el índice se desplomó más de un 6% al inicio de la sesión. Los operadores temen un exceso de chips de memoria mientras Corea del Sur se enfrenta a una competencia más intensa de China. Elon Musk avivó esa preocupación en X al escribir: «China fabricará MUCHÍSIMA RAM en 2028».
Una caída de los fondos de chips con historia
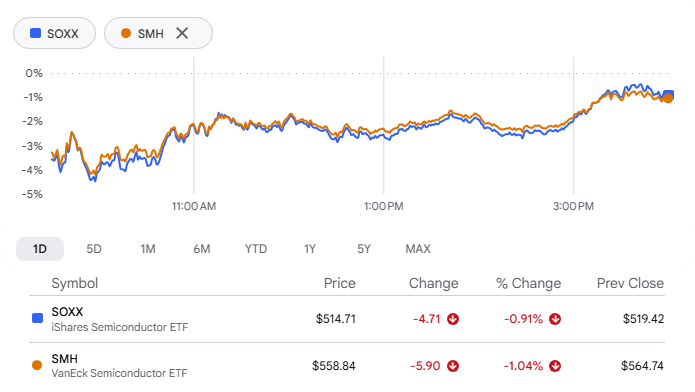
SOXX, el ETF iShares Semiconductor, cerró a la baja por octava sesión consecutiva: su racha negativa más larga desde septiembre de 2015. En ese período perdió más de un 15%, aunque el retroceso del jueves fue de apenas un 1%. El ETF Semiconductor de VanEck, SMH, también cayó por octavo día consecutivo. Ninguno de los dos fondos había registrado una racha bajista más larga desde mayo de 2006, cuando ambos cayeron durante nueve sesiones.
CoreWeave recupera el equilibrio
La empresa que estuvo en el centro de la caída tecnológica del miércoles tuvo una jornada distinta. El golpe llegó desde varios frentes a la vez: datos de inflación más altos que elevaron los rendimientos de los bonos, voces influyentes que expresaron su preocupación por la acción en internet y advertencias de analistas sobre su sector. El jueves, CoreWeave llegó a caer un 9,5% en las primeras operaciones, pero luego pasó a terreno positivo y cerró con un alza de casi un 6%.
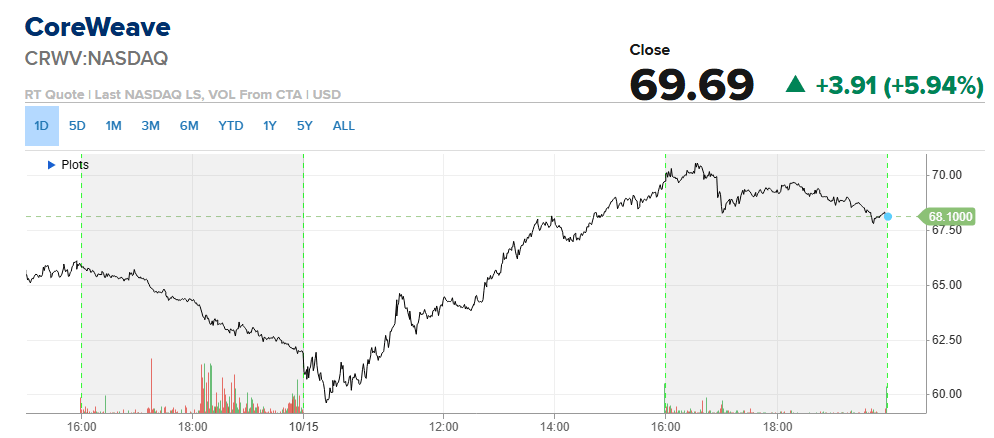
El director ejecutivo de Nvidia, Jensen Huang, echó una mano al decir que su empresa no necesita respaldar a CoreWeave y que la compañía está fortaleciéndose. Brad Zelnick, de Deutsche Bank, calificó la venta masiva como una «oportunidad de compra». Si la caída se debe únicamente a temores más amplios sobre la financiación de la IA, dijo a sus clientes, CoreWeave sigue creciendo de forma responsable y tiene una liquidez adecuada a corto plazo.
KFC elige bando en la guerra de las colas
KFC dejará Pepsi y pasará a ofrecer Coca-Cola en miles de restaurantes de EE. UU.; el cambio comenzará en enero. Según la publicación especializada Beverage Digest, KFC es uno de los mayores vendedores de Pepsi entre los restaurantes del país, por lo que la pérdida supone un duro golpe para el negocio de bebidas de PepsiCo, que ya atravesaba dificultades. También añade un nuevo aguijonazo a la larga rivalidad entre Coca-Cola y Pepsi. Las acciones de PepsiCo bajaron después de que The Wall Street Journal informara por primera vez sobre las conversaciones, mientras que las de Coca-Cola subieron ligeramente.
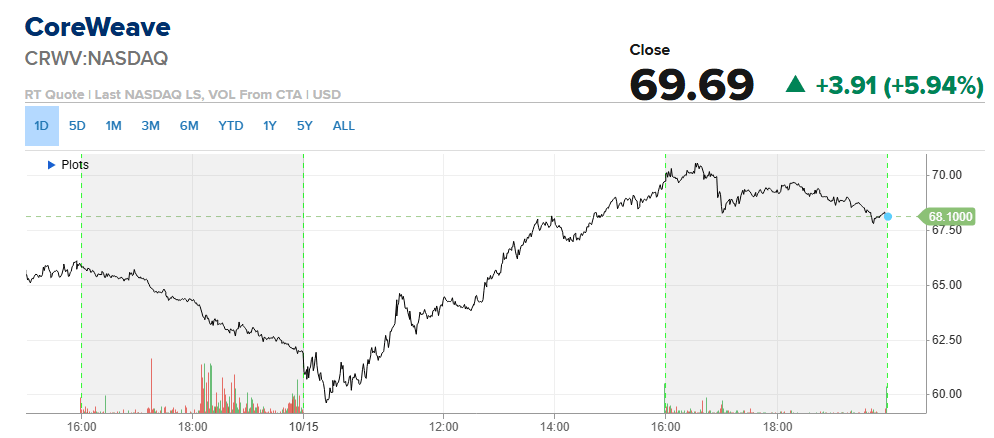
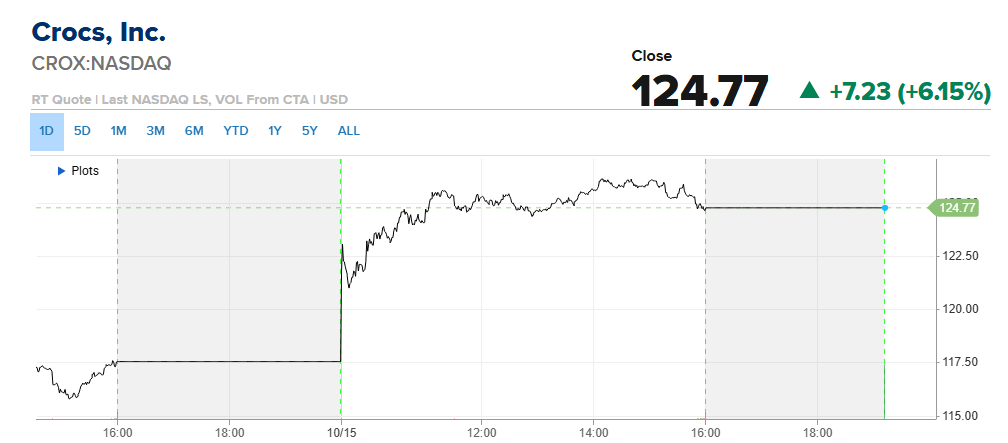
Crocs recibe una mejora de recomendación
Las acciones de Crocs se dispararon un 6% después de que Barclays mejorara su recomendación de igual ponderación a sobreponderar. La analista Adrienne Yih elevó su precio objetivo un 18%, de 118 a 139 dólares, y afirmó que las perspectivas de crecimiento plurianual de la empresa se han definido con mayor claridad. Señaló la solidez de las ventas directas al consumidor, unas promociones más moderadas y una mejor gestión del inventario. También espera que la marca HeyDude vuelva a crecer en la segunda mitad del año. A su juicio, el negocio internacional —aún incipiente en mercados como China, India, Japón y Europa occidental— es una oportunidad poco valorada.
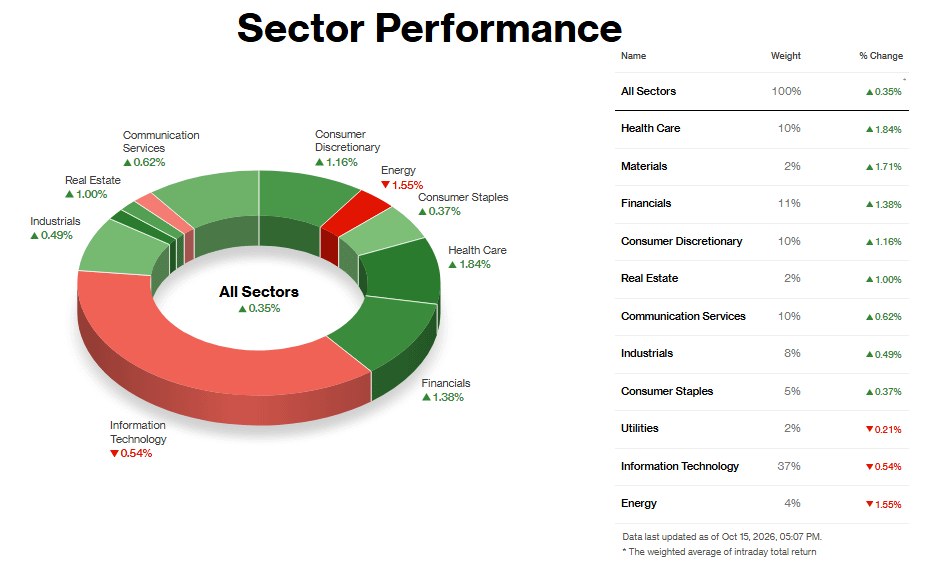
Análisis sectorial:
Sectores con mejor desempeño
Los inversores buscaron empresas con beneficios que no dependieran de la IA, y se decantaron por el sector de Salud (+1,84%). Eli Lilly subió más de un 3% y UnitedHealth, un 2,8%; además, el ETF de referencia del sector alcanzó un máximo histórico. El detonante fueron dos informes de inflación consecutivos por encima de lo esperado: el IPC del miércoles y el IPP del jueves, que elevaron la probabilidad de una subida de tasas de la Fed. Con las acciones en niveles récord, esto parece una rotación defensiva más amplia, no un rebote de un solo día.
Materiales (+1,71%) fue una historia de metales. El oro y la plata repuntaron tras la caída del miércoles, cuando el dólar retrocedió desde un máximo de 18 meses y bajaron los rendimientos de los bonos del Tesoro, lo que impulsó a mineras como Newmont y Agnico Eagle. Commercial Metals sumó un resultado trimestral mejor de lo esperado, aunque el fuerte recorte de sus previsiones por parte de FMC mostró que la fortaleza no era generalizada. El repunte depende de un dólar débil, lo que lo hace frágil.
El sector financiero (+1,38%) contó con el respaldo de los resultados. BNY y PNC superaron las estimaciones, U.S. Bancorp elevó sus previsiones de ingresos y el rendimiento de los bonos a 10 años cayó desde más del 5,32% hasta cerca del 5,05%, aliviando la presión de las tasas. Schwab, que no alcanzó por poco las previsiones de ingresos, fue la excepción.
Sectores con peor desempeño
Tecnología (-0,54%) fue el sector con mayor peso, literalmente. Representa el 37% del índice, así que incluso una caída modesta lo arrastra. Las acciones de chips bajaron por séptima sesión consecutiva tras una caída nocturna en los centros asiáticos de semiconductores, mientras crecían las preocupaciones por financiar el auge de la IA con tasas de interés más altas. TSMC superó las previsiones y ofreció perspectivas mejores que las estimaciones de consenso, pero su tono cauteloso sobre 2027 y la presión prevista sobre los márgenes por los procesos de 2 nm y las fábricas en el extranjero mantuvieron alejados a los compradores. Un repunte de las acciones de software sacó al Nasdaq de sus mínimos iniciales. El problema es la inquietud por la financiación en todo el sector, no una sola empresa.
Energía (-1,55%) no tuvo un único factor dominante. El crudo cayó durante la noche ante versiones de que se relajarían las restricciones a los petroleros de la flota clandestina rusa y por una proyección atribuida a la AIE sobre liberaciones de reservas. Luego se recuperó y cerró al alza tras ataques a petroleros en Oriente Medio y ataques ucranianos contra la infraestructura energética rusa. Que las acciones se rezaguen mientras sube la materia prima apunta más a factores de posicionamiento que al precio del petróleo.
Los servicios públicos (-0,21%) apenas se movieron y no tuvieron un catalizador claro. El sector eléctrico vinculado a la IA estuvo bajo presión por las preocupaciones sobre la financiación y la oposición política a los centros de datos.
Dos direcciones en una semana
Hasta el jueves, el Dow sube un 1% en la semana, mientras que el Nasdaq baja un 2,4%. Una brecha así rara vez se mantiene. La Fed se reúne el 27 y 28 de octubre y, hasta entonces, el mercado tiene que decidir a cuál de los dos índices cree.