

«¿Debería comprar ahora o esperar a que baje?» Es la pregunta que paraliza a los nuevos inversores y tienta a los más experimentados a intentar elegir el momento equivocado. En un mercado que puede moverse un 10 % en un día, nadie puede identificar el mínimo de forma fiable.
El promedio del costo en dólares (DCA, por sus siglas en inglés) es una forma sencilla de esquivar esa pregunta. Así funciona, estos son sus puntos fuertes y estas son sus limitaciones.
¿Qué es el DCA?
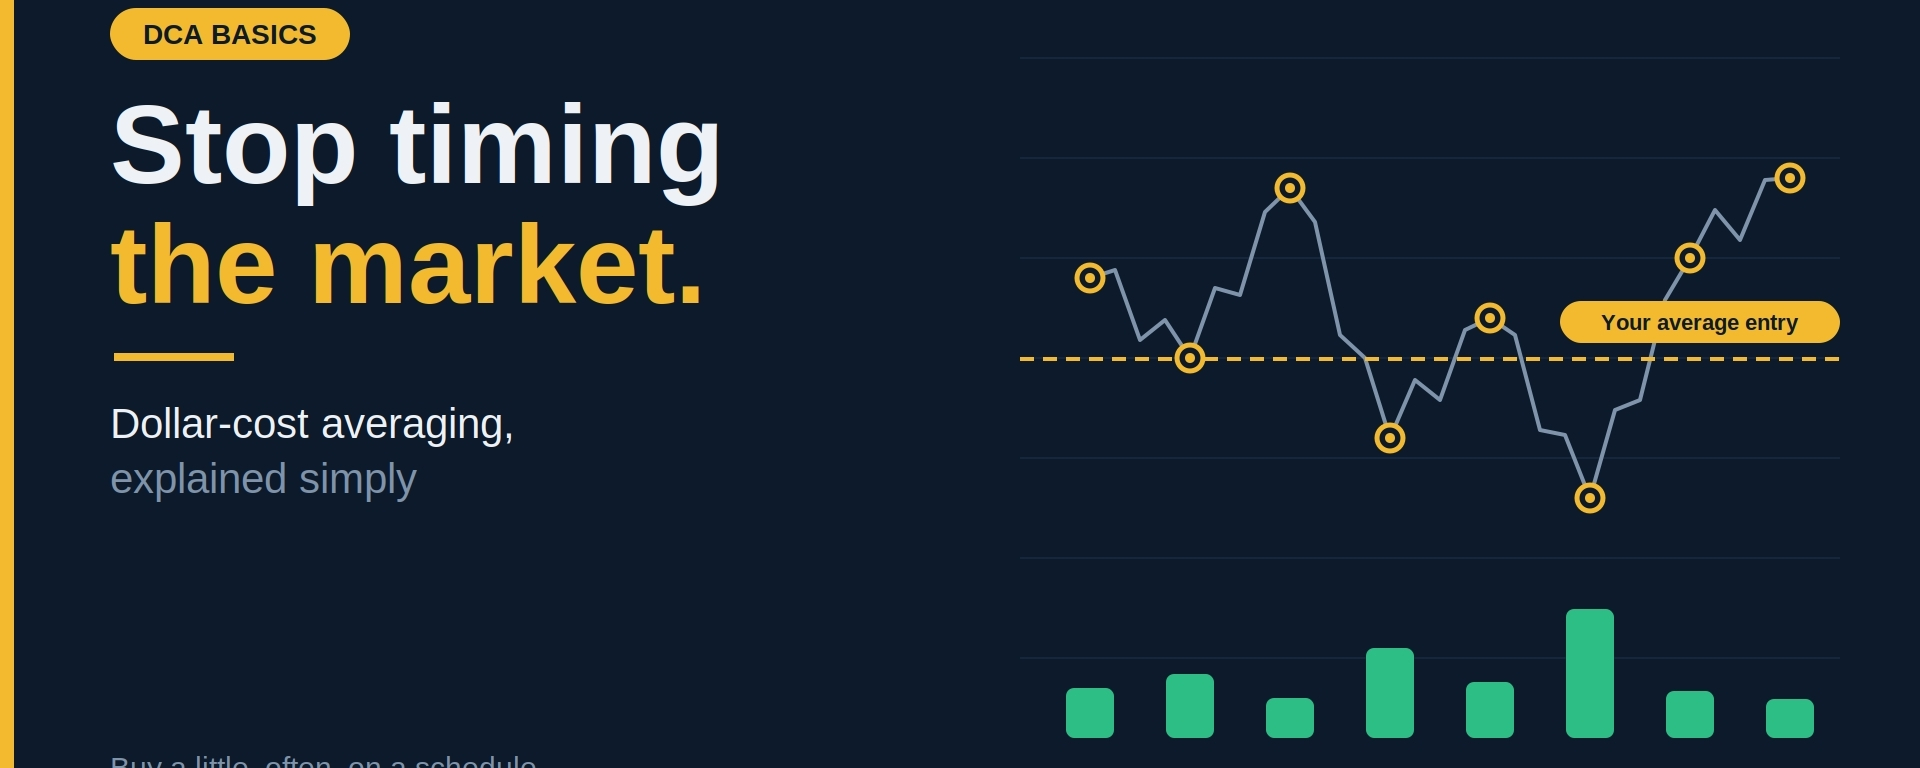
En lugar de invertir una suma global de una sola vez, inviertes una cantidad fija a intervalos regulares, como $50 cada semana o $200 cada mes, sin importar el precio actual.
Cuando los precios son altos, con una cantidad fija compras menos monedas. Cuando son bajos, compras más. Con el tiempo, el precio medio de entrada se estabiliza.
¿Qué es el DCA?
En lugar de invertir una suma global de una sola vez, inviertes una cantidad fija a intervalos regulares, por ejemplo, 50 $ cada semana o 200 $ al mes, independientemente del precio actual.
Cuando los precios son altos, con una cantidad fija compras menos monedas. Cuando son bajos, compras más. Con el tiempo, el precio medio de entrada se estabiliza.
Por qué funciona para muchas personas
Elimina la presión de elegir el momento adecuado. No tienes que adivinar cuándo tocará fondo el precio ni angustiarte por la vela de hoy. El calendario decide por ti.
Reduce las decisiones emocionales. Las compras automáticas y periódicas dificultan vender por pánico o dejarse llevar por el FOMO e invertir todo el presupuesto en una subida repentina.
Se adapta a la vida real. La mayoría de las personas recibe ingresos mensualmente. El DCA se ajusta a cómo recibimos el dinero, así que inviertes lo que puedes permitirte a medida que lo recibes.
Reduce el arrepentimiento por haber elegido un mal momento. Si lo inviertes todo y al día siguiente el precio cae un 30 %, duele. Repartir las compras suaviza el golpe.
Las desventajas, sin rodeos
El DCA no es mágico, y conviene conocer sus límites:
No garantiza ganancias. Si un activo cae y nunca se recupera, el DCA solo significa que compraste más de un activo cuyo valor sigue bajando.
Puede rendir menos que invertir todo de una vez en un mercado que sube de manera constante, porque parte de tu dinero queda sin invertir mientras los precios suben. Los estudios sobre mercados tradicionales suelen concluir que invertir todo de una vez da mejores resultados con más frecuencia, aunque el DCA puede parecer más seguro.
Las comisiones se acumulan. Muchas compras pequeñas pueden costar más en comisiones de trading que unas pocas compras grandes, así que revisa la estructura de comisiones de tu plataforma.
El DCA es una herramienta de gestión del riesgo y de la conducta, no una forma de ganarle al mercado.
Cómo crear un plan de DCA
Elige activos que hayas investigado. Aplicar el DCA a un proyecto débil sigue siendo una inversión débil. Muchas personas se centran en activos consolidados.
Decide una cantidad que puedas permitirte invertir. Debe ser dinero que no vayas a necesitar pronto y cuya pérdida no te perjudique.
Elige una frecuencia. Lo habitual es hacerlo semanal o mensualmente. La constancia importa más que el intervalo exacto.
Automatízalo si es posible. Muchas plataformas ofrecen compras periódicas, lo que elimina la tentación de saltártelas cuando los precios dan miedo.
Establece un calendario de revisión. Revisa cada pocos meses si tu plan sigue coincidiendo con tus objetivos.
Combina el DCA con un plan
El DCA funciona mejor si se acompaña de hábitos sensatos:
Mantén un tamaño razonable para el conjunto de tus posiciones
Decide de antemano cuándo dejarías de añadir fondos o empezarías a recoger ganancias
Guarda tus inversiones a largo plazo de forma segura
No apliques el DCA con dinero prestado ni con dinero que necesites para pagar las facturas
En resumen
No puedes controlar el mercado, pero sí puedes controlar tu proceso. El DCA convierte un estresante juego de adivinanzas en un hábito constante, justo lo que la mayoría necesita para mantener la constancia en las subidas y las bajadas.
No convertirá un activo malo en uno bueno ni garantizará ganancias, pero puede ayudarte a mantener la inversión sin dejar que las emociones guíen cada decisión.
¿Inviertes una cantidad fija periódicamente, compras todo de una vez o intentas anticiparte a las caídas? Cuéntamelo en los comentarios. 👇
Aviso: Este artículo tiene fines únicamente educativos y no constituye asesoramiento financiero. Los criptoactivos son muy volátiles y puedes perder tu capital. Investiga siempre por tu cuenta e invierte solo lo que puedas permitirte perder.
#Crypto #DCA #InvertirEnCripto #ConceptosBasicosDeInversion #BinanceSquare