

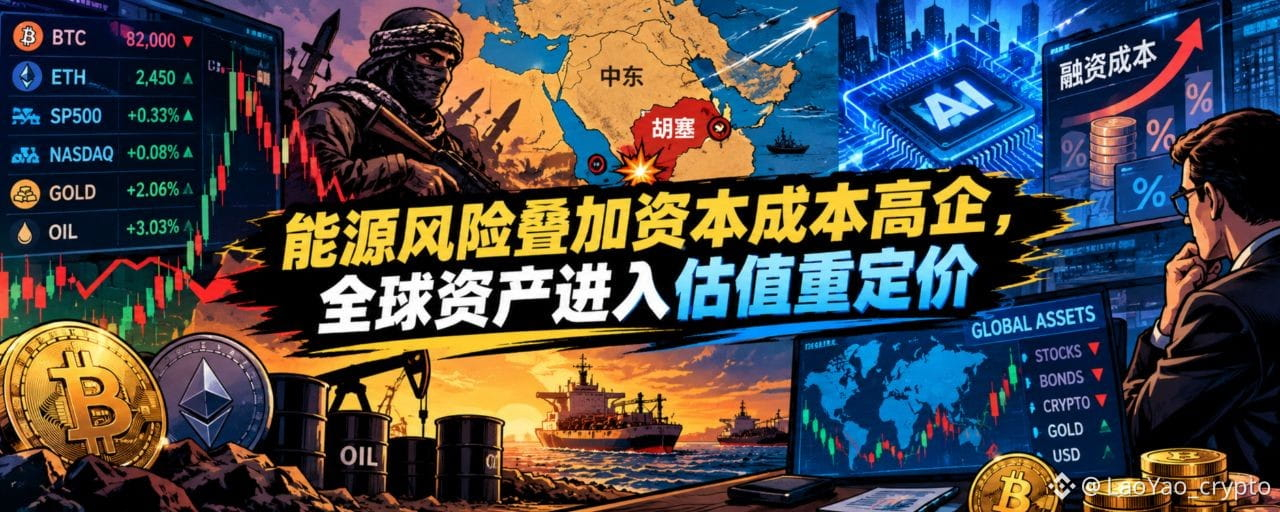
过去24小时,全球资本市场呈现三条主线:能源风险重新抬头、长端美债收益率仍处高位、风险资产估值承压。
AI相关信用担忧有所缓和,美股主要指数收涨,但指数上涨掩盖了明显的板块分化:芯片股遭遇抛售,防御性板块走强,资金仍在重新评估风险与回报。
加密市场则跟随美股经历“急跌—V型修复”,市场出现短线修复,但尚不足以证明风险偏好已经全面回归。
当前的关键,不只是市场涨跌,而是能源通胀风险与资本成本,正在共同影响全球资产的估值边界。
🧱 地缘博弈:能源供应风险仍是通胀变量
① 中东:胡塞武装袭击加剧地区安全风险
10月15日,也门胡塞武装袭击亚丁的也门政府驻地,沙特主导联军指挥中心也在相关袭击涉及范围内,至少4人死亡。
沙特指责伊朗推动胡塞武装升级军事行动。
中东局势的市场影响,不只在于军事冲突本身,更在于冲突是否进一步波及能源生产、运输与关键航道。
霍尔木兹海峡及红海航运风险,仍是影响全球能源供应预期的重要变量。
② 俄乌:能源停火倡议与能源设施袭击交织
泽连斯基拒绝川普提出的能源停火倡议,并重启对俄罗斯炼油厂的攻击。
他随后在X平台呼吁盟友在战争问题上保持“诚实”,并以大写形式强调这一表述。
能源设施持续成为冲突中的重要目标,意味着即使外交层面出现缓和信号,实际供应风险也未必同步下降。
对市场而言,真正需要观察的是:能源基础设施受损程度、供应中断持续时间,以及冲突是否进一步推高能源价格。
③ IMF与世界银行年会:高债务压缩政策缓冲空间
在曼谷举行的IMF与世界银行年会上,官员警告,全球政府债务处于历史高位附近,财政缓冲空间受到挤压。
与此同时,国际能源署对全球石油供应安全与应急储备状况的关注,也凸显了一个问题:当能源供应再次遭遇冲击,各国应对成本上升,政策腾挪空间可能更加有限。
地缘风险、财政约束与能源供应脆弱性叠加,意味着新一轮供给冲击可能比单纯的油价上涨更复杂。
💹 资本映射:能源价与资金成本双重约束
当前市场的核心矛盾,是能源风险与高利率环境之间的相互作用。
能源价格上涨,可能推高通胀预期,压缩美联储降息空间;
美债收益率维持高位,则抬升企业融资成本与风险资产的估值门槛。
两者共同作用时,资本不仅会重新评估企业未来的盈利能力,也会重新计算这些盈利在今天究竟值多少钱。
资金流向因此出现分化:部分资金转向黄金与防御性板块,部分资金则继续评估美元、美债及其他资产的相对吸引力。
📊 债市:收益率高位回落,但资本成本仍偏高
10年期美债:5.09%;
30年期美债:5.407%;
2年期美债:4.736%;
日本10年期债券:2.98% 小幅回落;
AI相关信用担忧与避险需求推动资金流入国债,带动收益率从近期高点回落。
但需要注意:收益率回落,不等于高资本成本问题已经解决。
10年期美债收益率仍处于较高水平,30年期收益率也维持高位。
对于依赖未来现金流支撑估值的科技企业,以及对流动性较为敏感的加密资产而言,长期资金价格依然构成约束。
下来需要观察的,不只是收益率是否继续下行,更是其回落究竟来自通胀预期缓和、避险买盘增强,还是增长预期走弱。
📈 美股:极强的板块撕裂行情
纳斯达克:+0.08%
标普500:+0.33%
道琼斯:+1.08%
主要指数集体收涨,市场内部呈现明显分化。
① AI芯片股承压
算力板块遭遇集中抛售,黄仁勋公开安抚市场,但相关担忧并未因此立即消退。AI投资周期的关注点,正在从增长叙事延伸至融资成本、资本开支与未来回报。
② 防御板块走强
医疗、公用事业、必需消费等板块受到资金青睐,医疗板块创出历史新高,体现出资金对稳定现金流与防御属性的重视。
③ 指数上涨不代表风险解除
当指数表现尚可、板块内部却明显撕裂时,更合理的解读是资本正在调整风险敞口,而不是市场已经全面恢复乐观。
当前美股更像是结构性调仓,而非全面性恐慌踩踏。
🛢️ 原油:地缘风险溢价重新抬头
WTI:97.97 美元 / 桶,+3.03%;
布伦特:105.92 美元 / 桶,-0.14%;
美油走强、布油微跌,内外盘分化。
美国原油库存下降,为WTI提供支撑;中东地缘风险及有关伊朗的军事磋商消息,则继续影响市场对未来能源供应的判断。
霍尔木兹海峡的航运安全尤其值得关注。
即便供应尚未出现大规模中断,只要市场认为潜在中断风险上升,油价就可能包含额外的地缘风险溢价。
油价的关键,不只是当下供需,而是市场正在为多大的潜在供应冲击定价。
如果能源价格持续处于高位,通胀压力就可能从短期扰动转化为中期政策约束。
🥇 贵金属 / 外汇:
黄金:4192.5 美元 / 盎司,+2.06%;
白银:57.605 美元 / 盎司,+3.09%;
美元指数回落-0.49%,日元小幅反弹,欧元、英镑等非美货币同步上行。
美债长端收益率下行压制美元,利好贵金属,股市避险资金涌入黄金。
💸 Web3 综述:市场仍在寻找方向
过去24小时,加密市场经历一轮 “急跌 + V 型修复”,先随全球风险资产同步杀跌,后尾盘跟随美股 V 型修复,呈现 “急跌后回弹” 的震荡格局。市场整体处于震荡修复阶段。
加密市场总市值:2.87 万亿美元,24小时小幅 上涨约 +1% ,较前一日大幅下跌后有所企稳。
$BTC :82K,盘中曾破80K关,伴随美股尾盘反弹,资金回流。
$ETH :2450 美元附,低点 2349 美元,弹性显著大于 BTC。
这轮行情体现出三个特征:
① 加密市场仍受全球风险偏好牵引。 当美股遭遇抛售时,BTC并未表现出稳定的独立避险属性。
② 急跌后的反弹,不等于趋势反转。 V型修复可以反映短线买盘回归,但能否形成持续上涨,还需要观察资金流入、价格结构及宏观条件是否配合。
③ ETH弹性更高,也意味着波动风险更大。 在市场情绪快速变化时,反弹幅度与下行风险往往同时放大。
短线来看,加密市场进入震荡修复阶段;中期来看,能源通胀、美债收益率与全球流动性,仍是影响风险资产估值的重要变量。
🧘 币圈心学:看懂资产价格背后的传导链
美国中期选举临近,通胀不只是经济议题,也可能影响政府的政策选择与政治议程。
中东冲突与能源供应风险,则给未来通胀走势增加了新的不确定性。
将这些变量串联起来,可以看到一条完整的宏观传导链:
政治议程 → 政策选择 → 地缘冲突 → 能源供应预期 → 能源价格 → 通胀预期 → 利率与资本成本 → 全球资产估值
当前值得重点观察三个问题:
第一,能源风险会不会转化为持续的通胀压力?
如果油价高位持续,能源成本就可能向运输、生产与消费环节传导,影响通胀预期,并限制货币政策宽松空间。
第二,美债长端收益率能否真正回落?
长端收益率不仅反映市场对政策利率的判断,也受到通胀预期、国债供给、期限溢价与财政风险等因素影响。它的变化,将影响全球资产的估值基准。
第三,全球资本会不会进一步收缩风险敞口?
当融资成本偏高、未来现金流的不确定性上升时,资本对估值的容忍度就会下降。高估值科技股与流动性敏感型加密资产,都可能面临重新定价。
这也是当前市场最值得关注的地方:
市场变化的深层逻辑,不只是某种资产涨了还是跌了,而是支撑资产价格的条件正在发生什么变化。
当能源风险与资本成本同时处于高位,市场就会重新计算未来收益、风险补偿与估值空间。
估值体系一旦改变,受到影响的便不只是某一类资产,而是全球资产之间的相对定价关系。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。