

Bueno, ayer tuvimos un IPC candente y hoy decidieron rematarlo con el IPP y las ventas minoristas. Y salió demasiado bien para la economía y demasiado mal para la Fed.
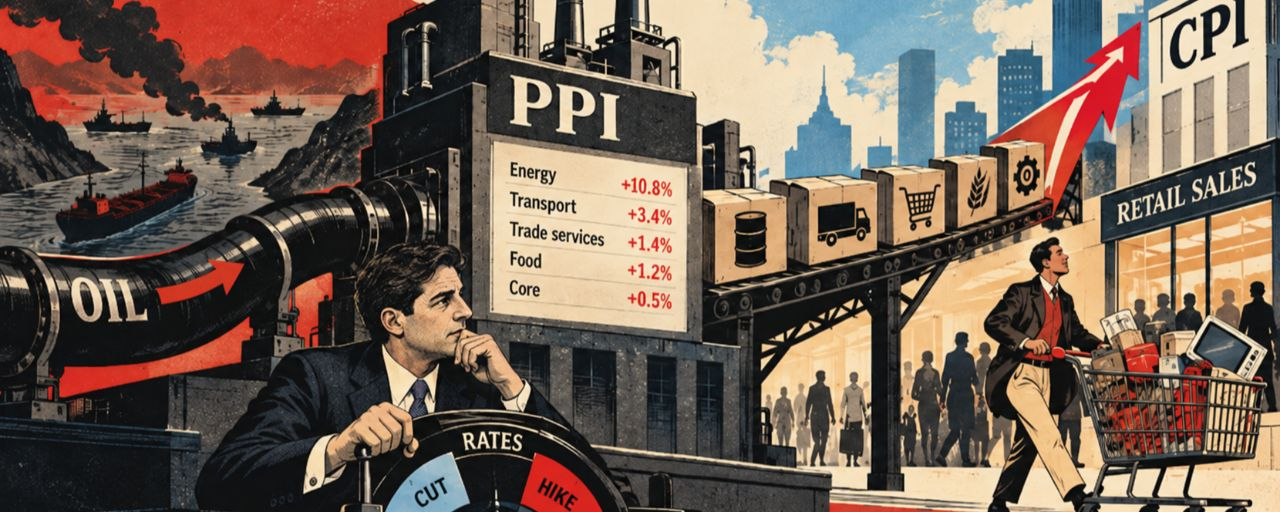
El IPP (inflación desde el lado de los productores) subió de golpe un 1,3% en un mes. Se esperaba un aumento de aproximadamente el 0,5–0,6%. La tasa interanual saltó del 5,6% al 6,3%: es el ritmo más alto desde finales de 2022.
La principal causa nos resulta bastante familiar a todos: los precios de la energía, por el bloqueo del estrecho de Ormuz y la guerra con Irán. O, según Trump, los culpables de todo son Zelenski y los ucranianos)))
Los costos energéticos de los productores se dispararon un 10,8% en un solo mes; la gasolina, un 20,3%. Es decir, el petróleo caro de Oriente Medio ya está repercutiendo con fuerza en el resto de la economía.
Pero incluso sin el petróleo, el panorama no es muy alentador. El PPI subyacente, sin alimentos, energía ni márgenes comerciales, subió un 0,5% mensual, frente al +0,3% de agosto. Los servicios de transporte, +3,4%; los márgenes comerciales, +1,4%; los alimentos, +1,2%. Es decir, ya no solo se encarece el combustible.
Y justo eso es lo que está vigilando ahora la Fed. El PPI puede considerarse, en cierto modo, la inflación en origen: hoy paga más el productor y luego intenta trasladar parte de esos costos al comprador.
Y ahora la segunda parte: el consumidor estadounidense no se rinde en absoluto.
Las ventas minoristas crecieron un 0,8% mensual en septiembre, frente al +0,3% previsto. Además, revisaron agosto ligeramente al alza, del +1,2% al +1,3%.
Y así se da una combinación bastante incómoda para la Fed: el CPI está caliente, el PPI aún más, y el consumidor sigue gastando.
Es decir, el argumento de que «la economía ya está débil y es mejor no tocar las tasas» hoy perdió algo de fuerza.
Pero hay un matiz: por ahora, el mercado no se apresura a descontar una subida de tasas el 28 de octubre. Tras los comentarios cautelosos de los representantes de la Fed, la probabilidad de una medida en octubre se mantiene apenas en torno al 29%. Es decir, los datos gritan «más dureza», pero la propia Fed pide por ahora que no nos apresuremos.
Para mí, la imagen principal de los últimos dos días es sencilla:
Irán = petróleo caro = CPI/PPI al alza = consumidor fuerte = la Fed tiene cada vez menos motivos para apresurarse a flexibilizar su política.
Y para las caras empresas de IA y tecnología, esto significa una sola cosa: la cuestión del costo del dinero no ha desaparecido.
Nikita Huppal | ProІнвестиції