


Los precios al productor de EE. UU. subieron un 1,3 % en septiembre y un 6,3 % interanual, frente al 5,6 % de agosto y muy por encima del 5,3 % que esperaban los economistas. El IPP subyacente, que excluye los alimentos y la energía, fue del 0,7 % mensual, frente al 0,3 % previsto, y del 5,0 % interanual. Las ventas minoristas aumentaron un 0,8 %, frente al 0,30 % esperado. CNN describió el avance general como el mayor salto de la inflación mayorista en cuatro años.
El IPP subyacente es la cifra que importa y duplicó lo previsto
Que los precios generales al productor suban debido al costo de la energía es algo mecánico. El crudo, la gasolina y el diésel se han encarecido, y el combustible es un insumo directo de la producción.
El IPP subyacente, con un 0,7 %, es otra cosa. Este indicador excluye la energía, así que una cifra de más del doble del consenso del 0,3 % significa que los productores están trasladando los costos del combustible a los precios de todo lo demás. El impacto de los costos ha dejado de ser un asunto energético y se ha generalizado.
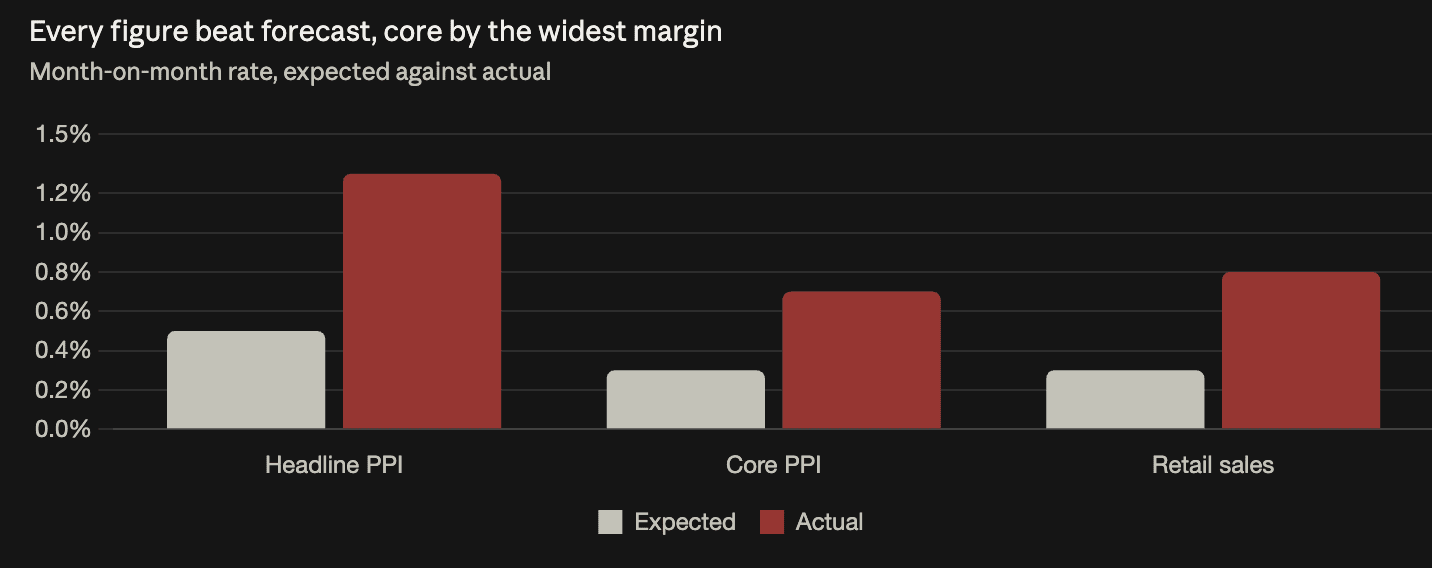
Con una tasa anual del 5,0 %, la inflación subyacente de los precios al productor avanza a un ritmo aproximadamente dos veces superior al objetivo del 2 % de la Reserva Federal, según un indicador que alimenta el índice preferido por el propio comité.
Los costos de producción superan a los precios al consumidor por 2,6 puntos
Los precios al productor subieron un 6,3 % interanual. Los precios al consumidor, publicados el miércoles, aumentaron un 3,7 %.
Esa brecha indica que las empresas están absorbiendo costos que no han trasladado a sus clientes. Hay dos posibles desenlaces: los márgenes se reducen y las ganancias se resienten, o los precios al consumidor alcanzan a los costos y la cifra del IPC sigue la subida de los precios al productor en los próximos meses.
Ninguna de las dos opciones es alentadora. La primera se refleja en los resultados empresariales, y la segunda, en los datos de inflación que ya inquietan a la Fed.
Este dato llega al indicador que usa la propia Fed
El IPC del miércoles movió los mercados, pero no es el indicador al que apunta la Reserva Federal. El comité tiene como objetivo el índice de precios PCE, y los componentes del IPP influyen directamente en su cálculo.
Eso hace que un dato de inflación subyacente de los precios al productor del 0,7 % tenga más repercusión en la política monetaria que un dato elevado de los precios al consumidor de magnitud similar. La Fed subió las tasas 25 puntos básicos en septiembre, su primer aumento desde 2023, y situó el rango objetivo entre el 3,75 % y el 4,00 %. Las actas indicaron que la mayoría de los responsables de política monetaria consideraban probable otro aumento antes de fin de año.
Las probabilidades de una subida en octubre ya habían recorrido el camino de ida y vuelta: desde un máximo cercano al 47 % tras el IPC, habían vuelto a alrededor del 26 % antes de esta publicación.
Antes de calificarlo de fortaleza, analice el buen dato de ventas minoristas
Las ventas minoristas se miden en dólares, no en volumen.
Según datos de la EIA, el precio promedio de la gasolina en EE. UU. subió un 7,3 % durante el mes. Esto eleva el total de ventas publicado a través de la categoría de estaciones de servicio, aunque nadie compre más de nada. Para que una sorpresa positiva del 0,8 % frente al 0,30 % previsto permita sacar conclusiones sobre la resiliencia del consumidor, primero hay que analizar la composición por categorías.
La pregunta clave es si los hogares gastaron más en total o si gastaron lo mismo, pero destinaron una mayor proporción a llenar el tanque. Lo primero es una señal de fortaleza; lo segundo es una reasignación del gasto que reduce el destinado a categorías discrecionales.
La reacción del mercado apunta a algo completamente distinto
En este caso, los datos y la evolución de los precios apuntan en direcciones opuestas.
El índice del dólar borró las pérdidas intradía tras la publicación, pero seguía bajando un 0,3 %, hasta 102,22, por debajo de los 102,52 de ayer. El oro subió alrededor de un 1,21 %, hasta unos 4.155 dólares, en un contexto de debilidad de la renta variable y caída de los rendimientos de los bonos del Tesoro, aunque la fuente no vincula específicamente esos movimientos con la publicación de los precios al productor.
Un dato de inflación inesperadamente alto que no impulsa ni al dólar ni a los rendimientos es lo contrario de la reacción del miércoles al IPC. La interpretación más plausible es que los riesgos para el crecimiento y el crédito han desplazado a los riesgos de tasas como principal preocupación, en consonancia con las tensiones de financiación de la infraestructura de IA que activaron esta mañana el mecanismo de suspensión de operaciones en Corea, y con los bonos de CoreWeave cotizando cerca de un rendimiento del 15 %.