

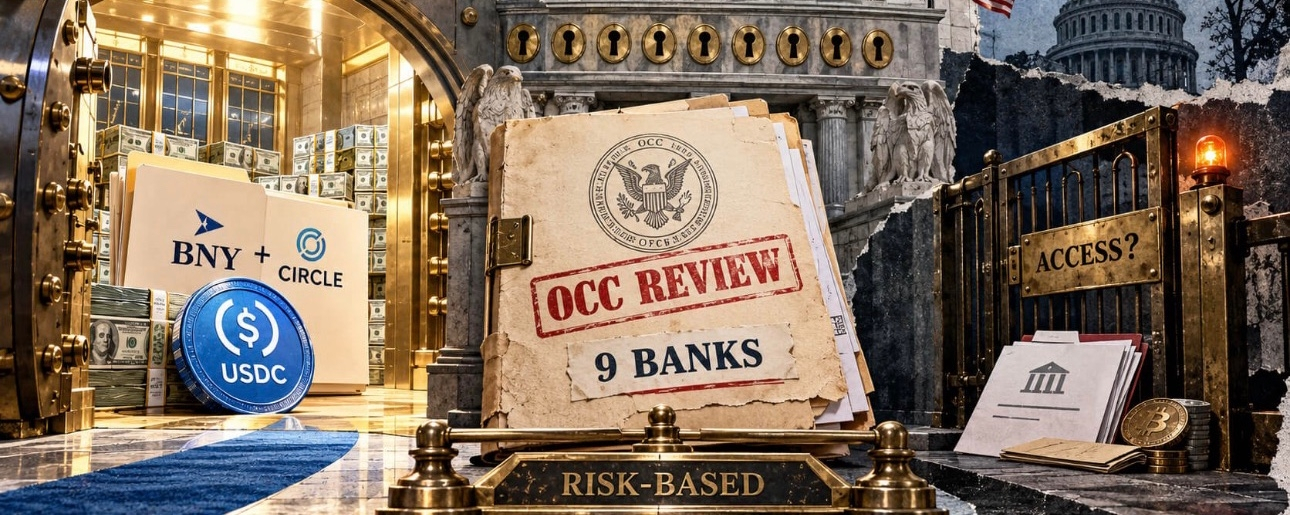
La Oficina del Contralor de la Moneda de Estados Unidos (OCC) publicó los resultados de una investigación sobre los nueve bancos nacionales más grandes del país (JPMorgan, Bank of America, Citi, Wells Fargo, US Bank, Capital One, PNC, TD Bank y BMO Bank).
Se descubrió que, entre 2020 y septiembre de 2025, estas instituciones restringieron sistemáticamente o bloquearon por completo las cuentas de exchanges de criptomonedas, emisores de activos digitales y administradores.
📌 Principales conclusiones y resultados de la revisión
➡️ Lucha contra los delitos financieros: La mayoría de los bancos justificaron sus rechazos a empresas de criptomonedas alegando riesgos de lavado de dinero (AML) o de financiación del terrorismo (BSA). Sin embargo, el regulador señala que, a menudo, ese argumento ocultaba lo que se conoce como «discriminación por motivos reputacionales».
➡️ Regla de evaluación objetiva: El contralor de la OCC, Jonathan Gould, declaró que los bancos no tienen derecho a rechazar de forma generalizada o categórica a empresas legítimas. Las decisiones de abrir o cerrar una cuenta deben basarse exclusivamente en una evaluación transparente y objetiva de los riesgos reales de cada cliente.
➡️ Prohibición de la «presión reputacional»: Las normas actualizadas de la OCC y la FDIC prohíben claramente que los reguladores y los bancos se escuden en los controles contra el lavado de dinero para excluir a sectores legales, pero «impopulares».
⚖️ Contrastes del mercado: instituciones financieras vs. pequeñas empresas
Mientras los reguladores intentan proteger el derecho de las empresas a acceder a servicios bancarios, el acceso real a estos servicios sigue siendo desigual:
➡️ Para los grandes actores: A finales de junio, BNY (Bank of New York Mellon) lanzó servicios de monedas estables para clientes institucionales (incluida la custodia de USDC y la posibilidad de acuñar y canjear USDC directamente en dólares a través de Circle).
➡️ Para las startups y las pequeñas empresas: La estricta evaluación de riesgos individual de cada banco sigue siendo un «filtro». La pregunta clave que aún está por responder es si las pequeñas empresas de criptomonedas podrán acceder a los mismos servicios que reciben actualmente los gigantes.
⚠️ ¿Qué sigue?
La OCC ya actualizó los mecanismos para presentar quejas y tiene en cuenta los casos de exclusión bancaria al otorgar licencias y evaluar las calificaciones bancarias (CRA). El regulador está considerando medidas de supervisión adicionales para que las normas objetivas se traduzcan realmente en acceso al sistema bancario para el sector legítimo de las criptomonedas.