

No has leído mal.
El ancla de los precios de los activos mundiales se basa precisamente en estas cuatro palabras: «no se necesita garantía». La garantía es la confianza en el Gobierno de Estados Unidos.
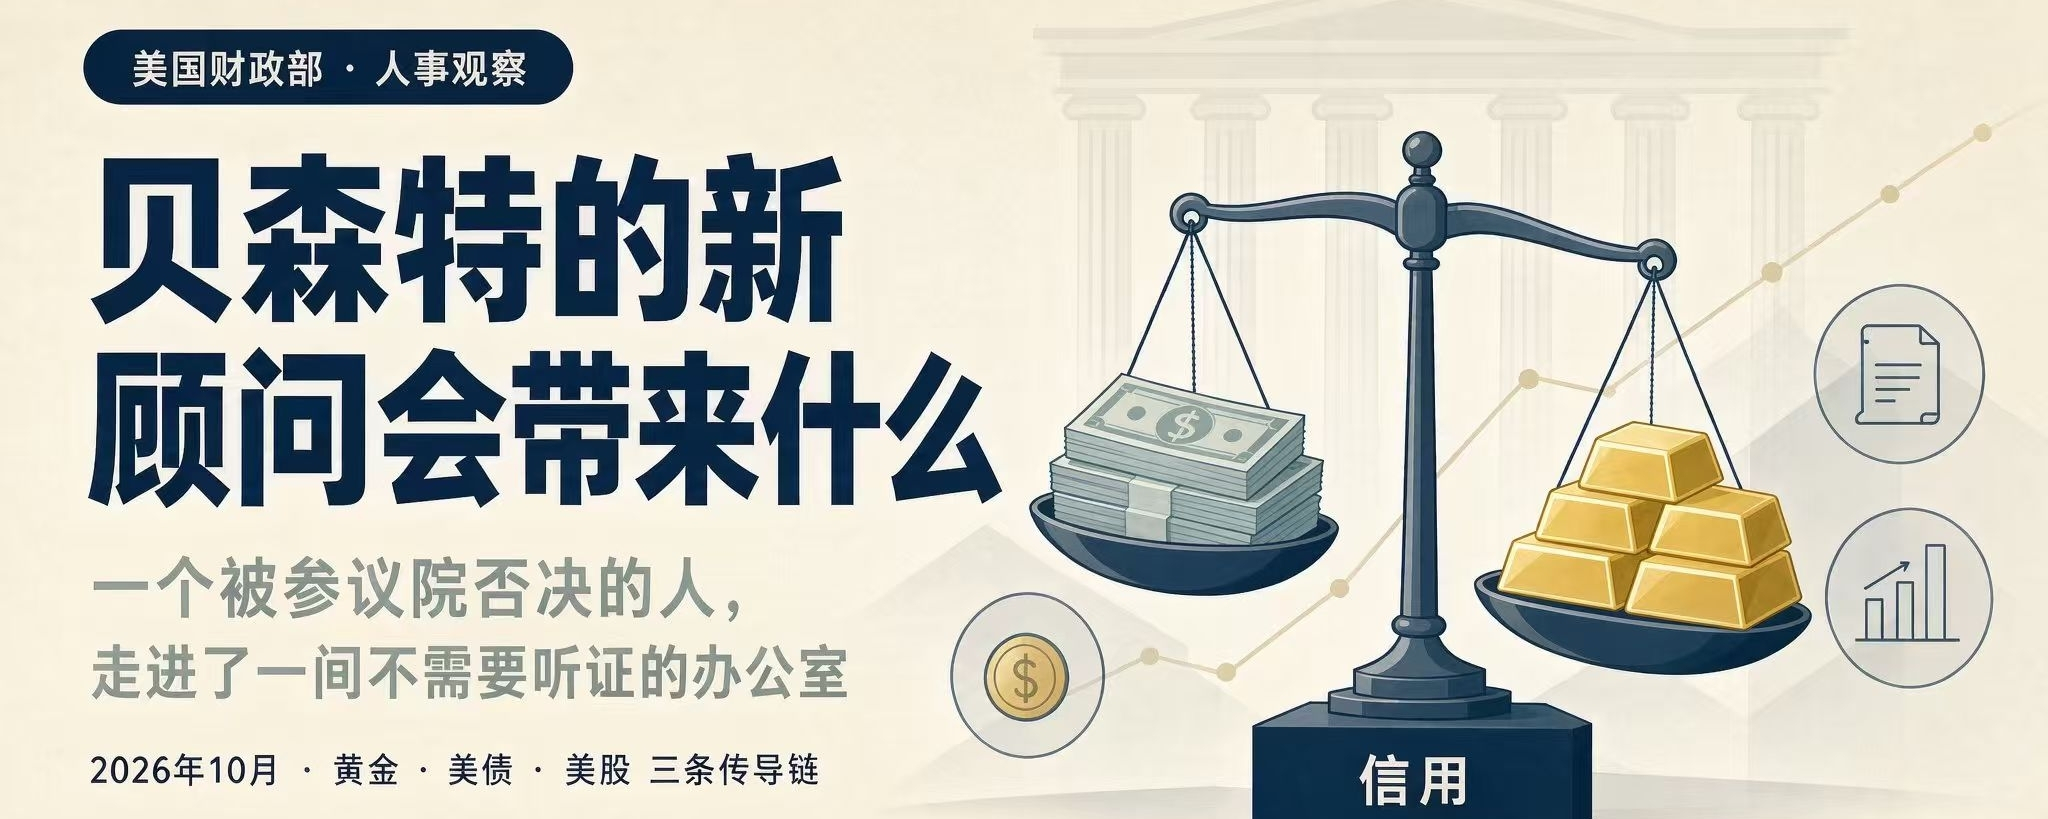
Ahora, el Tesoro ha contratado a alguien para que se dedique a pensar cómo recubrir de oro los bonos del Tesoro.
El 9 de octubre, el secretario del Tesoro, Bessent, anunció la contratación de la economista Judy Shelton como asesora.
En 2019 la nominaron para integrar la Junta de la Reserva Federal, pero ambos partidos se unieron para bloquearla: cree en el patrón oro y cuestiona si la Reserva Federal debería existir.
No pudo entrar por la puerta principal, así que cambió de título y entró por la puerta trasera. Para ser asesor no hace falta la confirmación del Senado.
La descripción del puesto es muy detallada: ofrecer asesoramiento sobre política monetaria, evaluar especialmente la situación financiera de China y encargarse de las consultas sobre tipos de cambio.
No menciona aranceles ni listas de entidades.
Las palabras clave son moneda, oro y tipos de cambio. El verdadero campo de batalla está aquí.
¿Por qué ahora? Hay tres cuentas que saldar.
La primera es la cuenta del dinero. La deuda federal asciende a 41 billones de dólares y los intereses anuales, a 1,3 billones: una quinta parte de los ingresos fiscales. Los bonos del Tesoro a 10 años rinden un 5,36 % y los de 30 años, un 5,73 %, los niveles más altos desde 2002. Se pide prestado para pagar lo anterior, y la deuda no deja de encarecerse.
La segunda es la cuenta de las personas. Altos cargos del Tesoro han ido dejando sus puestos, que siguen vacantes.
La tercera es la más importante: los asesores no necesitan la aprobación del Senado.
Con la misma orientación, la candidatura sería rechazada si pasara por el proceso de nominación. Basta con cambiar el título para entrar directamente en la oficina.
La puerta ya estaba abierta en el sistema; ellos simplemente entraron.
¿Qué quiere hacer? Recubrir de oro la deuda del Tesoro estadounidense.
Sheldon tiene una idea: emitir bonos del Estado a 50 años, venderlos con descuento y sin cupón, y permitir que al vencimiento el tenedor elija entre recibir dólares o recibir oro físico.
Los compradores a los que apunta son los bancos centrales extranjeros y los fondos soberanos.
En pocas palabras, a EE. UU. ya no le alcanza el crédito y busca el oro como garantía.
Y las cuentas de las reservas de oro estadounidenses son de risa: 8.133 toneladas de oro, registradas en los libros al precio de 1973, 42,22 dólares por onza, para un total de 11.000 millones de dólares. A precio de mercado, superan el billón.
Casi cien veces de diferencia.
Basta con pronunciar «revalorizar el oro» para detonar una bomba de precios.
Los libros de contabilidad ya están hablando.
En el segundo trimestre, los bancos centrales del mundo compraron neto 289 toneladas de oro, un 62 % más que el año anterior. El banco central chino lleva 21 meses consecutivos comprando.
El oro representa el 27 % de las reservas oficiales mundiales, superando oficialmente el 22 % de los bonos del Tesoro de EE. UU. y convirtiéndose en el principal activo de reserva.
Los bancos centrales solo acumulan oro por una razón: ya no confían en el dólar.
Por otro lado, las tenencias chinas de bonos del Tesoro de EE. UU. cayeron a 633.400 millones de dólares, su nivel más bajo desde 2008.
El mercado bursátil estadounidense es aún más frágil. Los cinco gigantes de la IA emitieron deuda por 200.000 millones de dólares en el primer semestre, el doble que en todo el año pasado. El rendimiento de los bonos de CoreWeave se disparó al 16 % y los CDS de Nvidia se duplicaron en seis meses.
La IA se ha construido con el dinero más barato y a más largo plazo. Cuando el dinero se encarece, lo primero que se rompe no es el precio de las acciones, sino el crédito.
Lo más contundente viene ahora: en cuanto se anuncia este plan, queda condenado a no poder llevarse a cabo.
Si el mercado cree que EE. UU. va a revalorizar el oro, su primera reacción será adelantarse y comprarlo.
Esa compra anticipada hace subir el precio del oro. Cuanto más sube, más caro le resulta al Tesoro pagar al vencimiento, y más difícil se vuelve llevar adelante el plan.
En el mismo instante en que se anuncia el plan, empieza a socavarse a sí mismo.
Y hay algo aún más sombrío: durante estos cuatro años, los bancos centrales del mundo han corrido a comprar oro precisamente porque «no confían plenamente en el dólar». Ahora EE. UU. quiere tomar prestada una confianza que acaba de retirar de sus propias manos.
El propio Bessent dijo en julio: EE. UU. está en la era del dinero fiduciario y no necesita que el oro respalde su moneda.
Un secretario que no cree en el oro, sentado junto a un asesor que ha creído en él toda su vida.
No se trata de volver al patrón oro. Es que la deuda ha llegado a tal extremo que solo queda desempolvar una receta de hace dos siglos.
Basta con vigilar tres señales.
El plan de refinanciación del Tesoro del 5 de noviembre: fíjate si los plazos de la deuda emitida se acortan cada vez más.
La línea del 5,9 % para los bonos del Tesoro a 10 años: si se supera, los fondos institucionales retirarán dinero de la bolsa a gran escala para llevarlo al mercado de bonos.
Los CDS de Nvidia a 5 años: ahora están en 89 puntos básicos; si llegan a 200, habrá problemas de crédito.
Para cerrar.
El mercado no se pregunta «¿vas a hacerlo?», sino «¿puedo soportar que de verdad lo hagas?».
La respuesta es: no.
Por eso los precios siempre se adelantan a las políticas.
No hace falta que suenen los cañones: cuando notes el dolor, tu posición ya habrá cambiado de manos.
Primer paso: el oro se dispara.
Los bancos centrales del mundo compran más de mil toneladas en un año, y el debate sobre la revalorización vuelve a avivarse.
No te sorprendas si antes de que acabe el año vuelve a superar los 5.000 dólares: esta vez quienes compran no son pequeños inversores, sino bancos centrales de todo el mundo.
Segundo paso: los bonos a largo plazo siguen deteriorándose. No pierdas de vista el plan de refinanciación del 5 de noviembre. Si el Tesoro solo se atreve a emitir más deuda a corto plazo, estará admitiendo ante el mundo entero que nadie quiere deuda a largo plazo. China tiene 633.400 millones de dólares en bonos, el nivel más bajo desde 2008: no es el único que está votando con los pies.
Tercer paso: primero se rompe el crédito de la IA; después, las acciones. La deuda de CoreWeave rinde un 16 % y los CDS de Nvidia se han duplicado en seis meses. Cuando los CDS lleguen a 200 puntos básicos, las acciones empezarán a ponerse al día con la caída. El mercado de bonos siempre redacta primero el obituario; el mercado bursátil solo asiste al funeral.
Al final, no se podrán emitir los bonos respaldados por oro. Cuanto más suba el oro por las compras anticipadas, más caro le resultará al Tesoro pagar al vencimiento, y el plan acabará siendo destruido por sí mismo.
Pero que el plan fracase o no, no es lo importante.
Lo importante es que estas palabras ya se han pronunciado: el mayor deudor del mundo empieza a buscar garantías para su propia deuda.
Desde el día en que se buscan garantías, empieza el descuento.$BTC
