

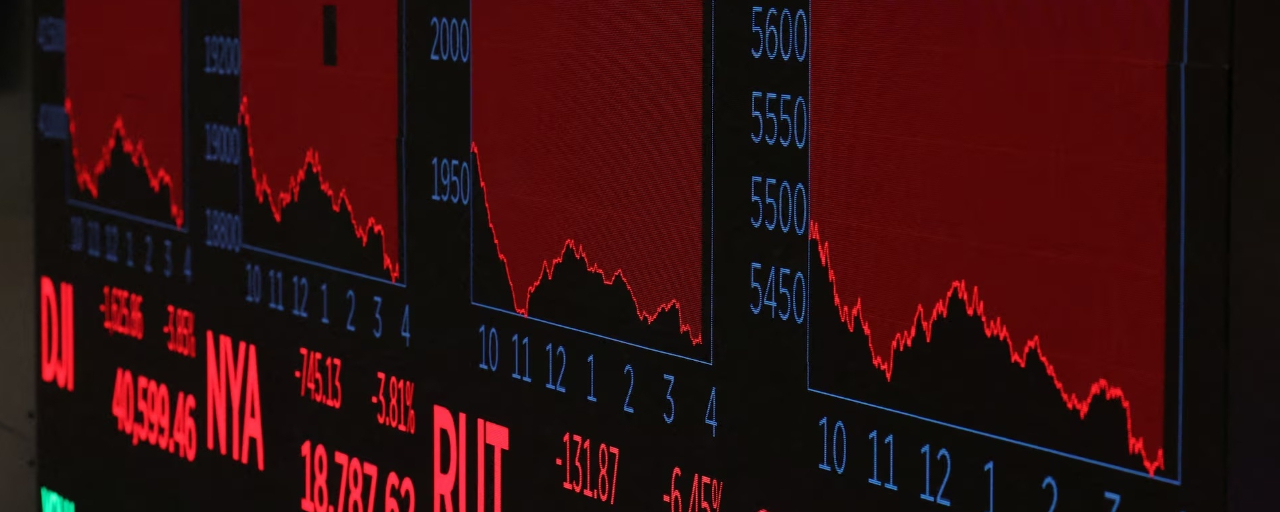

Los fabricantes de chips volvieron a sufrir fuertes ventas el miércoles y arrastraron consigo al mercado en general. Las acciones ya tendían a la baja ante las apuestas de que la Reserva Federal volverá a subir las tasas de interés para combatir la inflación, y el informe de precios al consumidor de septiembre dio nuevo respaldo a esa perspectiva.
Los precios subieron un 0,6 % respecto de agosto, en línea con las previsiones. Sin embargo, en el último año el aumento fue del 3,7 %, una décima de punto por encima del 3,6 % que esperaban los economistas encuestados por Dow Jones. La inflación subyacente, que excluye los alimentos y la energía, fue del 0,3 % en el mes y del 2,6 % en el año, frente al 0,2 % y el 2,5 % previstos. Desviaciones pequeñas, pero bastaron.
Se acaba una racha tranquila
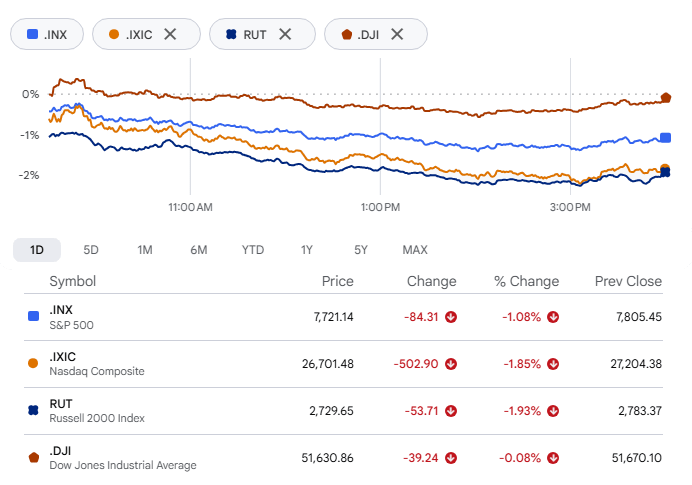
El S&P 500 cayó un 1,11%, hasta los 7.718,94 puntos, poniendo fin a su racha más larga sin una caída del 1% en más de seis años. El Nasdaq 100 perdió cerca de un 2%, y el índice de pequeña capitalización Russell 2000 cedió un 1,9%, hasta cerrar en 2.729,65. El promedio industrial Dow Jones apenas se movió: bajó un 0,09%, hasta los 51.621,48 puntos, impulsado por las ganancias de UnitedHealth y Amgen.
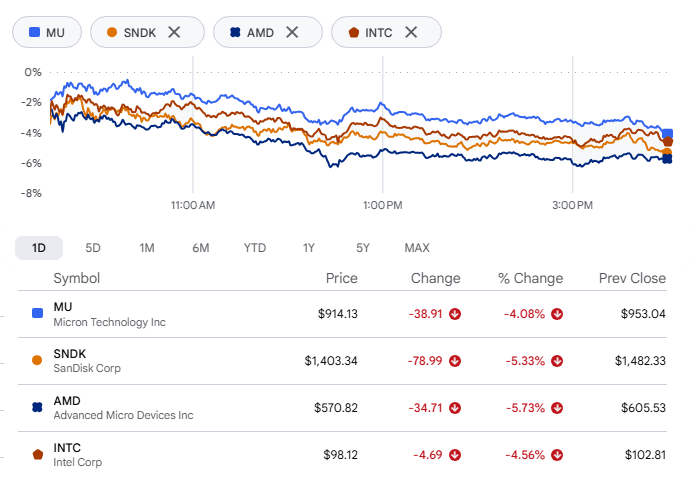
Los tipos no eran lo único que alejaba a los compradores. A los inversores también empezó a inquietarles cuánta deuda acumulan las tecnológicas ajenas al llamado «grupo de los Siete Magníficos» para financiar el auge de la inteligencia artificial. Los fabricantes de chips, ya maltrechos, recibieron otro golpe. Micron Technology había perdido más de un 3% el día anterior y el miércoles cayó otro 4%. Sandisk y Advanced Micro Devices tuvieron un desempeño aún peor: cada una se desplomó más de un 5%. Intel perdió un 4%.
Los bonos de CoreWeave encienden las alarmas
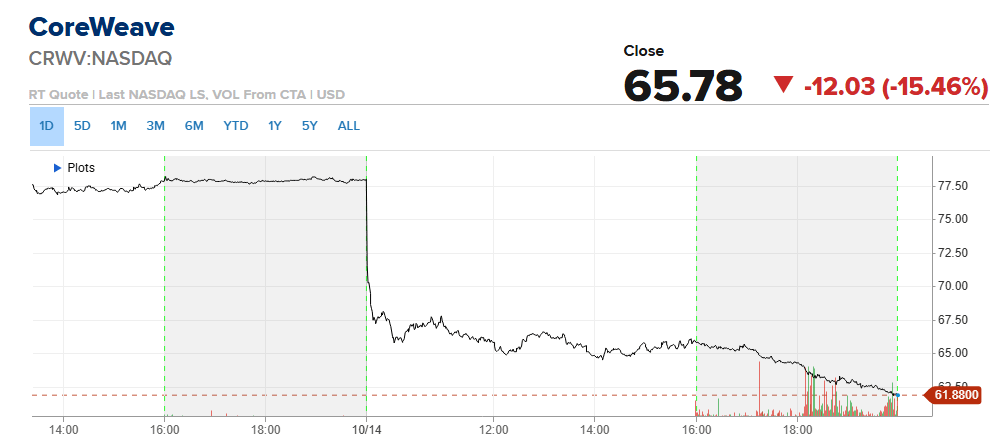
Ninguna acción reflejó la preocupación por la deuda tanto como CoreWeave. Sus acciones se desplomaron hasta un 17% durante la sesión, antes de cerrar con una caída de alrededor del 15,5%, y sus bonos con vencimiento en 2032 se negociaron por menos de 80 centavos por dólar.
Para la mayoría, la lógica de los bonos funciona al revés. Cuando baja el precio, sube el rendimiento; por eso, un rendimiento cercano al 15% indica que los prestamistas ahora exigen una rentabilidad muy elevada por prestar su dinero a CoreWeave. La caída ya había llamado la atención de Elon Musk, quien respondió en su propia red social con una sola palabra: «uf».
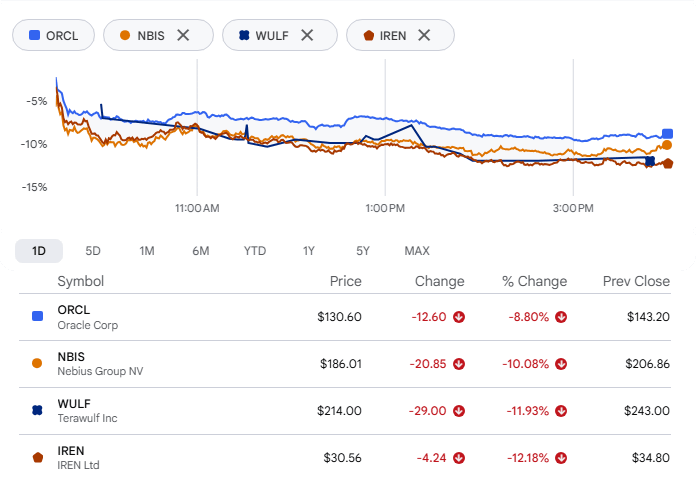
El director ejecutivo Michael Intrator respondió en un correo interno. Escribió que el mercado estaba actuando de forma «irracional» porque no entiende cómo gana dinero la empresa. También señaló a sus rivales y dijo que las salidas a bolsa inestables y demoradas, así como las operaciones de deuda que varios de ellos han intentado, están influyendo en la percepción de los inversores sobre CoreWeave. CoreWeave no fue la única empresa que cayó. Oracle cedió alrededor de un 9%. Nebius, TeraWulf e IREN bajaron más de un 10%.
Barclays le quita brillo a Dell y HPE
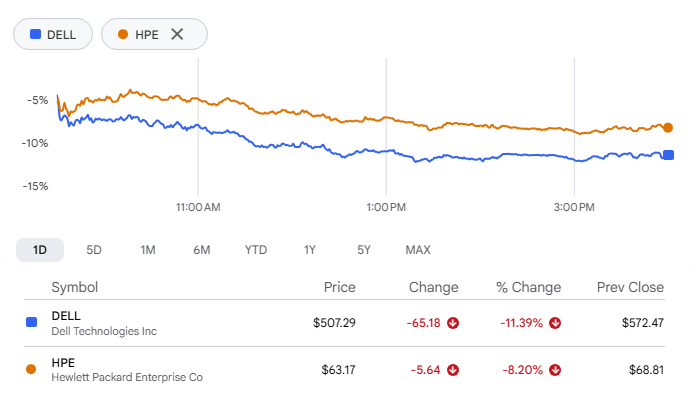
Las empresas de hardware también recibieron un golpe. Barclays rebajó la recomendación de Dell Technologies y Hewlett Packard Enterprise de sobreponderar a ponderación de mercado. Dell se desplomó más de un 11% y HPE perdió alrededor de un 8%. Ambas habían sido de las grandes ganadoras del año: antes de la rebaja, Dell había subido más de un 350% en 2026 y HPE, un 185%. Los analistas del banco dudan que esas rachas puedan durar mucho más y sostienen que la reciente fortaleza de los ingresos refleja más el encarecimiento de la memoria que una demanda real de inteligencia artificial.
Los productores de petróleo marcan récords
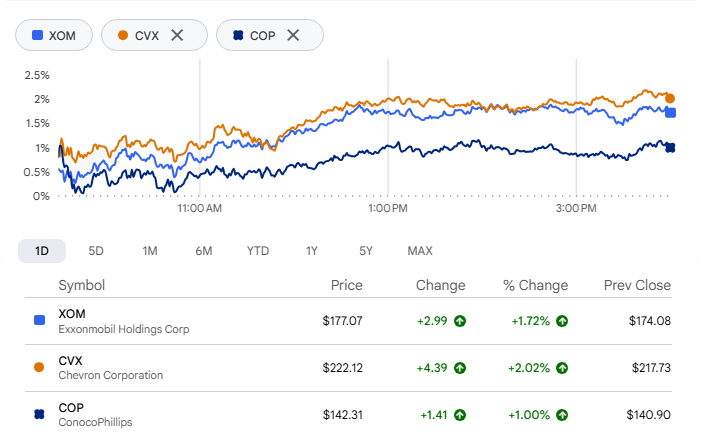
Al menos el crudo siguió subiendo. El petróleo estadounidense avanza un 4% esta semana y cotiza por encima de los 95 dólares el barril, impulsado por los enfrentamientos entre Arabia Saudita y los militantes hutíes respaldados por Irán, así como por la intensificación de los ataques iraníes contra petroleros y otros buques comerciales que cruzan el estrecho de Ormuz.
Eso llevó a los mayores productores estadounidenses a alcanzar máximos intradía históricos. Exxon Mobil superó los 177 dólares, Chevron tocó los 222,20 dólares y ConocoPhillips llegó a los 142,50 dólares, aunque desde entonces todas han retrocedido un poco.
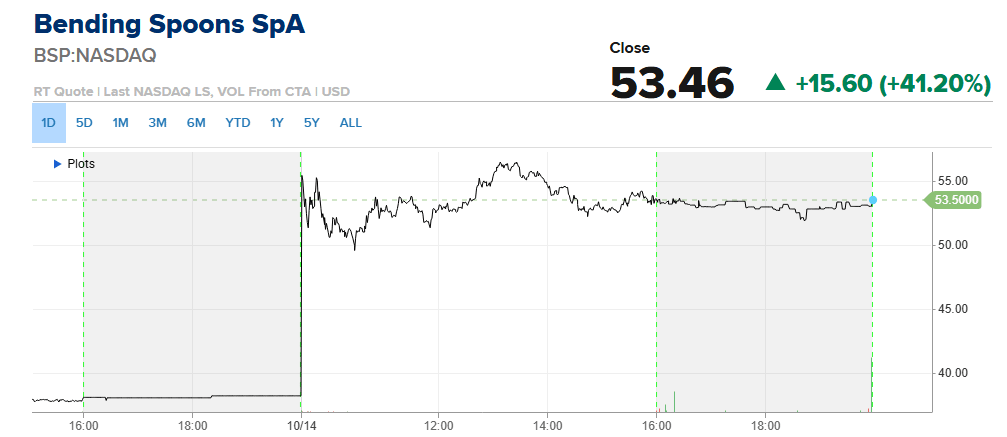
Berkshire firma otro cheque. Bending Spoons, el grupo italiano que adquiere empresas de forma serial, saltó más de un 40% después de que unos documentos regulatorios revelaran que Berkshire Hathaway invirtió otros 330 millones de dólares. Berkshire recibe 10 millones de acciones nuevas a 33 dólares cada una, lo que eleva su participación en la empresa al 4%. Esto se suma a los 600 millones de dólares que Berkshire invirtió en julio, cuando Bending Spoons salió a bolsa en el Nasdaq.
Análisis sectorial:
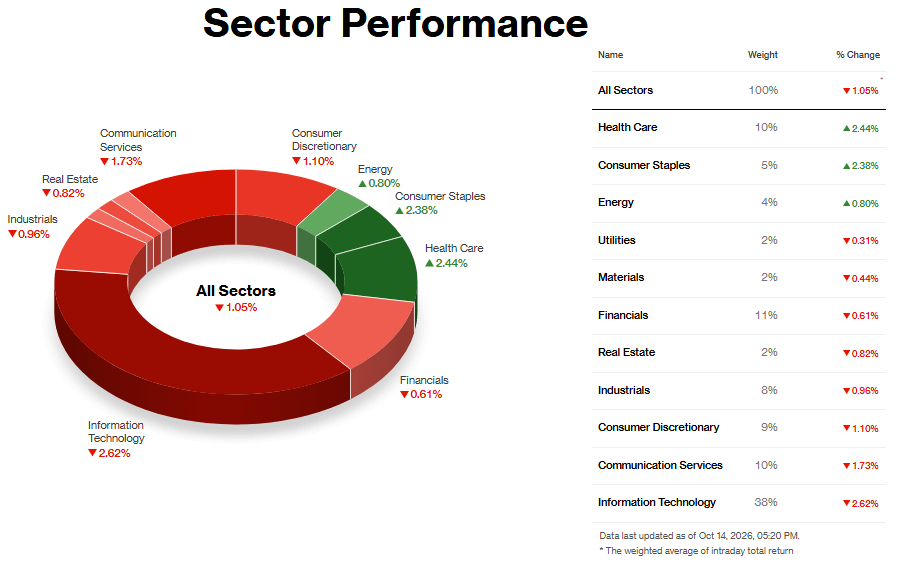
Solo tres sectores cerraron al alza el miércoles, y los tres son refugios para los inversores cuando el problema son los tipos. Salud (+2,44%), Productos básicos de consumo (+2,38%) y Energía (+0,80%) encabezaron una sesión de ventas tras conocerse que el IPC de septiembre subió un 3,7% interanual, frente a las previsiones del 3,6%; la inflación subyacente también fue más alta de lo esperado. Los rendimientos siguieron esa tendencia: el de los bonos del Tesoro a 10 años superó el 5,27%. Los funcionarios de la Fed añadieron presión: John Williams, de la Fed de Nueva York, dijo que parece apropiado volver a subir los tipos una vez más este año.
El sector de Salud fue la expresión más clara de la búsqueda de activos defensivos. AstraZeneca, Merck, Bristol-Myers, AbbVie, Lilly y Pfizer subían alrededor de un 4% al mediodía, impulsadas por noticias específicas de las empresas, como la nueva colaboración de Lilly para un ensayo clínico y una mejora de recomendación de UBS para Amgen. No encontré ningún catalizador específico para las empresas de Productos básicos de consumo, así que el movimiento parece reflejar la búsqueda de poder de fijación de precios y ganancias estables mientras caían las acciones de crecimiento.
Energía tenía un respaldo más firme. Las fuerzas hutíes atacaron un edificio administrativo de Saudi Aramco en Dhahran, y el Brent se mantuvo por encima de los 106 dólares. Eso convierte a Energía en una apuesta ligada a la guerra con Irán, que durará solo mientras persista el riesgo para el suministro. La rotación hacia activos defensivos lleva varios días gestándose.
Los sectores con peor desempeño
Tecnología de la Información cayó un 2,62% y, dado que representa el 38% del índice, eso por sí solo explica la mayor parte del retroceso del S&P 500. La presión provino de los semiconductores. El mercado de Seúl se había desplomado casi un 11% el día anterior, al venderse las acciones de los principales fabricantes de chips por temor a que CXMT, de China, erosione la cuota de mercado y la rentabilidad de Samsung, SK Hynix y Micron. En Nueva York, Nvidia bajó alrededor de un 3%, mientras que Micron y AMD cayeron más de un 4% y un 5%, respectivamente. También pesaron las preocupaciones por las valoraciones: Barclays rebajó la recomendación de Dell, HPE y NetApp, y Dell perdió un 8,28%. Además, el aumento de los rendimientos perjudicó a las acciones de crecimiento de larga duración. La debilidad se extendió a todo el sector.
Servicios de Comunicación (-1,73%) no tuvo un único factor dominante. Netflix anunció el despido de alrededor del 6% de su plantilla y sus acciones cedieron las ganancias iniciales, mientras que la caída de Skydance fue un ajuste técnico cuando sus warrants empezaron a cotizar por separado. El resto parece deberse al contagio de la venta de acciones de crecimiento.
Consumo Discrecional (-1,10%) tampoco tuvo un catalizador empresarial que pudiera confirmar. La inflación impulsada por la gasolina y los mayores costos de los préstamos pesan sobre el sector, aunque los resultados de los bancos sugieren que los consumidores aún resisten.
La próxima prueba llega pronto
El jueves se conocerán los precios al productor, y la Fed se reúne el 27 y 28 de octubre; otra subida sigue sobre la mesa. Las empresas que se endeudaron mucho para desarrollar capacidad de inteligencia artificial ahora ven cómo el costo de esa deuda cambia día a día. Nadie ha determinado aún cuánto les exigirán los inversores para que sigan endeudándose.