

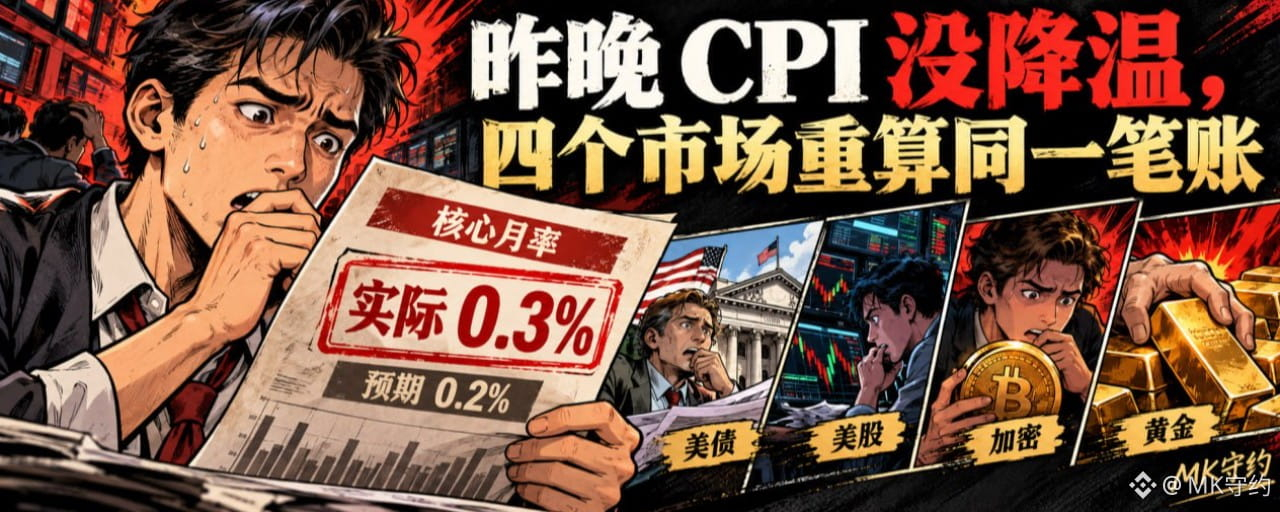


La inflación repunta, ¿por qué cae el oro?
¿No se supone que Bitcoin protege contra la inflación? ¿Por qué también cae?
Si anoche te fijaste solo en la cifra «3,7 %», es fácil confundir lo que significan estas dos cosas.
Al mercado le preocupa más hasta dónde llevará la Reserva Federal el precio del dinero a raíz de estos datos de inflación.
El 14 de octubre a las 20:30, hora de Pekín, Estados Unidos publicó el IPC de septiembre.
La inflación general interanual fue del 3,7%, frente al 3,6% previsto y al 3,4% anterior.
La inflación general mensual fue del 0,6%, frente al 0,4% anterior.
La inflación subyacente interanual fue del 2,6%, frente al 2,5% previsto y al 2,4% anterior.
La inflación subyacente mensual fue del 0,3%, frente al 0,2% previsto y al 0,3% anterior.
Esta última cifra es la discrepancia más importante que hay que observar de anoche.
El mercado esperaba que la variación mensual del IPC subyacente bajara del 0,3% al 0,2%, pero no bajó.
Uno. El petróleo influye, pero no se puede culpar solo al petróleo.
En septiembre, los precios de la gasolina subieron un 9,1% respecto al mes anterior y representaron más de la mitad del aumento mensual del IPC general.
Esto demuestra que la energía fue uno de los principales motores del repunte inflacionario de esta vez.
Pero la variación mensual de los precios de la vivienda también subió del 0,3% al 0,4%, y la variación mensual del IPC subyacente, que excluye los alimentos y la energía, se mantuvo en el 0,3%.
Es difícil explicar por completo estos datos con solo decir «alteraciones en el precio del petróleo».
La valoración de Shouyue es que este IPC ha complicado la apuesta de que «la inflación irá bajando poco a poco por sí sola».
Pero que sea difícil no significa que la Reserva Federal vaya a subir los tipos necesariamente en su próxima reunión.
Los datos modifican las expectativas sobre la política monetaria, pero las decisiones también deben tener en cuenta el empleo, el crecimiento y las condiciones financieras. Traducir directamente una cifra superior a lo previsto como «la subida de tipos está decidida» también puede salir caro.
Dos. Los bonos del Tesoro recibieron primero un golpe, pero luego recuperaron gran parte de la caída.
Aclaremos primero la dirección: cuando suben los rendimientos de los bonos del Tesoro, bajan los precios de los bonos existentes a tipo fijo.
Tras la publicación de los datos, el rendimiento del bono del Tesoro estadounidense a 10 años llegó a superar el 5,32%, pero luego cedió gran parte de la subida. Los rendimientos a corto plazo también se dispararon al principio y después retrocedieron.
Este proceso es más valioso que fijarse únicamente en el máximo intradía.
En la primera reacción, el mercado reevaluó la posibilidad de que los tipos fueran más altos, vendió bonos e impulsó los rendimientos al alza.
La posterior recuperación de los precios de los bonos indica que el golpe inicial no se mantuvo intacto hasta el final. También pudieron influir factores como la demanda de activos refugio y los ajustes de posiciones; no se puede atribuir toda la volatilidad únicamente al IPC.
Para operar, la diferencia es enorme.
Un repentino repunte intradía de los rendimientos es un impacto.
Solo si los rendimientos se mantienen elevados durante un periodo prolongado se generará una presión más persistente sobre la financiación y las valoraciones.
Si solo muestras el gráfico del primer minuto y dices que «los bonos del Tesoro se desplomaron durante toda la noche», te pierdes lo que pasó después.
Tres. La caída de las acciones estadounidenses refleja cuánto menos está dispuesto a pagar hoy el mercado por los beneficios futuros.
Al cierre de anoche, el S&P 500 había caído alrededor de un 1,1%, el Nasdaq Composite cerca de un 1,9% y el Dow Jones aproximadamente un 0,1%. Las acciones relacionadas con la IA lideraron las caídas.
El mismo dato de IPC no afectó por igual a los tres índices.
Cuando aumentan las expectativas de tipos de interés, las acciones cuyas valoraciones dependen de beneficios más lejanos suelen ser más sensibles. Por cada cien dólares de ganancias futuras, el mercado puede estar dispuesto a pagar menos hoy.
Esto no significa que los pedidos de una empresa desaparecieran en el instante en que se publicaron los datos.
Significa que el mercado empieza a exigir una rentabilidad mayor para seguir asumiendo el riesgo de estas historias de crecimiento.
Hay que prestar especial atención a esto: después de que los rendimientos retrocedieran desde sus máximos anoche, la presión sobre las acciones no desapareció al mismo tiempo. El seguimiento intradía de la Bolsa de Nueva York dejó constancia clara de esta divergencia.
Por eso, para saber si las acciones estadounidenses podrán recuperarse, hay que observar tanto los tipos de interés como los beneficios empresariales. Atribuir toda la presión previa sobre los semiconductores y el sector de la IA al IPC es simplificar demasiado el problema.
Cuatro. En cripto, primero se negocia en función de las condiciones del dólar; para el bitcoin también importa si hay compradores dispuestos a absorber la oferta.
En la instantánea del mercado de la Bolsa de Nueva York, tomada a las 14:30, hora del este, el bitcoin rondaba los 81.600 dólares.
Esto es una instantánea intradía, no un «precio de cierre» unificado para el mercado cripto.
La narrativa de escasez a largo plazo del bitcoin puede coexistir con las operaciones a corto plazo basadas en la liquidez del dólar.
Si una inflación más alta de lo previsto lleva al mercado a temer tipos más altos y una financiación más cara, los inversores pueden reducir a corto plazo sus posiciones más volátiles.
Si hay una concentración de posiciones largas apalancadas, una caída del precio también puede activar liquidaciones forzosas y amplificar el impacto. Pero, sin datos de liquidaciones verificados, no podemos atribuir toda la caída de anoche a «ventas provocadas por liquidaciones».
Shouyue siempre ha recalcado que BTC es el ancla del mercado cripto.
Que BTC se estabilice es un requisito importante para observar la recuperación de otras criptomonedas principales; pero que el ancla se estabilice no significa que todas las monedas vayan a subir a la vez. También hay que fijarse en la demanda al contado, el volumen negociado y si el rebote recupera niveles estructurales clave.
Un contexto macroeconómico bajista es motivo para exigir más antes de abrir posiciones largas. Para abrir posiciones cortas concretas, aún hay que esperar a que el precio confirme la tendencia.
Cinco. El oro protege contra la inflación, ¿por qué también cayó esta vez?
Cuando Reuters publicó la noticia, el oro al contado había caído alrededor de un 1,45%, hasta los 4.096,58 dólares por onza; el índice del dólar había subido cerca de un 0,35%.
El oro no paga intereses.
Si una inflación más alta de lo previsto eleva primero las expectativas de subidas de tipos, los rendimientos de los bonos y el dólar, el coste de oportunidad de mantener oro y la presión de su cotización en dólares podrían pesar más que su demanda como cobertura contra la inflación.
Por eso, aunque el oro puede proteger frente a la pérdida de poder adquisitivo a largo plazo, eso no garantiza que suba el día en que el IPC supera las previsiones.
Hay otro aspecto que se presta a confusión.
No podemos restar la variación interanual del IPC de este mes al rendimiento nominal del bono a 10 años y tomar el resultado como el tipo de interés real efectivo del mercado. Para evaluar la presión de los tipos reales, hay que observar indicadores de mercado como los rendimientos de los bonos del Tesoro protegidos contra la inflación.
No podemos afirmar que los tipos de interés reales hayan subido en la misma medida solo porque los rendimientos nominales subieran durante la sesión.
La evolución del oro dependerá de la combinación de los movimientos del dólar, los tipos de interés reales y la demanda de activos refugio. Limitarse a decir «la inflación es alta, compra oro» deja fuera varios factores importantes.
Seis. Qué vigilará Shouyue a continuación
Primero observaría los rendimientos de los bonos del Tesoro a corto plazo para ver si se mantienen las expectativas de subidas de tipos.
Después, observamos los rendimientos de los bonos a largo plazo y el dólar para determinar si la presión sobre la financiación continúa.
Después, observamos las acciones tecnológicas y BTC: una vez que se modere la presión de los tipos, ¿regresarán de verdad los compradores? Si los bonos ya se han recuperado y los activos de riesgo siguen sin levantar cabeza, habrá que estar alerta: es posible que el mercado afronte otras presiones.
Por último, observamos si el oro encuentra una demanda sostenida ante los cambios del dólar y de los tipos de interés.
No podemos analizar estos cuatro mercados como si cada uno contara una historia independiente, ni encajarlos a la fuerza en una relación de subidas y bajadas sincronizadas para siempre.
La pregunta común de anoche era esta: si la inflación resulta más persistente de lo esperado, ¿sigue compensando asumir riesgos a estos precios?
Mi respuesta está clara.
Primero, reconozcamos el impacto de los datos en el apetito por el riesgo y luego observemos si el mercado ha logrado absorberlo. Los rebotes intradía deben analizarse según la estructura del día; para evaluar la tendencia, hay que esperar confirmación en marcos temporales más amplios.
No hay que condenar todos los activos por un solo dato.
Y tampoco debemos tomar un solo rebote como prueba de que la financiación ya vuelve a ser más barata.
Puedes tener activos distintos, pero todos deben responder a la misma pregunta: ¿ofrece el precio actual una rentabilidad suficiente para compensar el riesgo que asumes?