

Amigos, ¿les ha pasado esto alguna vez? Bitcoin cae y la plaza se llena de mensajes como «¡Corran!» o «¡Va a valer cero!». A ti también te entra el pánico y, con un temblor en la mano, vendes justo en el mínimo. Pero nada más vender, vuelve a subir como la espuma y te dan ganas de estrellar el móvil. No te apresures a culparte por haber vendido impulsivamente. Hoy les voy a enseñar una perspectiva que siguen tanto las instituciones como los veteranos del mundo on-chain: la distribución de costos on-chain. Si la entiendes, sabrás cuándo preocuparte y cuándo, por el contrario, mantener la calma. Es precisamente otra de esas ideas que conviene tener siempre presente: «las instituciones compran lo que venden los pequeños inversores, que salen del mercado».
Empecemos por una idea sencilla. Cada bitcoin tiene un «precio de su última transacción», es decir, el costo que tuvo cuando llegó a manos de quien lo posee. Si promediamos el costo de todos los bitcoins, obtenemos el «precio realizado»: podemos entenderlo como el costo promedio de todos los poseedores del mercado. Es como tener una idea de cuál es el costo promedio de las posiciones de todos los accionistas de una empresa. [1]
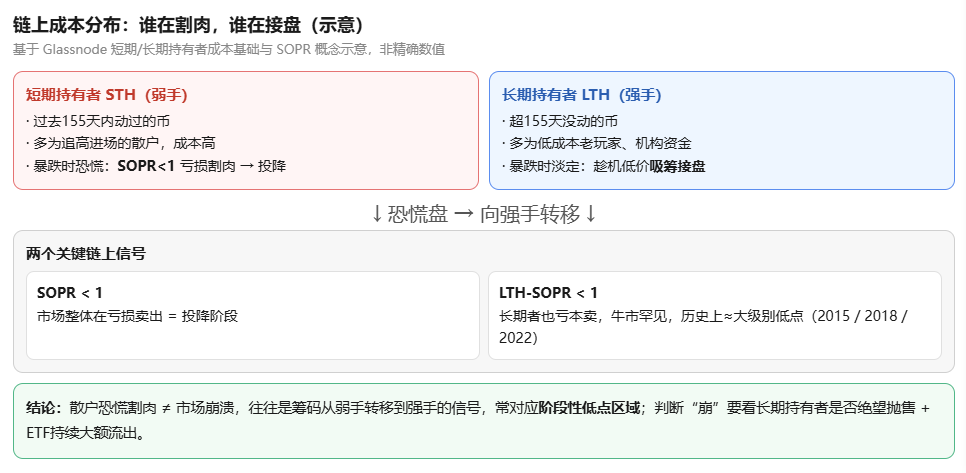
Observar solo el promedio de todo el mercado es demasiado general; lo importante es analizar cada grupo por separado. En los datos on-chain se toma como referencia la última vez que se movió una moneda: las que se movieron en los últimos 155 días corresponden a inversores a corto plazo. La mayoría son pequeños inversores que entraron persiguiendo los precios al alza y que tienden a asustarse: son las «manos débiles». Las monedas que no se han movido en más de 155 días corresponden a inversores a largo plazo. En su mayoría son veteranos e instituciones con un coste de adquisición bajo, capaces de mantener sus posiciones: son las «manos fuertes».[1][2]
¿Por qué distinguirlos con tanto detalle? Porque en cada caída brusca, quienes realmente venden presas del pánico casi siempre son los inversores a corto plazo. Compraron a precios altos y no soportan que el precio baje unos puntos; cuando venden, suelen hacerlo con pérdidas. En la cadena hay un indicador llamado SOPR: por encima de 1, significa que se vende con ganancias; por debajo de 1, que se vende con pérdidas. Cuando el SOPR se mantiene por debajo de 1, el mercado entra en una fase de «capitulación»: mucha gente no aguanta más y vende a precio de saldo.[3]
Una señal aún más contundente es que el LTH-SOPR caiga por debajo de 1; eso significa que incluso los inversores a largo plazo empiezan a vender con pérdidas. Esto es muy poco común en un mercado alcista y, históricamente, cada vez que ha ocurrido ha coincidido con un mínimo importante: enero de 2015, diciembre de 2018 y noviembre de 2022. A principios de este año, los inversores a largo plazo llegaron a registrar pérdidas contables de unos 2.400 millones de dólares en 48 horas. En los comentarios estalló la discusión: unos decían que todo había terminado y que el precio caería a cero; otros, que era la última sacudida del mercado.[4]
La clave está aquí: cuando los pequeños inversores venden presas del pánico, ese es precisamente el momento en que los más fuertes compran. Los activos que vendes los recogen quienes tienen un coste de adquisición muy bajo y pueden mantenerlos. Por eso los inversores institucionales —por ejemplo, los ETF al contado— se atreven a acumular discretamente durante una caída brusca: no se fijan en cuánto ha bajado hoy el precio, sino en si los fuertes están comprando y los débiles ya han capitulado.
Entonces, ¿qué deberíamos hacer quienes somos inversores comunes? Quédense con dos ideas prácticas. Primero, no equiparen una «caída» con un «desplome». Un verdadero desplome ocurre cuando incluso los inversores a largo plazo venden desesperados, los ETF registran salidas de capital cuantiosas y sostenidas, y los fundamentos se deterioran. En cambio, una venta por pánico de los inversores a corto plazo suele significar que los activos están pasando a manos más fuertes; históricamente, esto suele ocurrir cerca de mínimos locales. Segundo, no tomen decisiones en el momento de mayor pánico. Al analizar los datos on-chain, no se fijen solo en si el precio ha caído hoy: miren quién vende y quién compra.[2][3]
Por supuesto, esto no significa que debas lanzarte a comprar con todo tu dinero apenas veas una señal. Los indicadores on-chain son solo una referencia: no pueden predecir con exactitud dónde estará el mínimo, y la fase de capitulación puede durar desde unas semanas hasta varios meses. Lo que realmente nos enseñan es a no dejarnos llevar por el miedo ante una caída brusca: si entendemos quién tiene los activos, podremos mantener la calma. Como se suele decir, hay que mantener la cabeza fría cuando los demás sienten miedo, pero primero hay que entender de verdad por qué tienen miedo.
Para que se entienda mejor la relación entre quién vende y quién compra, aquí tienen un gráfico ilustrativo (valores aproximados):
Aviso: lo anterior es únicamente una interpretación personal del sector y no constituye asesoramiento de inversión.
Si también te interesa el trading, puedes dejar un comentario o unirte al chat para conversar, aprender y crecer juntos.
