

Esta noche (14 de octubre), todo el mercado contiene la respiración.
La Oficina de Estadísticas Laborales de EE. UU. publicará esta noche, hora de Pekín, el índice de precios al consumidor (IPC) de septiembre. Estos datos mantienen en vilo al mundo porque hace apenas un mes la Reserva Federal realizó su primera subida de tipos desde julio de 2023: el 16 de septiembre, el FOMC votó por unanimidad, 12 a 0, elevar el rango objetivo de los fondos federales en 25 puntos básicos, hasta el 3,75%-4,00%.
La subida de tipos ya se ha materializado, pero la historia está lejos de terminar. La verdadera incógnita es: ¿se trata de un «ajuste puntual para ponerse al día» o del comienzo de un nuevo ciclo de subidas de tipos?
Y el IPC de septiembre que se publica esta noche será la primera prueba decisiva para responder a esta pregunta.
Uno: ¿ha vuelto realmente la inflación?
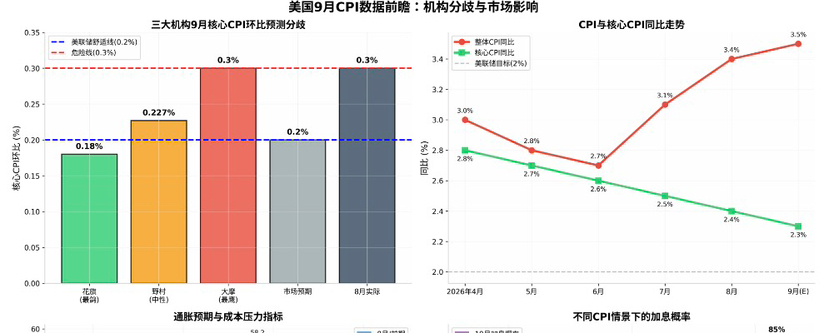
La inflación interanual medida por el IPC se mantuvo en agosto en un elevado 3,4 %. Aunque el IPC subyacente interanual bajó al 2,4 %, aumentó un 0,3 % mensual, su mayor alza mensual desde abril de este año y por encima del 0,2 % que esperaba el mercado.
Lo más preocupante es la energía. El crudo Brent ya ha superado los 100 dólares por barril y, a principios de septiembre, el precio medio del diésel en Estados Unidos superó por primera vez los 6 dólares por galón.
Además, el periodo de la encuesta del IPC de agosto precedió a esta reciente escalada del precio del petróleo, lo que significa que los datos de septiembre esconden una bomba que aún no ha estallado.
Los consumidores son quienes lo sienten de forma más directa. Según una encuesta de la Universidad de Michigan, las expectativas de inflación en Estados Unidos a un año han saltado del 4,0 % al 4,6 %, su nivel más alto desde junio.
Cuando las expectativas de inflación se desanclan, es difícil volver a controlarlas: ese es precisamente el escenario que más teme el presidente de la Reserva Federal, Warsh.
Pero justo en este momento crucial, los tres grandes de Wall Street han dado respuestas radicalmente distintas sobre los datos de esta noche.
Dos: tres pronósticos, tres mundos
Citi: una falsa alarma; la inflación se está moderando
La previsión de Citi es la más «moderada» para esta noche: el IPC subyacente de septiembre habría subido apenas un 0,18 % mensual.
A juicio de Citi, el 0,3 % del IPC subyacente de agosto fue solo ruido; la inflación subyacente sigue acercándose al objetivo del 2 %. Su razonamiento es que el encarecimiento del petróleo impulsa principalmente el IPC general, mientras que los precios de los bienes y servicios subyacentes siguen moderándose de forma gradual. Si los datos de esta noche confirman esa lectura, lo más probable es que la Reserva Federal mantenga los tipos sin cambios en octubre e incluso prepare el terreno para recortarlos a mediados de 2027.
El mundo de Citi: la inflación es temporal; basta con una subida de tipos.
Nomura: las subidas de tipos aún no han terminado; habrá otra en diciembre
La previsión de Nomura es más «intermedia»: un 0,227 % mensual para el IPC subyacente, justo en el umbral de lo «suficientemente alto».
Rob Subbaraman, responsable de investigación macroeconómica global de Nomura, había planteado un marco de análisis claro: si el IPC subyacente mensual se sitúa en el 0,2 % o menos, la Reserva Federal puede esperar; si alcanza el 0,3 % o más, la posibilidad de una subida de tipos es considerable. El 0,227 % significa que las presiones inflacionarias persisten, pero aún no están fuera de control.
Por eso, Nomura prevé que la Reserva Federal vuelva a subir los tipos en 25 puntos básicos en diciembre y que no los suba en 2027.
El mundo de Nomura: la inflación es persistente, pero sigue bajo control; como máximo, habrá dos subidas de tipos.
Morgan Stanley: no seas ingenuo, la inflación ha vuelto a acelerarse
La postura más agresiva es la de Morgan Stanley. Prevé que el IPC subyacente mensual de esta noche alcance el 0,3 %, igual que en agosto, y siga en la «zona de peligro».
Morgan Stanley ya había adoptado una postura más agresiva a mediados de septiembre. Prevé que, tras la subida de tipos de la Reserva Federal en septiembre, habrá otra de 25 puntos básicos en diciembre, lo que sumaría dos subidas en el año. Su argumento principal es que el encarecimiento de la energía se está trasladando a los costes de transporte y a los precios de los supermercados, mientras que la inflación de los servicios impulsada por los salarios (el PCE subyacente supercore ya ha subido al 3,9 %) no muestra señales de moderación.
El mundo de Morgan Stanley: las expectativas de inflación se están desanclando y la Reserva Federal debe actuar varias veces seguidas.
Tres: ¿en qué consiste exactamente el desacuerdo?
A primera vista, las tres entidades discuten por una décima del IPC de esta noche (0,18 % frente a 0,227 % y 0,3 %). Pero, en el fondo, las diferencias se reducen a tres cuestiones:
Primero: ¿se trasladará el impacto del petróleo a la inflación subyacente?
Citi cree que no: el alza del petróleo afecta principalmente al IPC general, mientras que la inflación subyacente refleja las tendencias internas, una vez excluida la energía. Morgan Stanley cree que sí: el diésel ha superado los 6 dólares, se están revisando los contratos de transporte y entran en vigor los recargos por combustible; todos estos costes acabarán reflejándose en los precios de los bienes.
Segundo: ¿a cuál hay que hacer caso, al IPC o al PCE?
Esta es la divergencia más desconcertante de la narrativa inflacionaria actual. El modelo de la Reserva Federal de Cleveland prevé que el IPC subyacente interanual baje al 2,3 %, mientras que el PCE subyacente subiría a alrededor del 3,5 %. El presidente de la Reserva Federal, Warsh, ya ha dejado claro que el PCE es el indicador de referencia para la política monetaria, y que presta especial atención al PCE supercore, que excluye la energía y la vivienda. Si se cree al IPC, la inflación se está moderando; si se cree al PCE, está empeorando. El IPC de esta noche es solo la mitad del rompecabezas; las revisiones metodológicas de la BEA del 30 de septiembre podrían volver a agitar las aguas.
Tercero: ¿ha cambiado la «función de reacción» de la Reserva Federal?
Desde que Warsh asumió el cargo en mayo, abandonó por completo la orientación prospectiva, y el mercado ya no puede anticipar la trayectoria a partir de las declaraciones de los funcionarios. Citi considera que los precios actuales del mercado incorporan una «prima de riesgo» excesiva y no reflejan las expectativas reales; Nomura advierte que esa misma «incertidumbre» constituye una amenaza para los activos de riesgo.
Cuatro: tres escenarios para después de esta noche
Escenario uno (la versión de Citi): IPC subyacente ≤ 0,2 %. El mercado respira aliviado, la probabilidad de una subida de tipos en octubre se desploma, las acciones estadounidenses repuntan y los rendimientos de los bonos del Tesoro bajan. Pero no hay que cantar victoria todavía: las revisiones del PCE del 30 de septiembre y los datos del precio del petróleo de octubre podrían cambiar el panorama en cualquier momento.
Escenario dos (la versión de Nomura): IPC subyacente ≈ 0,22 %-0,25 %. El mercado duda, la Reserva Federal mantiene su discurso de «dependencia de los datos» y la probabilidad de una subida de tipos en diciembre oscila en torno al 50 %. Es la «inflación de Schrödinger» más desconcertante.
Escenario tres (la versión de Morgan Stanley): IPC subyacente ≥ 0,3 %. El mercado descuenta de inmediato «subidas consecutivas de tipos»; el rendimiento de los bonos del Tesoro a 10 años se dispara hacia el 5 %, el índice del dólar se dispara y los activos de riesgo mundiales quedan bajo presión. Lo más inquietante es que esto acorralaría a la Reserva Federal: cuanto más suba los tipos, mayor será la carga de los intereses de la deuda pública; si no los sube, las expectativas de inflación se desanclarán.
Cinco: unas palabras finales
Hace un año, Wall Street discutía cuántas veces se recortarían los tipos en 2026; un año después, la pregunta es cuántas veces más habrá que subirlos.
Esto, por sí solo, es la ironía más mordaz de la narrativa de que «la inflación ha muerto».
El IPC de esta noche no es solo una cifra. Es una prueba de fuego para la credibilidad de la Reserva Federal, el ancla para la valoración de los activos mundiales y el barómetro del bolsillo de los estadounidenses de a pie. Las diferencias entre Morgan Stanley, Nomura y Citi nos dicen que, entre la niebla que generan el impacto del petróleo, las revisiones metodológicas y la reformulación del marco de política monetaria, nadie sabe realmente hacia dónde se dirige la inflación.
Pero hay algo seguro: si los datos de esta noche vuelven a superar las expectativas, «la reanudación del ciclo de subidas de tipos» dejará de ser un titular alarmista de Wall Street y se convertirá en el tema dominante de los mercados financieros mundiales en el cuarto trimestre de 2026.