


Este miércoles a las 20:30, hora de Pekín, Estados Unidos publicará el índice de precios al consumidor (IPC) de septiembre. El mercado prevé que el fuerte aumento de los precios de la energía acelere notablemente la inflación general, pero que las presiones sobre los precios subyacentes —sin contar alimentos ni energía— sean relativamente moderadas, lo que complicaría aún más la próxima decisión de política monetaria de la Reserva Federal.
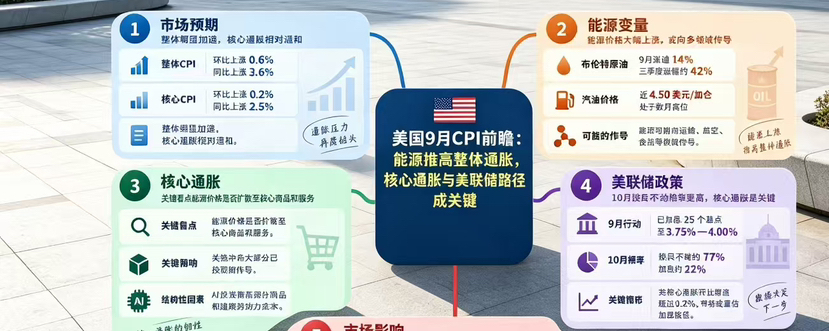
El consenso del mercado prevé que el IPC de Estados Unidos suba un 0,6 % intermensual en septiembre, claramente por encima del 0,4 % de agosto; la tasa interanual aumentaría del 3,4 % al 3,6 %. Se espera que el IPC subyacente suba un 0,2 % intermensual, por debajo del 0,3 % de agosto, mientras que la tasa interanual avanzaría ligeramente del 2,4 % al 2,5 %.

El petróleo, la mayor incógnita de la inflación de septiembre
Los precios de la energía en septiembre son el aspecto del IPC que más atención suscita. Debido al conflicto en Oriente Medio, a los riesgos para el transporte por el estrecho de Ormuz y a la escasez mundial de combustibles refinados, el crudo Brent acumuló en septiembre una subida superior al 14%, y avanzó alrededor del 42% en todo el tercer trimestre. A finales de septiembre, la gasolina en Estados Unidos rozaba los 4,50 dólares por galón, su nivel más alto en varios meses.
Joe Brusuelas, economista jefe de RSM, advirtió que el IPC de septiembre presenta un claro riesgo al alza, porque los cambios tan rápidos en los precios de la energía pueden hacer que los modelos de previsión de los economistas subestimen el aumento real.
El impacto del encarecimiento de la energía tampoco tiene por qué limitarse a la gasolina. Robert Sockin, economista jefe para Estados Unidos de PGIM, señaló que, si los precios del petróleo se mantienen altos, los costes del transporte, la aviación, los alimentos y otros bienes podrían verse afectados gradualmente. Esta semana, el presidente de la Reserva Federal de Nueva York, Williams, también afirmó que los precios de la energía ya están repercutiendo en componentes subyacentes, como los billetes de avión.
Sin embargo, por ahora no se ha producido una aceleración generalizada de los precios como la de 2022. Los economistas de Bloomberg consideran que el actual repunte de la inflación se concentra más en unos pocos «focos» que en una propagación amplia, lo que también explica por qué la Reserva Federal aún tiene tiempo para observar la evolución.
El IPC subyacente podría ser moderado; la clave está en si la energía se extiende a otros componentes
En comparación con el IPC general, los datos del IPC subyacente podrían ofrecer al mercado una señal relativamente moderada. Aunque el aumento interanual previsto por el mercado, del 2,5%, sigue muy por encima del objetivo de inflación a largo plazo del 2% de la Reserva Federal, ha descendido notablemente respecto a los máximos de los últimos años.
Los datos oficiales de agosto mostraron que el IPC general de Estados Unidos subió un 0,4% mensual y un 3,4% interanual, mientras que el IPC subyacente aumentó un 0,3% mensual y un 2,4% interanual.
Por lo tanto, lo que realmente hay que determinar con estos datos no es solo si la cifra interanual del IPC general alcanza el 3,6%, sino si los precios de la energía empiezan a repercutir de forma más amplia en los precios de los bienes y servicios subyacentes.
Williams afirmó que, en su mayor parte, el impacto de los aranceles en los precios de los bienes importados ya se ha trasladado según lo previsto. A corto plazo, conviene prestar más atención a la energía y a la demanda de inversión en IA. La demanda de centros de datos, chips y obras relacionadas ya ha elevado el coste de algunos bienes y de la mano de obra en la construcción, aunque por ahora estas presiones siguen concentradas en sectores específicos.
Si el aumento mensual del IPC subyacente de septiembre supera claramente la previsión del mercado del 0,2%, es posible que el mercado vuelva a evaluar el riesgo de que el impacto de la energía se esté extendiendo a un conjunto más amplio de precios.
Una subida de tipos en octubre no es el escenario de referencia, pero un IPC elevado podría cambiar las expectativas del mercado
En septiembre, la Reserva Federal ya subió los tipos 25 puntos básicos, elevando el rango objetivo de los tipos de los fondos federales al 3,75%-4,00%. Fue la primera subida de tipos del banco central en tres años.
Por ahora, el mercado sigue inclinándose a pensar que la Reserva Federal mantendrá los tipos sin cambios en su reunión del 27 y 28 de octubre. Los operadores asignan una probabilidad de alrededor del 77% a que no haya cambios en octubre, lo que implica una probabilidad de aproximadamente el 22% de una subida de tipos.
Williams, presidente de la Reserva Federal de Nueva York, considera que una subida más de los tipos este año podría ser adecuada, pero no ha dado señales de que sea urgente actuar ya en octubre. Collins, presidenta de la Reserva Federal de Boston, también cree que quizá sea necesario endurecer aún más la política monetaria antes de fin de año.
Por lo tanto, unas cifras en línea con las expectativas —0,6% para el IPC general y 0,2% para el subyacente— podrían reforzar los argumentos de la Reserva Federal para seguir observando la situación: la energía está impulsando la inflación al alza, pero las presiones subyacentes sobre los precios aún no se han deteriorado de forma notable.
El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue en niveles elevados, por encima del 5%, y las condiciones financieras ya se han endurecido notablemente. Que el IPC de septiembre confirme si el aumento de la inflación sigue limitado principalmente a la energía influirá directamente en las expectativas del mercado sobre si la Reserva Federal mantendrá los tipos sin cambios en octubre y volverá a subirlos en diciembre.
