


Esta semana está a punto de publicarse el importante dato del IPC, que será un punto de inflexión para los mercados financieros. ¿Cómo deben interpretarse los datos y cuál sería una reacción normal de las bolsas estadounidenses, el BTC y el mercado de bonos?
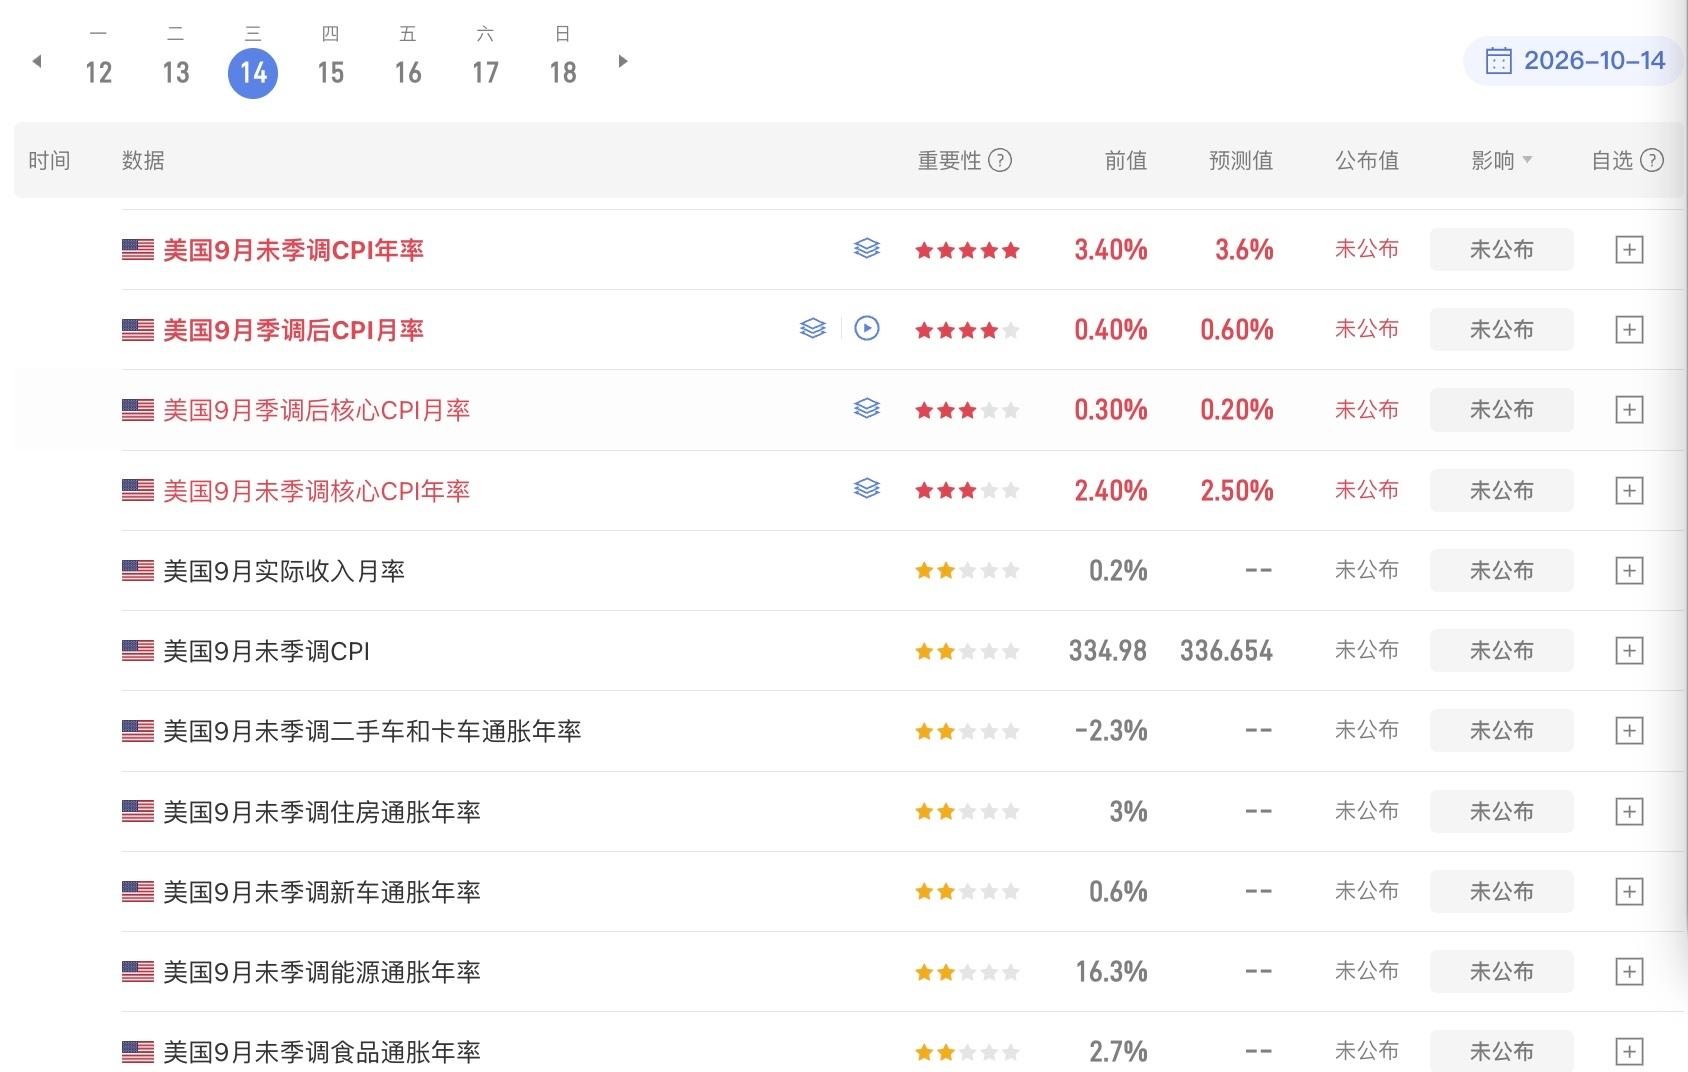
Según las expectativas actuales, la inflación general aumentaría tanto en términos interanuales como mensuales, principalmente debido al impacto de los precios de la energía. La inflación subyacente bajaría en términos mensuales y aumentaría ligeramente en términos interanuales #9月CPI来袭原油美债走势如何
Esta combinación de datos implica una moderación de la inflación a corto plazo, pero también persistencia o presiones inflacionarias a largo plazo. La inflación general está impulsada por el impacto de los precios de la energía. A la luz de las recientes señales de los funcionarios de la Reserva Federal, esto concuerda con que no se suban los tipos a corto plazo, aunque se mantenga la expectativa de una subida en diciembre.
Como dije antes, si lo vemos desde la perspectiva de una teoría conspirativa y partimos de que los datos pueden manipularse, el objetivo de la Fed es sencillo: subir las tasas una vez en septiembre como medida preventiva y, después, usar los datos para desplazar a diciembre las expectativas de la próxima subida. No subirlas en octubre y observar los datos económicos durante los dos meses siguientes. A medida que se acerque la reunión de diciembre, debilitar gradualmente, mediante los datos, la posibilidad de una subida ese mes. Si la inflación real está bajo control, se puede aplazar la subida hasta el primer trimestre del próximo año o incluso eliminar finalmente las expectativas de una subida.
Por supuesto, todo esto depende de que los datos del IPC, el PCE y el empleo de septiembre y octubre lo respalden. Por ahora, la metodología estadística del PCE ya ha cambiado, así que la clave está en el IPC. Mientras el IPC no sea demasiado elevado, lo más probable es que los datos se debiliten gradualmente hasta la reunión de diciembre. Ese sería un ritmo saludable: no dejar que el mercado se recaliente y, al mismo tiempo, permitir que el mercado anticipe de forma natural una subida de tasas que limite la liquidez por sí sola.
Volviendo al tema, esta noche habrá que prestar atención a cuánto influyen la energía, los bienes básicos y los servicios básicos en el IPC general y el IPC subyacente. Habrá que revisar los datos detallados.
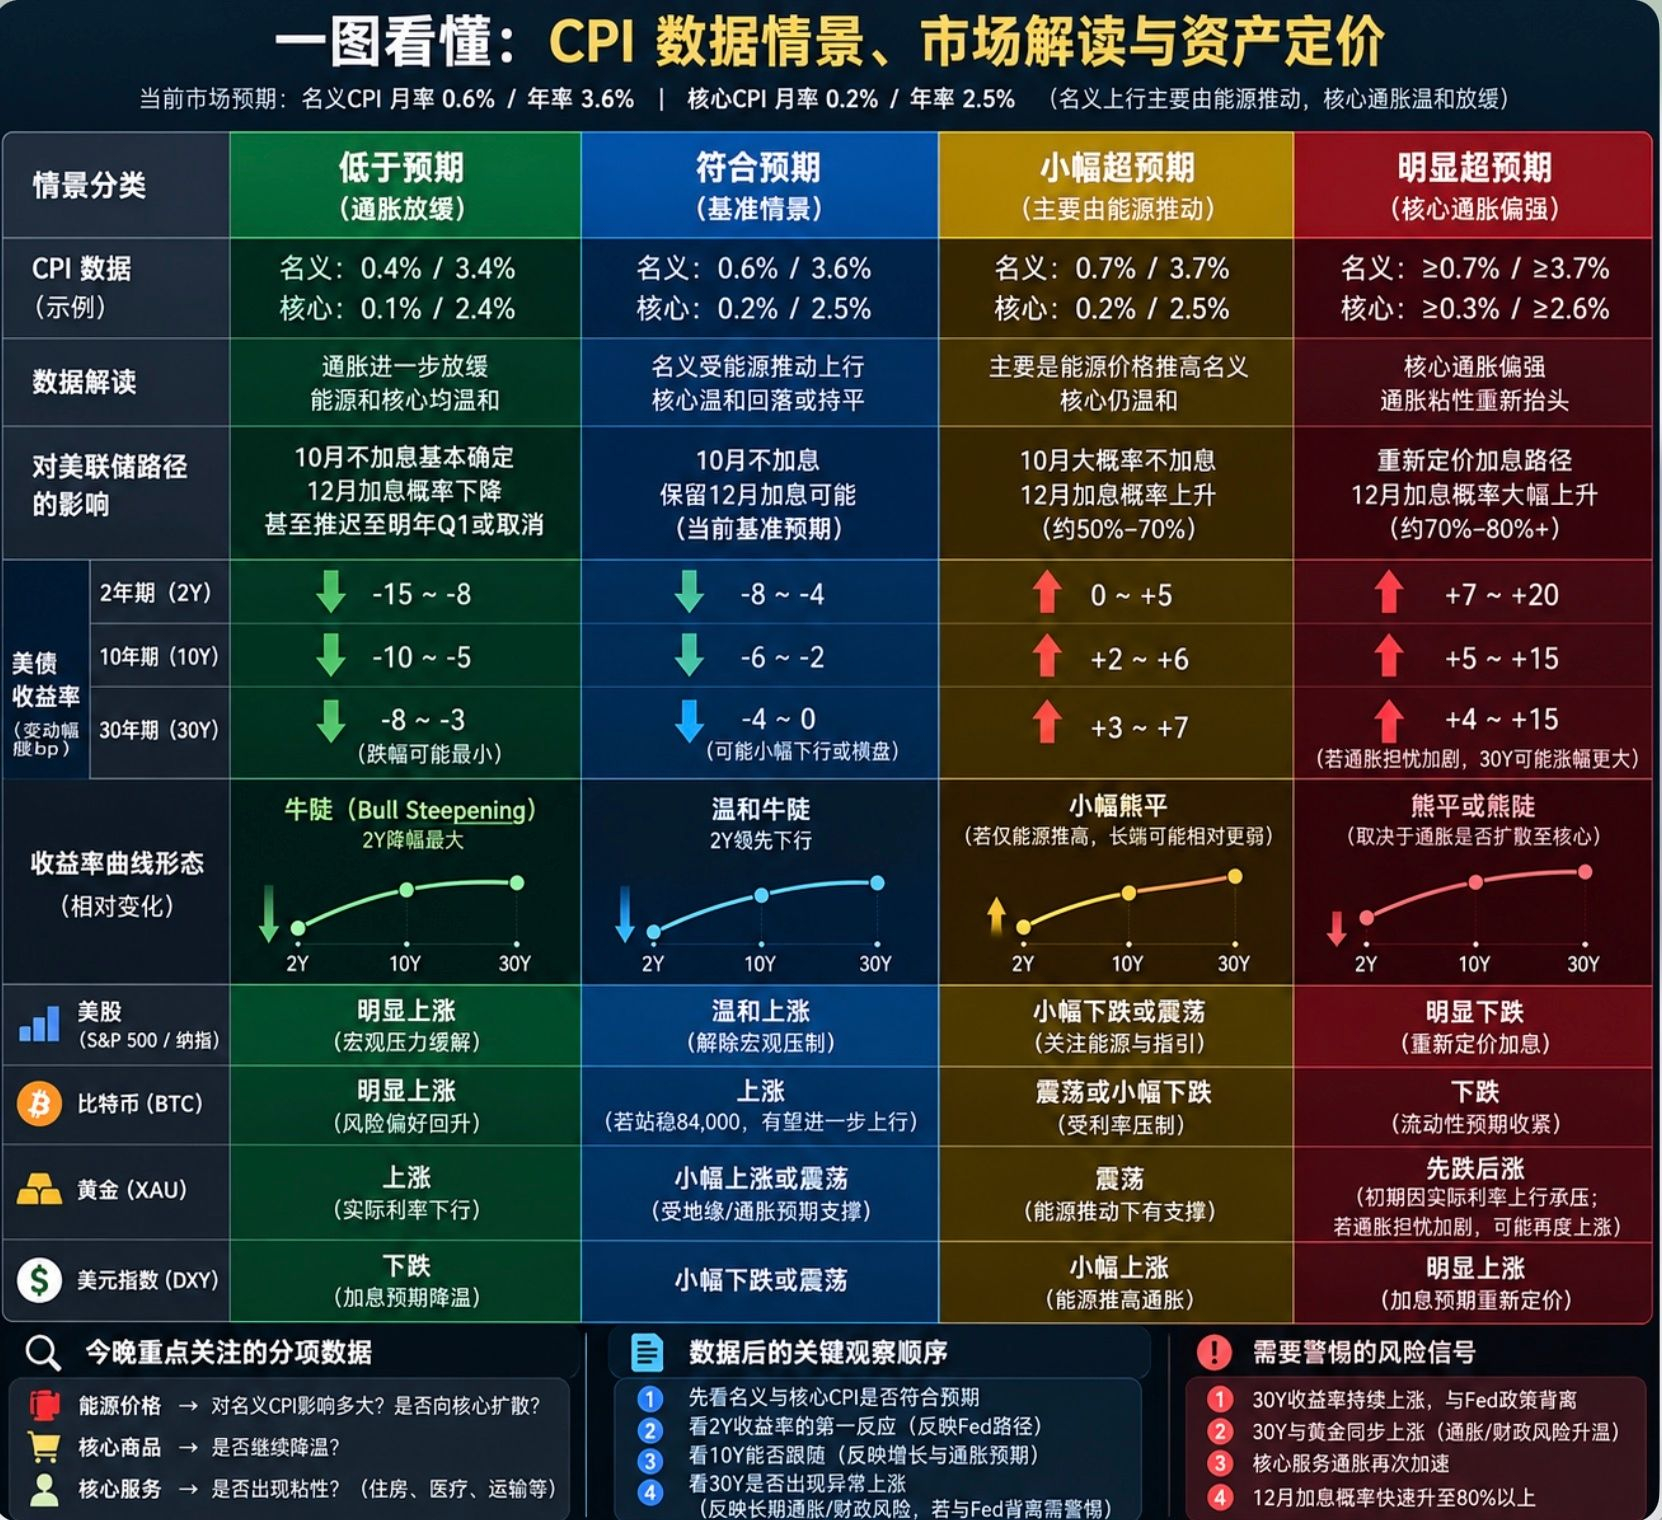
Volviendo a los mercados financieros, por la dinámica del mercado desde el lunes hasta hoy, es evidente que los factores macroeconómicos lo están presionando. También está claro que el mercado ya ha incorporado parcialmente en los precios el IPC de esta noche. Si el dato queda por debajo de las expectativas o las cumple, será positivo; el primer caso sería más favorable, mientras que el efecto positivo de un dato en línea con las expectativas sería menor. En cambio, si el dato supera las expectativas y muestra mayores presiones inflacionarias, habrá que estar atentos a los factores negativos. La probabilidad de una subida de tasas en diciembre es del 70%; si sube al 80%, el mercado podría seguir incorporando en los precios una subida en diciembre.
En cuanto a la bolsa estadounidense, la mayoría de los bancos ya han publicado sus resultados y han tenido un buen desempeño. La financiación de capital para la IA no presenta problemas, y los resultados de hoy de ASML también mostraron cifras sólidas y buenas perspectivas de futuro. A corto plazo, no hay que preocuparse por los fundamentales del sector. Si el IPC de esta noche cumple las expectativas, se aliviará temporalmente la presión macroeconómica sobre la bolsa estadounidense y podría provocar un fuerte rebote.
En cuanto a #Bitcoin, primero hay que ver si logra superar y mantenerse de forma sostenida por encima de los 84.000. Por ahora, estamos en una fase de tasas de interés a largo plazo elevadas, lo que endurece aún más las condiciones de liquidez para los mercados de riesgo. La falta de una narrativa propia de BTC podría restarle atractivo para el capital.
En el mercado de bonos, si los datos cumplen o quedan por debajo de las expectativas, los rendimientos de los bonos a 2, 10 y 30 años bajarán en conjunto. Es posible que el rendimiento a 30 años registre la caída más lenta.
Por el contrario, si los datos superan las expectativas, la valoración del mercado de bonos se volverá más compleja. Es inevitable que suban los rendimientos a 2 años, pero la evolución de los rendimientos a 10 y 30 años dependerá de si suben por la preocupación por la inflación o si retroceden al incorporar unas mayores expectativas de subidas de tasas.
Lo más peligroso para el mercado de bonos ahora mismo es que los rendimientos de los bonos a largo plazo diverjan de la política de la Fed y sigan subiendo; eso sería bastante problemático. Si los rendimientos a 30 años y el oro suben al mismo tiempo, ¡sería una de las señales de crisis!