


Papertrade es la plataforma de derivados on-chain más reciente que está dando que hablar. Se lanzó en HyperEVM, la capa de contratos inteligentes de Hyperliquid, el 10 de octubre. Apenas cuatro días después, sus ingresos alcanzaron los 37,03 millones de dólares, según DefiLlama. Pump.fun generó 16,06 millones de dólares en ingresos en siete días, mientras que Hyperliquid obtuvo 14,56 millones. Juntas, Papertrade ya está generando más ingresos que dos de los nombres más importantes del sector.
En el periodo de 24 horas, Papertrade ocupa el tercer puesto entre los más de 2600 protocolos que sigue DefiLlama, solo por detrás de Tether y Circle.
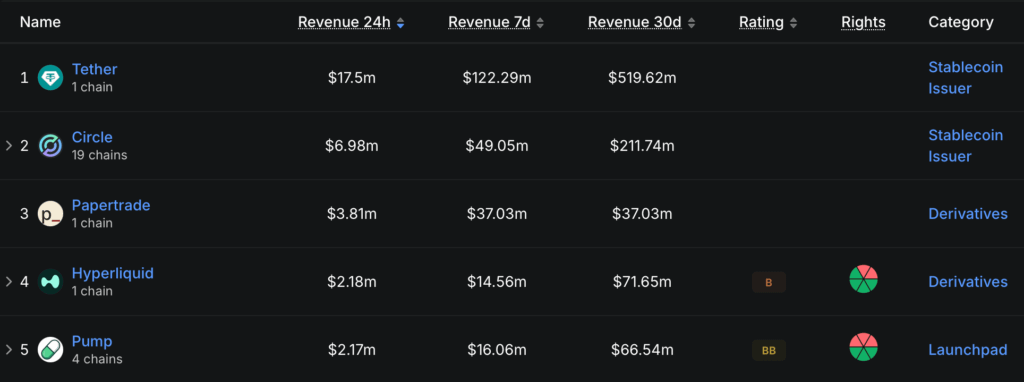
Todas las operaciones de Papertrade se realizan contra un fondo común
En la mayoría de los exchanges, un operador compra, otro vende y el exchange cobra una pequeña comisión por emparejarlos. Papertrade funciona de otra manera, porque no hay un segundo operador con quien emparejar la operación. Los usuarios apuestan a si BTC o ETH subirá o bajará, y un fondo común de USDC toma la posición contraria.
Cuando un operador gana, el fondo paga. En cambio, cuando pierde, el dinero va al fondo y el operador recibe tokens PAPER recién emitidos, a razón de 100 PAPER por cada dólar perdido. La documentación oficial de Papertrade también indica que el token no tiene asignaciones para el equipo, inversores de capital riesgo ni airdrops, así que perder es la única forma de que los tokens lleguen a existir. Cuando el fondo supera los 5 millones de dólares, todo lo que exceda esa cantidad se destina a quienes hacen staking de PAPER. Por ahora, los tokens no se pueden vender ni transferir entre carteras.
La plataforma ofrece un apalancamiento de hasta 1000x, por lo que las pérdidas pueden acumularse muy rápido. Con ese nivel de apalancamiento, un depósito de 100 $ se convierte en una posición de 100.000 $, y un movimiento de apenas el 0,1 % en la dirección contraria puede liquidar las operaciones.
La mayor parte de los ingresos de Papertrade proviene de las pérdidas acumuladas de los operadores. La cifra de 37 millones de dólares refleja, en su mayoría, cuánto han perdido los usuarios desde el sábado.
Una cartera movió el precio de ETH y ganó 1,28 millones de dólares
Papertrade no utiliza un libro de órdenes y toma los precios de BTC y ETH de Hyperliquid. Usa el punto medio entre el mejor precio que ofrecen los compradores y el mejor precio que piden los vendedores. Así que, en ese sentido, cuando fluctúa el precio en Hyperliquid, también cambia el de Papertrade.
La cartera 0x2025…840e tardó menos de un día en descubrirlo. Entre las 18:01 y las 18:02, hora del Este, del 10 de octubre, compró alrededor de 6.060 ETH en Hyperliquid. Al mismo tiempo, ya tenía abiertas enormes posiciones largas apalancadas en Papertrade. El precio de ETH subió unos 3 $, y aunque un movimiento del 0,12 % apenas se nota para la mayoría de los operadores, con una posición apalancada 1000x supone un cambio considerable. La cartera vendió y luego pasó a posiciones cortas para hacer lo contrario.
La factura en Hyperliquid fue de unos 52.000 $ en comisiones por operar con 231 millones de dólares en ETH. El pago en Papertrade fue de 1,28 millones de dólares. Desde entonces, Papertrade ha reducido los límites de posiciones abiertas.
Las nuevas pérdidas pagan a quienes perdieron antes
PAPER cambia quién es la casa. Quienes hacen staking reciben el excedente del fondo, y cada uno de ellos obtuvo sus tokens al perder una operación. Cuando el fondo supera los 5 millones de dólares, las nuevas pérdidas se redistribuyen entre los operadores que habían perdido antes.
Eso no es un reembolso. Un operador que pierde 1.000 $ recibe PAPER que todavía no puede vender, aunque hacer staking con esos tokens sí genera pagos en USDC. La tasa de emisión también baja cuando el fondo supera los 2 millones de dólares, así que quienes pierden más adelante reciben menos PAPER por dólar que quienes perdieron antes.
El modelo necesita un flujo constante de nuevas pérdidas. Cuando el fondo no puede cubrir una operación ganadora, Papertrade pone en cola las ganancias pendientes y las paga con las pérdidas de futuros operadores. Si las pérdidas disminuyen, los ganadores tienen que esperar más y quienes hacen staking ganan menos.
Las mentes más brillantes del mundo cripto ya leen nuestro boletín. ¿Quieres sumarte? Únete a ellas.