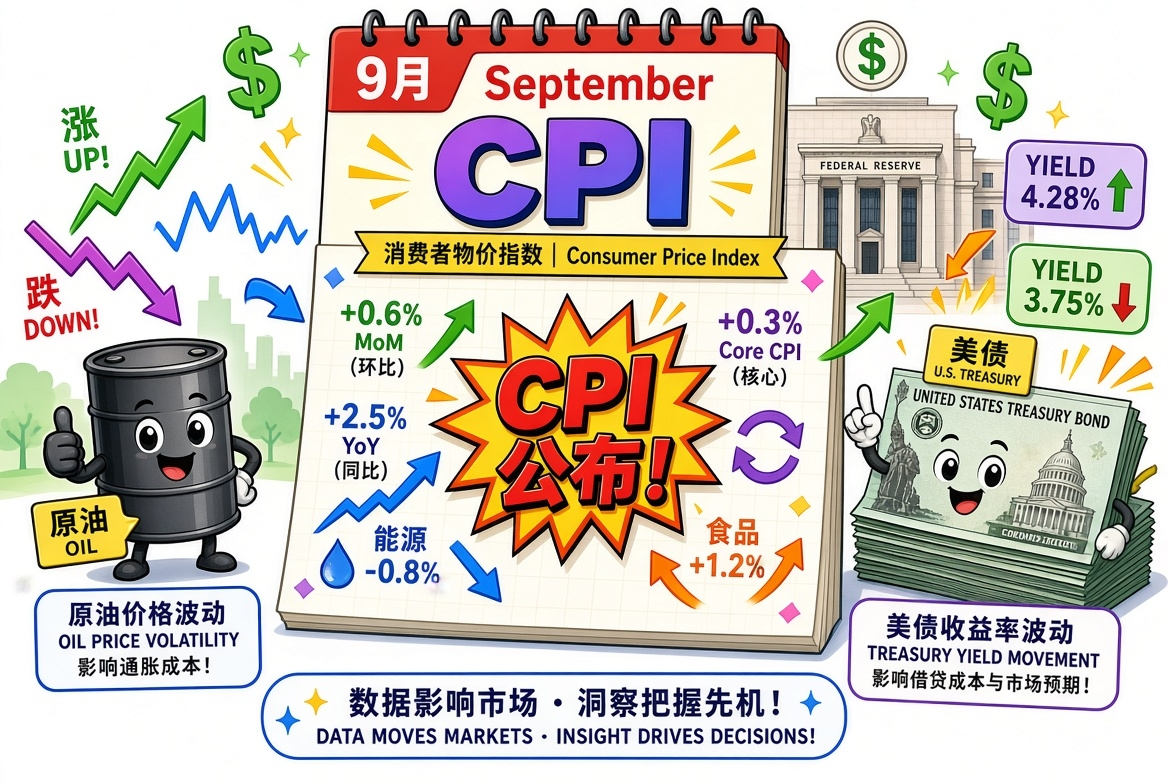

El IPC de septiembre (que se publicará el 14 de octubre a las 8:30 ET) será el último dato importante de inflación antes de la reunión de la Reserva Federal del 27 y 28 de octubre. En general, el mercado espera que la inflación general repunte debido a la recuperación de los precios de la energía, mientras que la inflación subyacente se mantenga relativamente moderada. El impacto en el petróleo crudo y los bonos del Tesoro de EE. UU. dependerá principalmente de cuánto se desvíen los datos de las expectativas, en especial el IPC subyacente.
Consenso del mercado (recopilación de varias fuentes)
IPC general: aproximadamente +0,5 %~0,6 % intermensual (dato anterior: +0,4 %), y aproximadamente 3,6 %~3,7 % interanual (dato anterior: 3,4 %).
IPC subyacente (excluidos alimentos y energía): aproximadamente +0,2 % intermensual (dato anterior: +0,3 %), y aproximadamente 2,4 %~2,5 % interanual (dato anterior: 2,4 %).
La energía es el principal motor. Los precios de la gasolina subieron con fuerza en septiembre (algunos análisis apuntan a un aumento mensual cercano al +9%~10%), lo que contribuyó de forma significativa al componente energético. El principal motivo fue el encarecimiento del petróleo debido a la situación en Oriente Medio, los riesgos en el estrecho de Ormuz y los conflictos relacionados con EE. UU. e Irán. Se prevé que el dato subyacente se modere, ya que los alquileres y los servicios de vivienda se han suavizado, y las presiones en servicios y bienes son relativamente controlables. Algunas instituciones (como Goldman Sachs) mantienen una postura algo más restrictiva; para el dato general interanual se prevé un 3,7%, y para el dato subyacente mensual, una cifra ligeramente superior al consenso.
Contexto actual: la Fed ya subió los tipos una vez en septiembre (rango objetivo de 3,75%-4,00%). El mercado descuenta una probabilidad baja de una subida en octubre (alrededor del 15%-20%) y presta más atención a diciembre y los meses posteriores. El rendimiento de los bonos del Tesoro de EE. UU. a 10 años ha rondado recientemente el 5,2% (aproximadamente el 5,21%-5,24% en torno al 13 de octubre). En cuanto al petróleo, el WTI se sitúa alrededor de los 94 dólares por barril y el Brent, cerca de los 105 dólares (niveles elevados, aunque con cierto retroceso).
Posible impacto en la evolución del petróleo crudo
El propio petróleo crudo es un factor clave del componente energético del IPC, no simplemente un «resultado». Tras la publicación de los datos:
En línea con las expectativas o ligeramente por encima (dato general elevado, con una gran contribución de la energía): a corto plazo podría reforzar la narrativa de una «inflación persistente» y respaldar que el petróleo fluctúe en niveles altos o repunte ligeramente, sobre todo si el mercado interpreta que los riesgos para el suministro persisten. Sin embargo, si el dato subyacente es moderado, es más probable que el petróleo esté determinado por la geopolítica (Oriente Medio y los acontecimientos energéticos relacionados con Rusia y Ucrania) y la oferta y la demanda reales, y no por el IPC en sí.
Una sorpresa muy por encima de lo esperado y elevada podría reavivar la preocupación por un mayor endurecimiento monetario y, de forma indirecta, debilitar las expectativas de demanda, lo que sería negativo para el petróleo. Por el contrario, si el dato subyacente es claramente moderado, el mercado podría centrarse más en el carácter temporal del impacto energético, y las fluctuaciones del petróleo dependerían más de los fundamentos.
En general, la dirección del petróleo después del IPC seguirá dependiendo en gran medida de la evolución geopolítica (por ejemplo, del suministro de diésel y de las noticias relacionadas con un alto el fuego), y no de un único dato. Últimamente, el petróleo y los rendimientos de los bonos del Tesoro de EE. UU. han mostrado cierta correlación positiva (a través de la preocupación por la inflación).
Posible impacto en la evolución de los bonos del Tesoro de EE. UU. (rendimientos)
Los bonos del Tesoro de EE. UU. son más sensibles al IPC subyacente; el ruido energético del IPC general es relativamente secundario:
Dato subyacente en línea con lo esperado o moderado (variación mensual ≤0,2%): reforzaría las expectativas de que no haya una subida de tipos en octubre y daría margen para que bajen los rendimientos a corto plazo (bonos a 2 años). Los rendimientos a largo plazo (bonos a 10 y 30 años) podrían bajar también o consolidarse en niveles altos, sobre todo si el precio del petróleo se mantiene estable. Sería favorable para el mercado de bonos (subida de precios y caída de rendimientos).
Dato subyacente por encima de lo esperado y elevado (variación mensual ≥0,3%): reavivaría las expectativas de subidas de tipos o de una política más restrictiva. Los rendimientos a corto plazo subirían con más claridad; los de largo plazo también podrían verse impulsados por las expectativas de inflación y la prima por plazo, prolongando la presión en niveles altos (recientemente, los rendimientos se han acercado a máximos de varios años).
Dato general elevado, pero subyacente moderado: un escenario típico de «divergencia»; la reacción del mercado de bonos podría ser dispar: el tramo corto se beneficiaría de una trayectoria de política monetaria más moderada, mientras que el tramo largo resistiría mejor por la preocupación ante la inflación energética. El mercado ya ha descontado en parte el repunte del dato general impulsado por la energía; la verdadera sorpresa estará en la composición del dato subyacente y en cómo se transmite a partir de ahí.
Resumen de escenarios:
Referencia (el dato general sube por la energía y el subyacente se mantiene moderado): el petróleo fluctúa en niveles elevados; los rendimientos de los bonos del Tesoro de EE. UU. se moderan algo en el tramo corto y fluctúan en niveles altos en el tramo largo.
Sorpresa al alza: aumenta la presión para que los precios del petróleo y los rendimientos suban en la misma dirección.
Sorpresa a la baja: el precio del petróleo podría verse presionado y los rendimientos de los bonos del Tesoro de EE. UU. podrían caer de forma notable.
Tras la publicación de los datos, conviene prestar atención a los detalles (gasolina, vivienda, servicios y componentes de bienes) y a las declaraciones posteriores de los responsables de la Fed. La volatilidad del mercado podría ser elevada, sobre todo alrededor de la apertura. Este análisis se basa en el consenso actual; la evolución real dependerá de los datos publicados, la geopolítica y el apetito por el riesgo. No constituye una recomendación de inversión.