

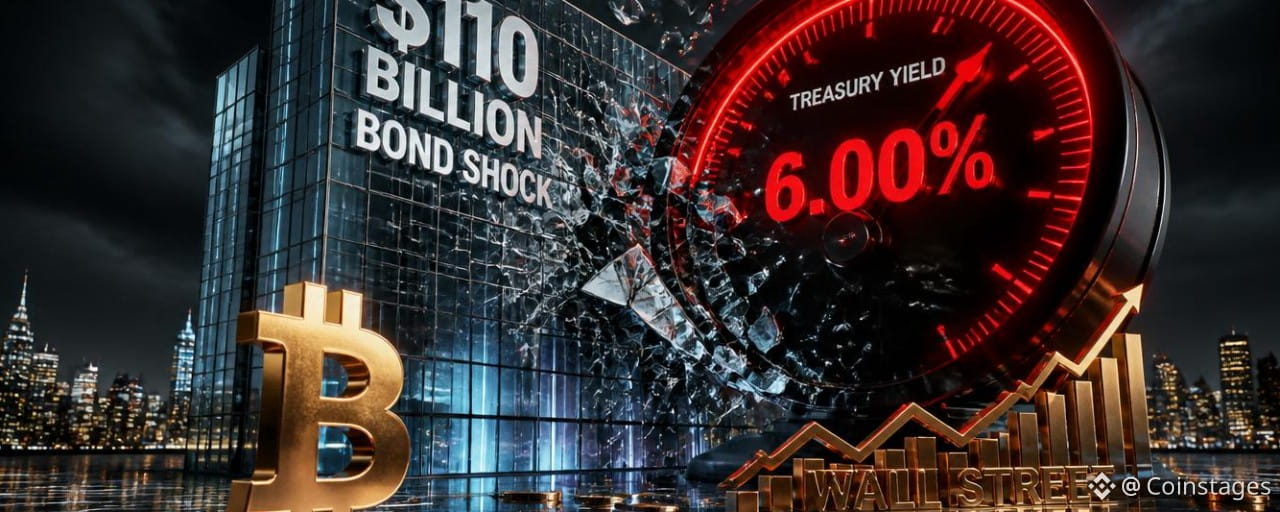

Una nueva advertencia de los estrategas de bonos de Wall Street ha puesto en alerta máxima a los mercados financieros tradicionales y a los inversores en activos digitales. El veterano analista de bonos Harley Bassman ha advertido que, si el rendimiento de los bonos del Tesoro estadounidense a 20 años alcanza el umbral crítico del 6,00 %, las reglas de negociación mecánica y las coberturas mediante cambios de entrega en el mercado de futuros podrían desatar una presión de venta forzada equivalente a un enorme choque de 110.000 millones de dólares en bonos.
Con los rendimientos rondando el 5,68 %, el aumento de los costos de endeudamiento amenaza con drenar la liquidez de las costosas acciones tecnológicas y de activos de riesgo de alta beta como Bitcoin (83.163 dólares), lo que supone una importante prueba para distintos mercados.
📊 El umbral de rendimiento del 6 % y la mecánica de los 110.000 millones de dólares
El mecanismo de entrega: El riesgo proviene de contratos de futuros sobre bonos del Tesoro de EE. UU. por un valor aproximado de 200.000 millones de dólares. Cuando suben los rendimientos, los bonos con vencimientos más largos pierden valor más rápido y se convierten en las opciones más baratas para entregar por parte de los vendedores de contratos. Gestionar estas exposiciones cambiantes obliga a los gestores de activos a vender o cubrir más bonos, lo que acelera la espiral alcista de los rendimientos.
Equivalente a 4 meses de subastas: Bassman estima que superar el umbral del 6,00 % podría generar una presión de cobertura equivalente a que el Tesoro de EE. UU. subastara 110.000 millones de dólares adicionales en bonos a 20 años durante cuatro meses, superando ampliamente la demanda del mercado.
Desencadenante de una reasignación de acciones: Una encuesta independiente de Bank of America determinó que un rendimiento del 5,90 % en los bonos del Tesoro a 10 años (actualmente en el 5,22 %) llevaría a los gestores de fondos institucionales a reasignar agresivamente el capital de la renta variable a la deuda pública libre de riesgo.
⚔️ Impacto entre clases de activos: acciones frente a Bitcoin
El entorno de rendimientos al alza genera riesgos estructurales diferenciados en las principales clases de activos globales:
Renta variable de EE. UU. (acciones): Ante la compresión de los múltiplos de valoración, las acciones tecnológicas y de IA con valoraciones elevadas son directamente vulnerables a un umbral de rendimiento del 5,90 % en los bonos a 10 años o del 6,00 % en los de 20 años. A medida que se disparan los rendimientos de los bonos libres de riesgo, se espera que el capital institucional salga de la renta variable y se dirija a la deuda soberana.
Bitcoin (BTC): Al cotizar cerca de la zona de soporte de 83.000 dólares, Bitcoin sigue siendo vulnerable a una contracción de la liquidez macroeconómica. Unos tipos de interés libres de riesgo más altos elevan los costes de financiación y reducen el apetito por los activos especulativos de riesgo.
Bonos del Tesoro de EE. UU.: Ante un déficit de confianza estructural impulsado por un déficit fiscal estadounidense creciente del 6,2 %, el avance de los rendimientos de los bonos a 20 años desde el 5,68 % hacia el 6,00 % podría desencadenar una cascada de coberturas forzadas de futuros.
⚠️ Aviso financiero esencial
Este artículo tiene fines estrictamente educativos, analíticos e informativos y no constituye asesoramiento financiero, de inversión, legal ni de negociación. Los activos digitales, los rendimientos de los bonos del Tesoro de EE. UU. y los mercados de renta variable conllevan una volatilidad de precios y riesgos macroeconómicos inherentes. Realice siempre una investigación independiente (DYOR) y consulte a un asesor financiero certificado antes de tomar decisiones de inversión.
¿Crees que un rendimiento del 6 % en los bonos del Tesoro provocará una corrección importante en las acciones y Bitcoin, o los activos de riesgo absorberán la presión? ¡Comparte en los comentarios tu perspectiva macroeconómica y tus predicciones de precios! 📊⚡