

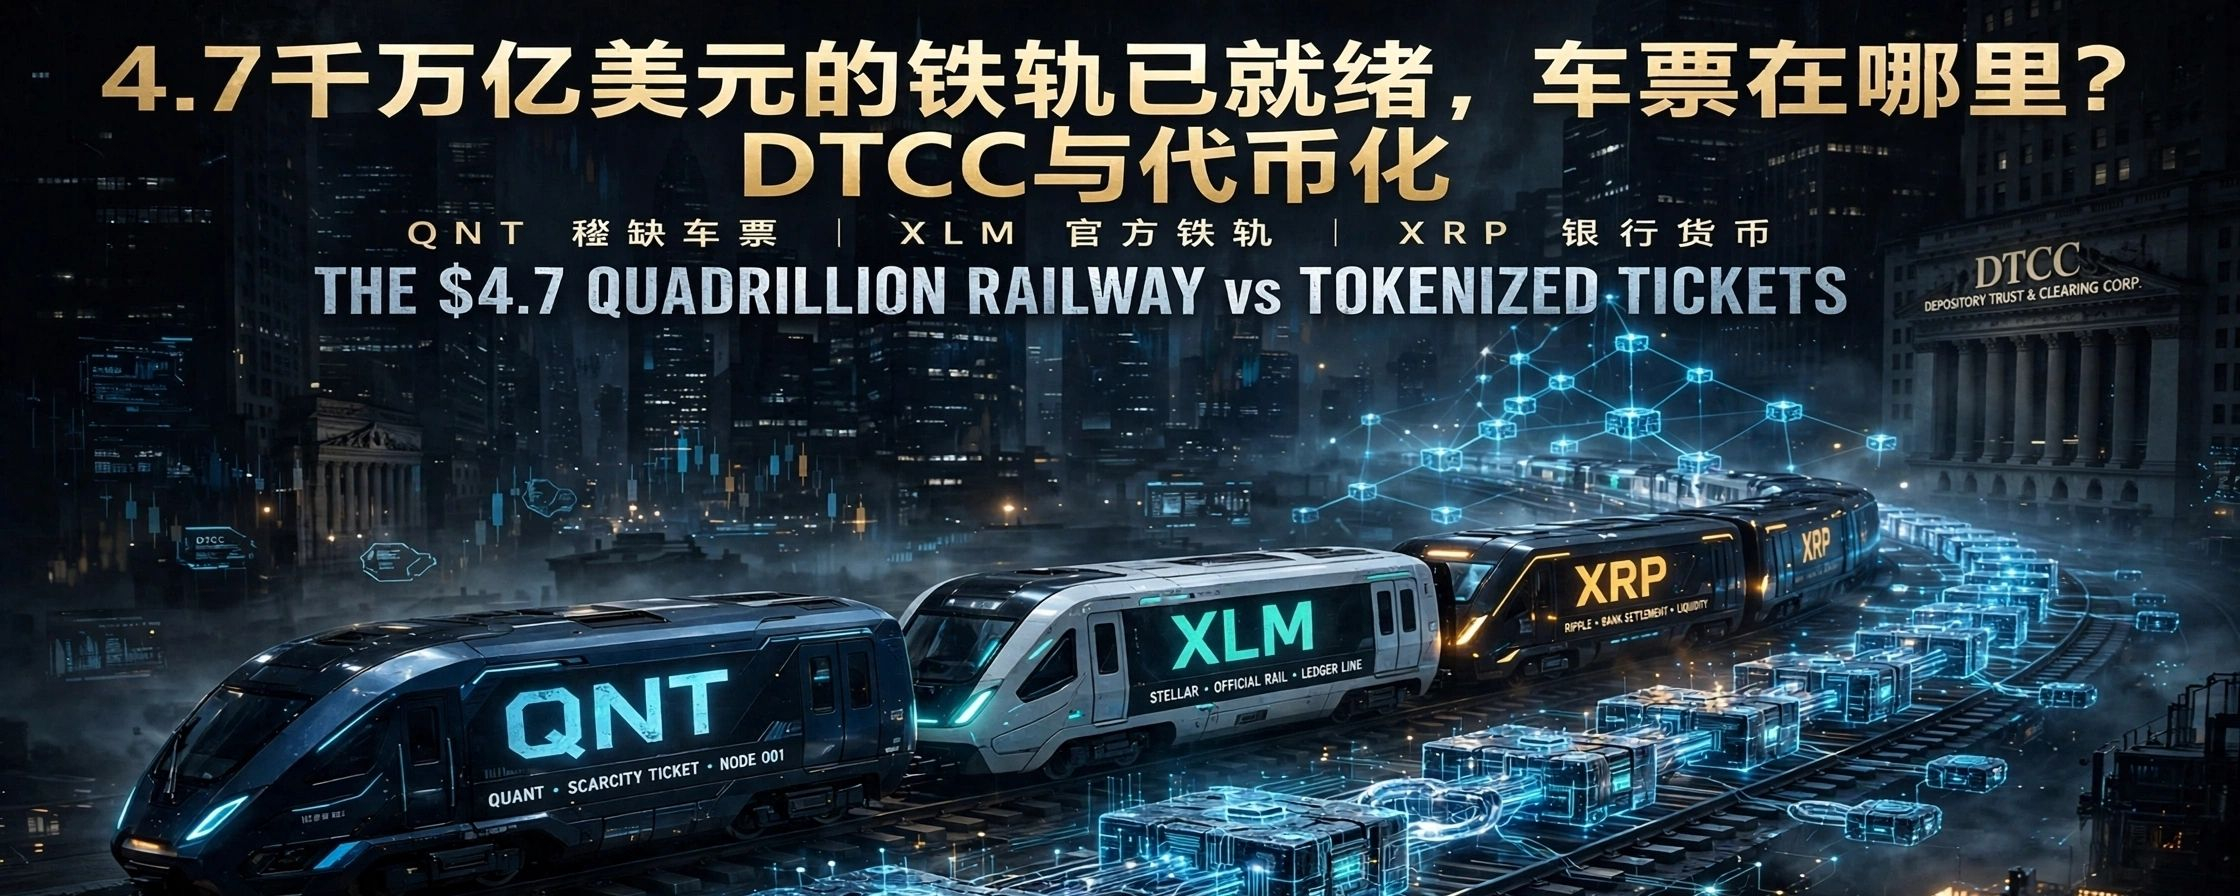
Todo el mundo habla del crecimiento de la tokenización de activos del mundo real y de la entrada de la infraestructura financiera tradicional en el mundo de la cadena de bloques. Pero la pregunta más importante no es solo: ¿cuál será el valor de los activos que se tokenizarán?, sino qué parte de esta actividad generará una demanda económica real de la moneda que impulsa la red.
En 2025, las empresas de DTCC procesaron transacciones de valores por un valor de 4,7 mil billones de dólares, y su filial depositaria prestó servicios de custodia de valores por un valor de 114 billones de dólares. Son cifras enormes, pero describen la actividad de la infraestructura financiera tradicional; no significan que esos valores vayan a trasladarse íntegramente a la cadena de bloques ni a una criptomoneda en particular.
Aquí es importante distinguir entre el éxito de la infraestructura, el crecimiento de los activos tokenizados y el valor económico que podría generar la moneda nativa de la red.
1. $QNT — Infraestructura de interoperabilidad
En septiembre de 2026, The Clearing House anunció que había elegido a Quant para respaldar su iniciativa de dinero en cadena, cuyo objetivo es conectar la actividad financiera en la cadena de bloques con los sistemas de pago tradicionales, coordinar transacciones y liquidar depósitos bancarios tokenizados.
The Clearing House gestiona redes de pago propiedad de algunas de las mayores instituciones bancarias de Estados Unidos.
¿Por qué merece la pena seguir de cerca QNT?
Porque el éxito de las soluciones de interoperabilidad en el sector financiero podría aumentar la importancia de la tecnología que desarrolla Quant. El token QNT se utiliza dentro del ecosistema de Quant para acceder a los servicios de Overledger, de acuerdo con su modelo comercial.
Pero el anuncio de la asociación no resuelve una cuestión de inversión: ¿cuánta demanda adicional de QNT generará realmente el uso de esta tecnología por parte de las instituciones?
No basta con afirmar que los bancos tendrán que mantener bloqueadas cantidades determinadas de QNT, salvo que esto esté respaldado por un mecanismo operativo o comercial anunciado. Además, elegir una tecnología no garantiza que suba el precio de su token.
Riesgos: la tecnología puede tener éxito comercial sin que el efecto económico se traslade al token en la medida que esperan los inversores, además de los riesgos de valoración, competencia y ejecución.
2. $XLM — Una red pública que se integra en la infraestructura financiera tradicional
En mayo de 2026, DTCC y Stellar Development Foundation anunciaron planes para ofrecer en la red Stellar, durante el primer semestre de 2027, activos custodiados por DTCC después de tokenizarlos.
Los planes de tokenización incluyen activos elegibles, como acciones de empresas del índice Russell 1000, fondos cotizados en bolsa y bonos del Tesoro de Estados Unidos, de acuerdo con la normativa vigente.
Stellar también anunció que, el 1 de septiembre de 2026, el valor de los activos del mundo real tokenizados en su red había alcanzado los 4.000 millones de dólares.
¿Por qué merece la pena seguir de cerca XLM?
Porque la expansión del uso de Stellar en los pagos y los activos tokenizados podría reforzar su papel como infraestructura financiera de uso general. XLM se utiliza para pagar las comisiones de la red y cumplir los requisitos de saldo mínimo.
Sin embargo, las bajas comisiones básicas plantean una pregunta importante sobre la relación entre el volumen de actividad y el valor del token.
La comisión básica mínima es de 0,00001 XLM por operación. Si se supone que se paga la comisión mínima por cada operación, 1.000 millones de operaciones equivaldrían a 10.000 XLM, no a una cantidad fija en dólares; el valor monetario varía según el precio de la moneda, y las comisiones pueden diferir cuando la red está congestionada o se ejecutan transacciones de contratos inteligentes.
Esto no significa que el crecimiento del uso carezca de valor, sino que el volumen de transacciones por sí solo no basta para estimar la demanda económica de XLM. También hay que estudiar la naturaleza de las transacciones, los requisitos de saldo, los mecanismos de pago de comisiones y la continuidad de la actividad.
Riesgos: los activos tokenizados en Stellar pueden crecer sin que el precio de XLM aumente en consonancia. Además, anunciar una conexión técnica no garantiza un volumen de uso futuro ni un efecto en el precio.
3. $XRP — Pagos e infraestructura financiera
XRP es un activo digital asociado al ecosistema de Ripple y se utiliza en algunos casos de pago, liquidez y transferencias, según el diseño del servicio correspondiente.
El token tiene un mecanismo de oferta conocido que incluye un límite histórico máximo de 100.000 millones de XRP, y se quema una parte de las comisiones por transacción. Sin embargo, la quema asociada a las comisiones no implica automáticamente una escasez que influya en el precio; su efecto depende de la cantidad quemada en relación con la oferta circulante y la demanda del mercado.
¿Por qué merece la pena seguir de cerca XRP?
Porque la evolución del uso de los activos digitales en los pagos y la liquidez transfronteriza, así como la evolución del entorno regulatorio, pueden influir en el interés por el ecosistema de Ripple y el activo XRP.
Pero conviene corregir una idea extendida: ISO 20022 es un estándar para el intercambio de mensajes financieros, no una aprobación oficial de una criptomoneda concreta. Por eso, no es correcto presentar XRP como la única moneda aprobada oficialmente en virtud de este estándar.
Asimismo, cualquier referencia a fondos ETF o a expectativas del mercado debe basarse en una situación regulatoria concreta y en una fuente fiable, no en una mera posibilidad o en rumores del mercado.
Riesgos: las expectativas en torno a XRP pueden aumentar sin traducirse en un uso proporcional. También influyen la competencia, la valoración general del mercado y la evolución regulatoria.
Conclusión: el éxito de la red no es lo mismo que el éxito del token
La tokenización puede abrir nuevas oportunidades para los mercados financieros, pero no garantiza rendimientos a todas las monedas vinculadas a una red en uso.
Antes de evaluar cualquiera de estos proyectos, hazte tres preguntas:
1. Demanda: ¿el uso de la tecnología requiere una demanda constante del propio token o se puede prestar el servicio con una necesidad limitada de este?
2. Transferencia de valor: ¿hay un mecanismo claro que vincule el crecimiento de la actividad económica con la demanda de la moneda, o depende principalmente de las expectativas del mercado?
3. Valoración y riesgos: ¿refleja ya el precio actual las oportunidades de crecimiento previstas? ¿Y cuáles son los riesgos relacionados con la competencia, la ejecución, la liquidez y la oferta?
Una tecnología puede beneficiarse de su adopción por parte de las instituciones, mientras que el efecto en su token sigue siendo limitado. El token también puede beneficiarse de factores que van más allá del uso, como la liquidez, las expectativas y las condiciones del mercado. No existe una fórmula sencilla que garantice el resultado.
Los activos tokenizados, como $BENJI o $USDY, deben evaluarse según su naturaleza, los derechos de sus titulares, sus riesgos y sus condiciones. No son un sustituto equivalente de las monedas nativas de las redes, y el crecimiento de la tokenización no garantiza un rendimiento para ellas.
Conclusión de inversión: no te fijes solo en qué red se utilizará; entiende cómo podría repercutir su uso en el activo que estás pensando comprar.
¿Qué proyecto merece ser estudiado? La decisión no debería basarse en la promesa de una explosión del precio, sino en las pruebas, el mecanismo de transferencia de valor, la valoración y la gestión de riesgos.