


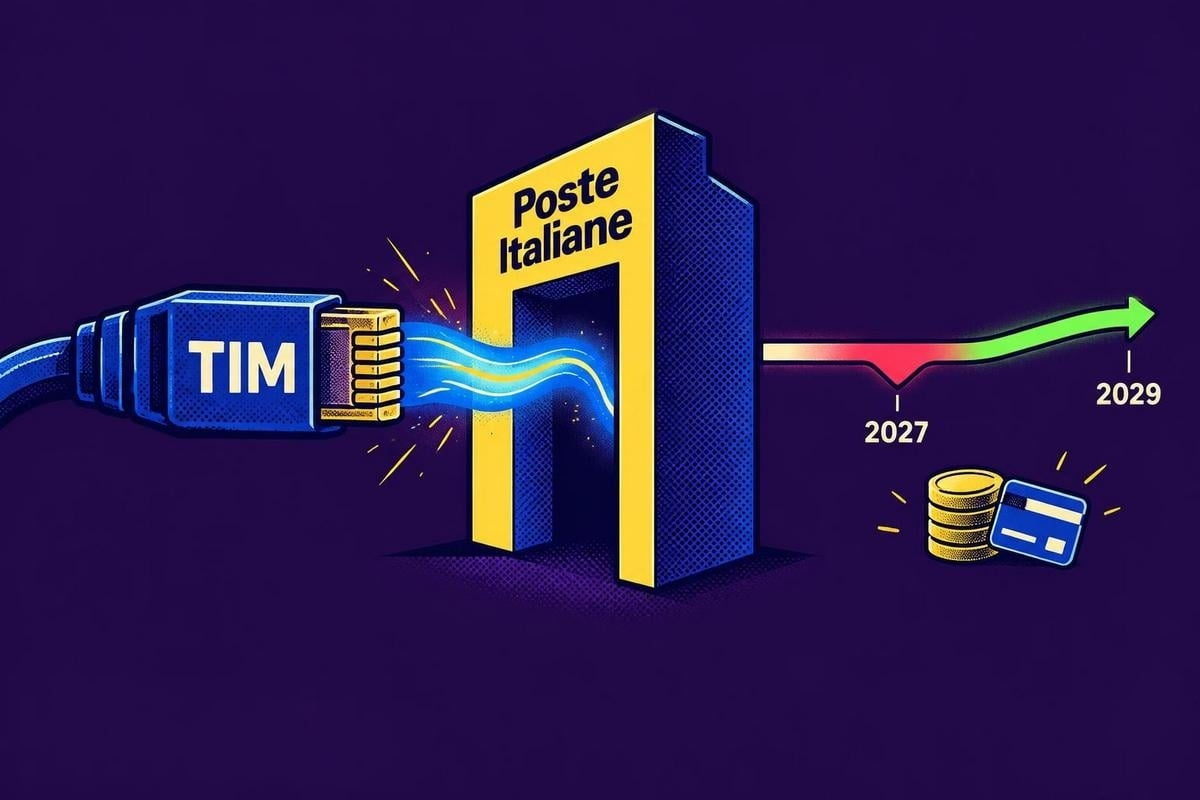
El análisis de Morgan Stanley sobre las perspectivas de crecimiento de Poste Italiane sitúa la adquisición de TIM en el centro de su tesis de inversión. El 13 de octubre de 2026, el banco reanudó la cobertura con una recomendación de sobreponderar y un precio objetivo de 29 euros, y pronosticó un aumento de los beneficios y los dividendos tras una caída en 2027 impulsada por la integración.
Conclusiones clave
Poste Italiane posee el 86,95 % de TIM tras la adquisición.
El plan de sinergias apunta a generar 700 millones de euros en beneficios anuales antes de impuestos.
Morgan Stanley prevé un dividendo por acción de 1,84 euros en 2029.
Según Milano Finanza, Morgan Stanley considera que TIM será la próxima fuente de crecimiento del grupo, con beneficios que van más allá de los ya reflejados en las expectativas del mercado. Poste Italiane posee ahora el 86,95% de TIM tras la adquisición.
Yahoo Finanza informó por separado de una subida del 1,2% de las acciones de Poste Italiane, junto con el precio objetivo de 29 € de Morgan Stanley tras la adquisición de Telecom Italia.
Las sinergias de TIM sustentan las perspectivas de crecimiento de Poste Italiane
El plan de adquisición fija como objetivo unos beneficios anuales antes de impuestos de 700 millones de euros, compuestos por 500 millones de euros de ahorro de costes y más de 200 millones de euros en mayores ingresos. Las medidas de ahorro identificadas abarcan TI, compras, atención al cliente y reorganización del personal.
El ahorro representa aproximadamente el 2,5% de la base de costes combinada. También incluye una reducción de entre 50 y 100 millones de euros en los costes de la deuda: Poste tiene una calificación de grado de inversión, mientras que TIM no, y Morgan Stanley prevé que el grupo combinado mantenga la calificación de Poste.
En cuanto a los ingresos, el banco prevé unos 1.800 millones de euros en ventas adicionales entre 2027 y 2029, equivalentes a alrededor del 6,6% de los ingresos combinados.
Descenso de los beneficios en 2027 antes del aumento previsto
Morgan Stanley estima que los costes de integración y las nuevas iniciativas reducirán el beneficio por acción a 1,69 € en 2027. Después, su previsión sitúa el BPA de 2028 en 2,33 €, frente a los 2,16 € de Poste por sí sola.
El banco estima que la adquisición impulsará el BPA un 8% en 2028 y un 10% en 2029. Sus previsiones se sitúan alrededor de un 8–9% por encima del consenso, que, según Morgan Stanley, todavía no incorpora plenamente a TIM.
También mejora la previsión de dividendos: los pagos estimados aumentan de 1,31 € por acción en 2026 a 1,84 € en 2029. La rentabilidad por dividendo prevista para 2028 ronda el 7% según los precios de las acciones utilizados en el informe.
Más efectivo para invertir y reducir la deuda
Morgan Stanley prevé que el grupo combinado conserve 1.100 millones de euros en efectivo tras el pago de dividendos en 2028 y 1.200 millones en 2029. En comparación, Poste por sí sola tendría unos 300–400 millones de euros.
El informe señala la inversión, la reducción de la deuda y el aumento de los dividendos como posibles usos de esa liquidez. A medida que baje la deuda, se espera que el apalancamiento descienda de 1,4 veces el EBITDA a 0,8 veces en 2029.
Los rendimientos de los bonos respaldan el margen de intereses de BancoPosta
Los mayores rendimientos de los bonos del Estado italiano respaldan el margen de intereses neto de BancoPosta, ya que reinvierte su cartera a tipos más altos. El beneficio llega con retraso porque el 58% de la cartera tiene tipos fijos.
Las cifras semestrales de Poste Vita muestran una caída de la solvencia de unos 37 puntos desde un nivel inicial superior al 300%.
Factores que no se incluyen en las estimaciones de Morgan Stanley
Las previsiones de Morgan Stanley sobre las perspectivas de crecimiento de Poste Italiane excluyen el Financial Hub, que reúne banca, pagos y seguros, así como una posible consolidación del sector de las telecomunicaciones italiano. Tampoco incluyen los activos por impuestos diferidos de TIM, valorados en 1.000 millones de euros, ni los beneficios relacionados con la IA.
El informe sitúa el ingreso medio mensual por usuario de telefonía móvil en torno a los 10 €, frente a los 24 € en mercados con tres operadores. Estima que cada euro adicional aportaría alrededor de un 3% al BPA.
Artículo elaborado con ayuda de inteligencia artificial y revisado por el equipo editorial.