


Voy a decir algo que quizá moleste a muchos alcistas: con la publicación del IPC esta vez, lo que más me preocupa no es que el dato supere las expectativas, sino que todo el mundo sabe que la inflación va a subir y aun así sigue persiguiendo con todas sus fuerzas la subida del petróleo.
A veces el mercado es bastante curioso. Cuando sube el petróleo, todos hablan de inflación; cuando llega la inflación, todos hablan de subidas de tipos; y cuando aumentan las expectativas de subidas, todos empiezan a apostar en masa contra los bonos del Tesoro estadounidense.
Suena a una lógica impecable, pero si operar fuera realmente tan sencillo, probablemente no habría tanta gente atrapada en el mercado.
El 14 de octubre se publicará el IPC de septiembre de Estados Unidos. En mi opinión, la importancia de este dato podría ser comparable a la de una decisión de tipos de interés de la Reserva Federal.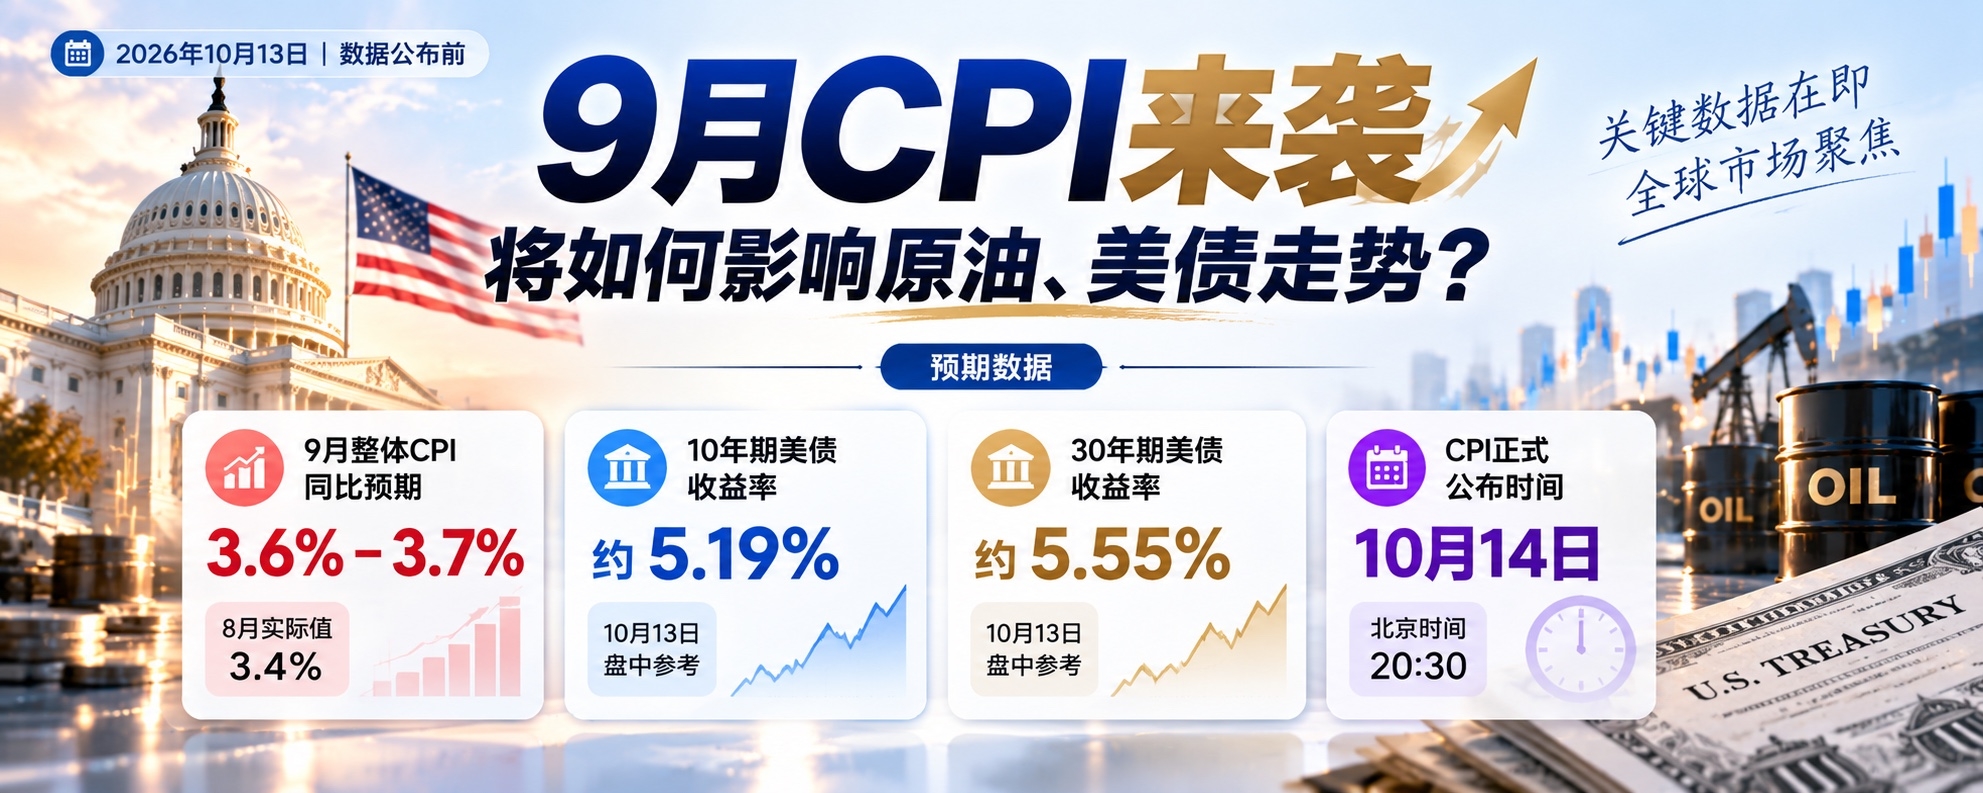
La razón es sencilla: el petróleo ya ha descontado el conflicto geopolítico y los bonos del Tesoro ya han asimilado parte de las expectativas de subidas de tipos. Ahora, lo que realmente determinará el rumbo del mercado no es si la inflación es alta, sino cuánto difieren los datos reales de las expectativas del mercado.
I. El IPC aún no se ha publicado y el mercado ya ha tomado posiciones
Empecemos por algunos datos que vale la pena tener en cuenta.
En agosto, el IPC de Estados Unidos subió un 3,4 % interanual, mientras que las previsiones del mercado para el IPC de septiembre se concentran en torno al 3,6 %-3,7 %. En otras palabras, ya no es ningún secreto que la inflación vuelve a repuntar.
Más importante aún, el mercado prevé que el IPC subyacente se sitúe aproximadamente entre el 2,4 % y el 2,5 %.
Aquí hay una distinción muy importante.
Si el IPC general sube principalmente por un fuerte encarecimiento de la energía, mientras que el IPC subyacente se mantiene relativamente estable, eso significaría que la presión inflacionaria de esta vez podría deberse en mayor medida a un choque externo de oferta.
Pero si el IPC subyacente también supera claramente las expectativas, la situación se complica.
Porque esto indica que los altos precios del petróleo podrían estar repercutiendo en otros sectores a través de los costes de transporte, producción y servicios.
Lo primero podría ser un repunte inflacionario temporal; lo segundo es lo que realmente preocupa a la Fed: una inflación persistente.
Por eso, esta vez no me fijaré únicamente en la cifra interanual del IPC; prestaré especial atención a la variación mensual del IPC subyacente y a si los costes energéticos se extienden a otros bienes y servicios.
II. Petróleo, BZUSDT: no niego los argumentos alcistas, pero abrir posiciones largas ahora podría ser la opción más peligrosa
Voy a dejar clara mi postura desde el principio: el petróleo sigue teniendo respaldo a medio plazo, pero a corto plazo no conviene comprar a ciegas cada subida.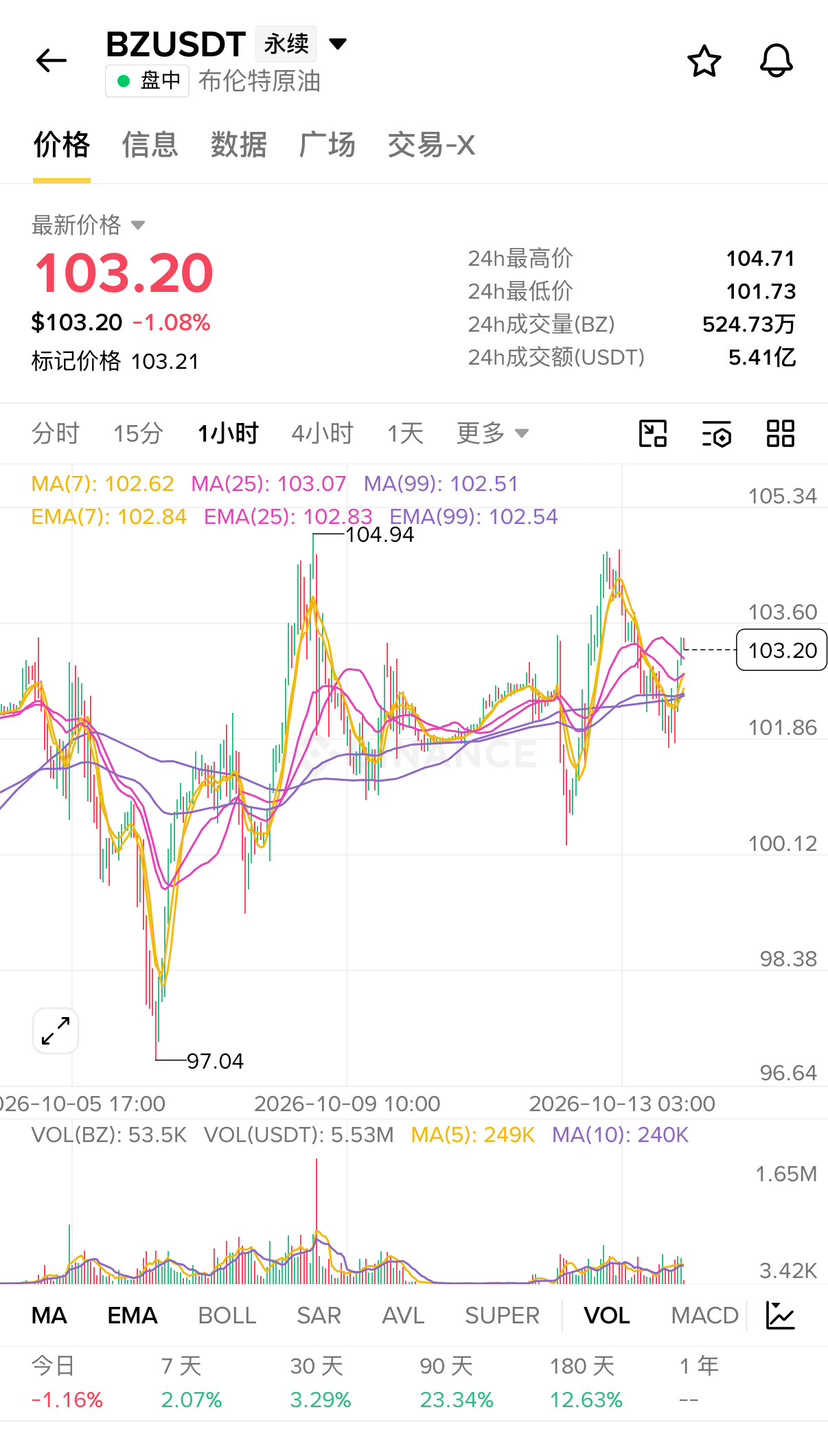
El conflicto geopolítico en Oriente Medio sigue afectando al transporte y al suministro de energía: suben los seguros de los petroleros, se ajustan las rutas de transporte y se restringe parte del suministro de crudo. Todo esto supone costes reales.
En sus perspectivas de octubre, la Administración de Información Energética de Estados Unidos (EIA) también señaló que, debido a las interrupciones del suministro y a los costes de transporte, los precios del petróleo podrían mantenerse altos hasta que se alivien las restricciones al flujo de crudo en Oriente Medio.
Por eso, no creo que la subida del petróleo se deba por completo a la especulación del mercado.
El problema es que los mercados nunca se guían únicamente por los fundamentos.
Cuando todo el mundo sabe que el conflicto geopolítico respaldará los precios del petróleo, es posible que estos ya incorporen una parte considerable de la prima de riesgo.
¿Un IPC alto en línea con las expectativas basta realmente para que el precio del petróleo siga subiendo con fuerza?
No necesariamente.
De hecho, creo que el petróleo podría evolucionar de tres maneras a partir de ahora:
Primer escenario: el IPC supera las expectativas, pero el petróleo sube con fuerza y luego retrocede. Esto se debe a que las noticias favorables para la inflación ya se habían descontado y algunos inversores aprovechan la publicación de los datos para recoger beneficios.
Segundo escenario: el IPC coincide con las expectativas y el petróleo sigue fluctuando. El mercado vuelve a centrarse en la situación en Oriente Medio, la oferta real y los cambios en los inventarios.
Tercer escenario: el IPC queda por debajo de lo previsto y, al mismo tiempo, se distiende la situación geopolítica. Esta es la combinación ante la que, a mi juicio, los alcistas del petróleo sí deberían estar realmente alerta.
En cuanto a BZUSDT, mi estrategia actual está muy clara: no perseguir subidas bruscas impulsadas por las noticias; prefiero esperar a que se confirme el soporte tras un retroceso.
Si supera el máximo anterior, pero no logra mantenerse por encima, prestaré especial atención al riesgo de retroceso a corto plazo.
Prefiero perderme parte de una subida antes que ser el último en entrar cuando todo el mundo está entusiasmado.
III. Bonos del Tesoro estadounidense: con los rendimientos en niveles altos, ¿es una oportunidad o una trampa?
En realidad, me interesan más los bonos del Tesoro estadounidense que el petróleo.
Al 13 de octubre, el rendimiento de los bonos del Tesoro estadounidense a 10 años había retrocedido por momentos hasta cerca del 5,19 %, y el de los bonos a 30 años, hasta alrededor del 5,55 %.
Pero no olvidemos que, la semana pasada, el rendimiento de los bonos del Tesoro estadounidense a 10 años llegó al 5,365 %, y el de los bonos a 30 años alcanzó nada menos que el 5,733 %.
¿Qué significa eso?
Los bonos del Tesoro estadounidense a largo plazo están sometidos a una presión de valoración bastante evidente.
Quiero hacer una advertencia a quienes se están iniciando en la negociación de bonos:
Una subida de los rendimientos de los bonos del Tesoro estadounidense suele implicar una caída del precio de los bonos existentes a tipo fijo; una bajada de los rendimientos suele implicar una recuperación de sus precios.
Por eso, si el IPC vuelve a superar las expectativas y el mercado refuerza las apuestas por subidas de tipos, los precios de los bonos del Tesoro podrían volver a verse presionados.
Pero eso no significa que vaya a adoptar una postura bajista a ultranza respecto a los bonos del Tesoro estadounidense.
Porque en el mercado de bonos ocurre algo muy interesante: cuando todo el mundo cree que los rendimientos seguirán subiendo, basta con que los datos reales no sean tan malos como se esperaba para que el cierre de posiciones cortas impulse una rápida recuperación de los precios de los bonos.
Además, los rendimientos de los bonos del Tesoro estadounidense no solo se ven afectados por la inflación, sino también por el déficit fiscal, la oferta de deuda pública, la prima por plazo y las expectativas de crecimiento económico.
Así que no pienses que una pequeña bajada del IPC hará que los bonos del Tesoro suban necesariamente con fuerza.
Mi valoración es la siguiente: los bonos del Tesoro estadounidense se acercan a una ventana de reajuste de precios que merece atención, pero no podemos concluir que ya hayan tocado fondo solo porque los rendimientos sean altos.
IV. ¿Cómo elegiría entre TBT, TMFUSDT y RWUSD?
Mi postura no es la misma respecto a estos activos.
TBT: postura defensiva a corto plazo; no compraré a precios altos a ciegas.
TBT refleja principalmente los cambios en el precio de los bonos del Tesoro estadounidense a largo plazo mediante una exposición inversa apalancada. Suele beneficiarse cuando cae el precio de estos bonos.
Si el IPC supera claramente las expectativas y los rendimientos a largo plazo vuelven a dispararse, TBT podría ofrecer oportunidades de operación a corto plazo.
Pero no voy a abrir una posición grande antes de que se publiquen los datos, porque el mercado ya ha descontado muchas expectativas de una política monetaria restrictiva.
Además, TBT se caracteriza por un reajuste diario del apalancamiento, por lo que el rendimiento de mantenerlo durante varios días puede diferir del simple múltiplo inverso.
TMFUSDT: me interesan más las oportunidades de rebote, pero tengo que esperar a que se confirmen.
La exposición relacionada con TMF suele estar vinculada a ETF apalancados que ofrecen una exposición larga triple a los bonos del Tesoro estadounidense a largo plazo; antes de operar, hay que comprobar las condiciones específicas del contrato en la plataforma.
Si el IPC queda por debajo de las expectativas, la inflación subyacente se modera y el rendimiento de los bonos del Tesoro a 10 años sigue bajando, los argumentos a favor de un rebote de los bonos a largo plazo se reforzarían claramente.
Sin embargo, estos productos de alto apalancamiento son muy volátiles, así que no voy a comprar en mínimos solo porque hayan caído mucho.
RWUSD: lo consideraré una herramienta de gestión del capital.
Para el capital sobre el que aún no tengo una convicción clara, prefiero mantener parte de la liquidez en lugar de abrir posiciones a la fuerza solo para participar en el mercado.
Si utilizo productos que generan rendimiento, como RWUSD, primero verificaré de dónde proviene exactamente ese rendimiento, el mecanismo de reembolso, los riesgos de los activos y las reglas de la plataforma. No lo consideraré directamente equivalente a un bono del Tesoro estadounidense sin riesgo.
A veces, esperar también es una estrategia de inversión.
V. ¿Qué pienso hacer antes y después de la publicación del IPC?
He definido tres escenarios.
Escenario A: el IPC supera claramente las expectativas y la inflación subyacente también aumenta.
En este caso, observaría primero si los rendimientos de los bonos del Tesoro vuelven a subir. Si superan un nivel clave y se mantienen por encima, a corto plazo me inclinaría más por TBT y sería prudente con TMFUSDT.
En cuanto al petróleo, no tengo prisa por abrir posiciones largas; lo importante es observar si, tras la publicación de noticias favorables, sube con fuerza y luego retrocede.
Escenario B: el IPC se ajusta, en líneas generales, a las expectativas.
Creo que esta es la situación en la que quienes compran cuando todo sube y venden cuando cae tienen más probabilidades de salir perdiendo.
Porque el mercado podría primero experimentar fuertes fluctuaciones y luego volver a la lógica de negociación anterior.
En este tipo de mercado, prefiero reducir el tamaño de las posiciones y esperar a que se defina la dirección.
Escenario C: el IPC queda por debajo de las expectativas y la inflación subyacente también se modera.
Este es el escenario que más me interesa.
Si los rendimientos de los bonos del Tesoro bajan al mismo tiempo y se mantiene la demanda de bonos a largo plazo, buscaré especialmente oportunidades de rebote a corto plazo relacionadas con TMFUSDT.
En cuanto al petróleo, observaré si empieza a desvanecerse la prima de riesgo geopolítico, en lugar de asumir mecánicamente que una inflación baja siempre perjudica su precio.
También sigo una regla: en principio, no persigo el primer movimiento brusco tras la publicación de los datos. Espero al menos a que el mercado complete la primera ronda de ajustes de precios y luego evalúo si se trata de una ruptura real o de un movimiento falso.
VI. Para terminar, unas palabras que quizá no gusten a todo el mundo
He notado que a mucha gente que opera con datos macroeconómicos le encanta adivinar cifras.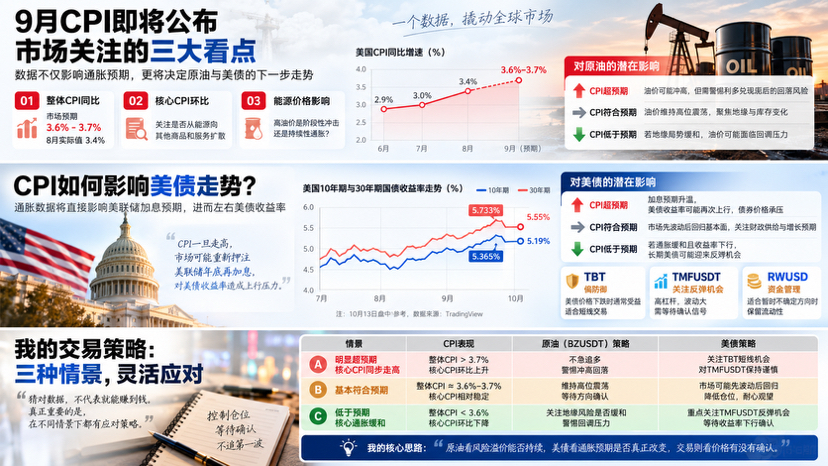
Adivinar cuánto marcará el IPC, si la Fed subirá los tipos o cuánto más puede subir el petróleo.
Pero cada vez estoy más convencido de que acertar con los datos no significa necesariamente ganar dinero.
Acertaste al prever una subida del IPC, pero el petróleo ya había subido antes; acertaste al prever un aumento de las expectativas de subidas de tipos, pero los bonos del Tesoro ya habían caído demasiado.
Al final, acertaste con la dirección, pero aun así perdiste dinero.
Esta es la parte más frustrante de operar con datos macroeconómicos.
Así que esta vez no voy a apostar todo de antemano por una sola dirección.
Mi idea central se resume en una frase:
En el petróleo, observaré si la prima de riesgo puede mantenerse; en los bonos del Tesoro, si las expectativas de inflación cambian realmente; y, al operar, esperaré a que el precio confirme el movimiento.
Personalmente, me preocupa más el riesgo de comprar petróleo tras una fuerte subida y me interesan más las posibilidades de que los bonos del Tesoro a largo plazo reboten una vez publicados los datos de inflación.
Pero una cosa es tener una opinión y otra que el mercado la confirme; no tengo prisa por entrar.
Nunca faltan oportunidades en el mercado; lo que escasea es la gente capaz de mantener la lucidez en los momentos clave.
Para terminar, una pregunta para todos: si esta vez el IPC supera realmente las expectativas, ¿elegirían comprar petróleo, seguir apostando contra los bonos del Tesoro o posicionarse en sentido contrario para aprovechar un rebote de estos bonos?
Mi voto va para esto: no precipitarse a entrar en el primer movimiento y esperar a que el mercado muestre sus cartas.