

📊 Cobertura de acciones tokenizadas: contratos perpetuos 24/7 frente a brechas del mercado estadounidense
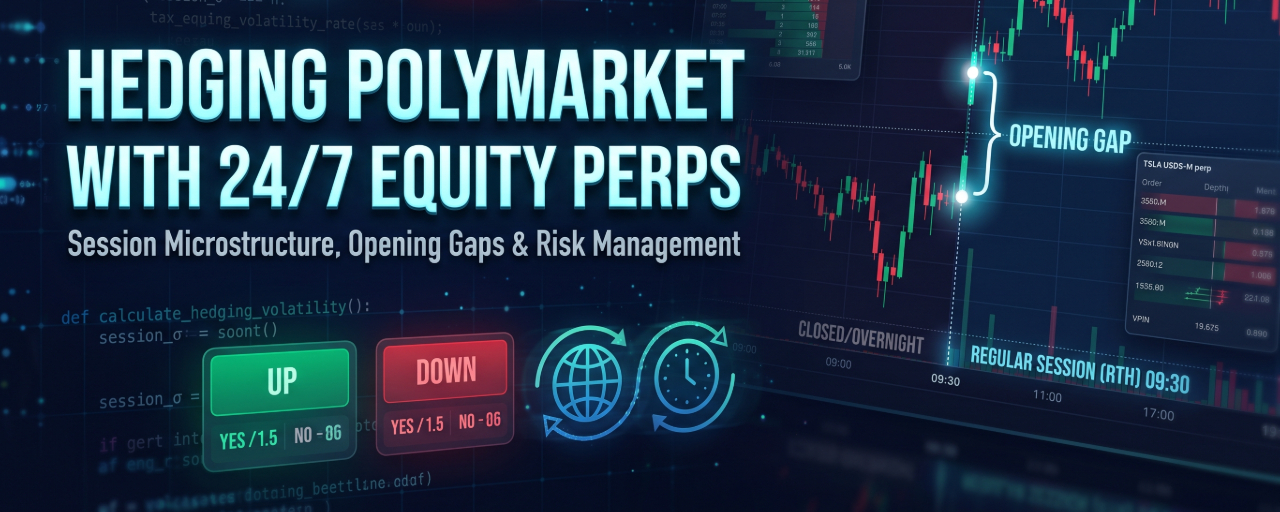
¿Pueden los contratos perpetuos sobre acciones disponibles 24/7 (como los contratos perpetuos USDⓈ-M de Binance sobre TSLA, NVDA y AAPL) cubrir el riesgo de brecha nocturna en los mercados de predicción basados en acciones?
Analizamos 1,663 aperturas del mercado estadounidense en 12 contratos perpetuos sobre acciones y 1,276 mercados reales de Polymarket para evaluar la valoración de las brechas, la volatilidad de las sesiones y las señales de microestructura fuera del horario habitual.
🔑 Conclusiones clave
El contrato perpetuo valora primero la brecha:
La regresión de la brecha de apertura estadounidense frente a la variación del contrato perpetuo de Binance arroja una pendiente de 1.00 ($R^2 = 0.998$). De una brecha de apertura mediana de 74 pb, el residuo sin valorar a las 09:29 ET es de apenas 4.3 pb.
Las señales fuera de horario no ofrecen alfa:
El VPIN y el flujo de órdenes agresoras fuera de horario no predicen el riesgo residual de brecha no valorado. Solo se correlacionan con la brecha porque el flujo mueve el precio del contrato perpetuo.
La volatilidad ($\sigma$) ajustada a las sesiones es crucial:
Pasar de la volatilidad estándar de criptomonedas basada en el «reloj» 24/7 a una $\sigma$ ajustada a las sesiones redujo la dispersión del P&L en un 57% y el Expected Shortfall del 5% a $-\$526$ (con un costo de cobertura de $\$27$, frente a $\$83$).
Las alertas de criptomonedas fallan con la renta variable:
Las puntuaciones Z de volumen estándar de 24 horas generan falsas alarmas en ~50% de los minutos de apertura debido a las aperturas habituales de las sesiones. Las referencias de sesión de un intervalo a otro reducen esa cifra a ~1%.
📖 Lee el estudio completo en DEV Community:
https://dev.to/followsm/hedging-polymarket-stock-markets-with-247-equity-perps-session-microstructure-opening-gaps-and-5gj8
#BinanceFutures #algoTrading #RiskManagement #Polymarket #CryptoResearch