

El carácter engañoso del índice
El índice de la temporada de altcoins (proporción de las 100 principales altcoins por capitalización de mercado que superan a Bitcoin) subió a 66, su nivel más alto en un año. Sin embargo, el umbral para confirmar una temporada de altcoins suele ser del 75 %, así que todavía queda camino por recorrer.
Más llamativo aún: 20 de las 26 categorías temáticas están cayendo. En comparación con 2021, cuando DeFi, NFT y MEME protagonizaron un auge simultáneo en varios sectores, esta vez solo suben activos de infraestructura como los puentes entre cadenas y la disponibilidad de datos, mientras que los temas orientados a los usuarios, como las redes sociales, los memes y el ecosistema de Solana, caen en general.
El capital se dirigió a NEAR e ICP
Los ETF de Ethereum registraron salidas durante nueve sesiones consecutivas; solo el 6 de octubre salieron 75,1 millones de dólares. Es cierto que el capital salió del ecosistema de Ethereum, pero los dos principales destinos tienen perfiles muy distintos:
NEAR: respaldado por ETF. El ETF NRR de Bitwise atrajo unos 58 millones de dólares a finales de septiembre, pero eso representa solo el 0,55 % de la oferta en circulación, y las entradas se desaceleraron rápidamente: pasaron de 35,5 millones en un día a 3 millones. Sus ingresos anuales son de apenas 20 millones de dólares, pero respaldan una capitalización de mercado cercana a los 7.000 millones. El protocolo Intents procesó transacciones por valor de 31.000 millones de dólares y solo recaudó 2 millones en comisiones. La subida del precio se basa en la narrativa de escasez que impulsa el ETF y en el apalancamiento de los derivados.
ICP: su subida del 18,47 % en 30 días depende de la narrativa de IA del módulo Cyclotron y de una política deflacionaria que redujo la tasa de inflación por debajo del 3 %. El TVL es de apenas entre 16 y 69 millones de dólares, hay 357 desarrolladores activos semanales y la liquidez se concentra en exchanges pequeños. Básicamente, se trata de especulación minorista y rotación a corto plazo.
Esta es la prueba más contundente
La profundidad del libro de órdenes de Bitcoin dentro de un rango del 1 % alcanza los 11,7 millones de dólares, un 75 % más que el día del desplome.
La profundidad de Ethereum dentro de un rango del 0,5 % se duplicó hasta los 4,2 millones de dólares.
La profundidad en dólares de las altcoins ha caído alrededor de un tercio desde principios de 2025, y el volumen semanal de operaciones al contado sigue siendo cerca de dos tercios inferior al de la semana del desplome.
La profundidad de BTC y ETH ya supera la del día del desplome y la de principios de 2025 y 2026: los creadores de mercado están aumentando de verdad sus posiciones en las principales criptomonedas. En cambio, las subidas de las altcoins se producen en mercados cada vez menos profundos.
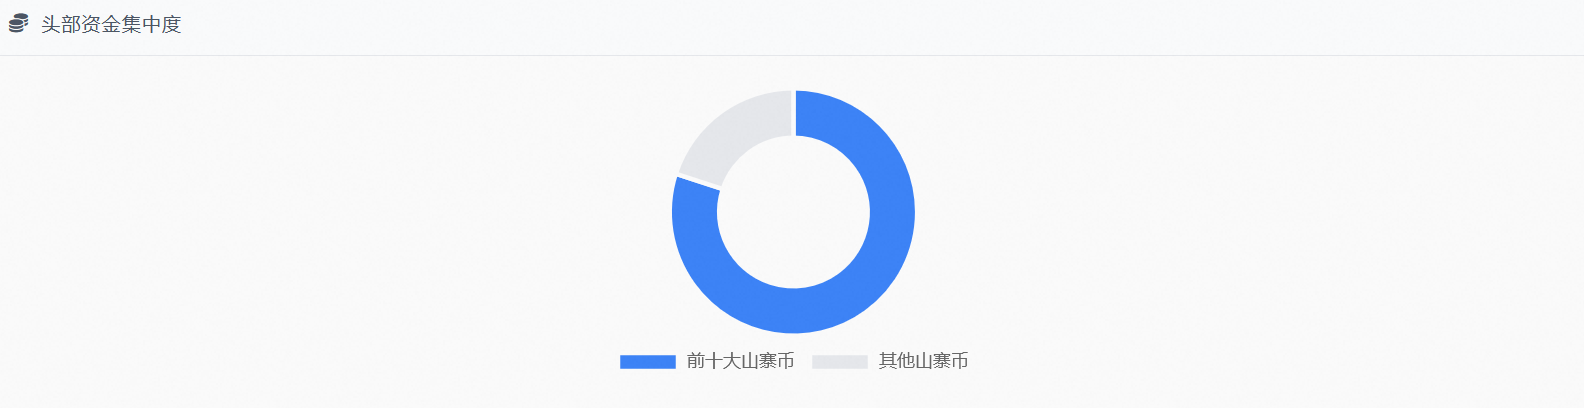
Las diez principales altcoins captaron más del 80 % de los fondos. La cantidad de altcoins con una capitalización de mercado superior a los 1.000 millones de dólares cayó de unas 105 en el máximo de 2021 a alrededor de 58. La rotación solo beneficia a unos pocos proyectos líderes; el resto del mercado se ha quedado sin liquidez.
Un juego de suma cero con el capital existente
No se cumple ninguna de las tres condiciones: el índice no supera 75, el dominio de BTC sigue por encima del 58 % y los fondos no se han extendido a las empresas de pequeña y mediana capitalización. Al mismo tiempo, sí se dan la brecha de liquidez, la desconexión entre valoración y fundamentos, y la saturación de posiciones en derivados.
Esto es un «juego de suma cero con el capital existente»: un juego de rotación impulsado por los principales proyectos ajenos a Ethereum, las narrativas y los ETF, pero sin entrada de capital nuevo.
Cómo afrontarlo
Vigila dos indicadores clave: si el Altcoin Season Index logra mantenerse por encima de 75 y si el dominio de BTC se estabiliza por debajo del 58 %. Hasta entonces, considera todas las subidas como rebotes.
Distingue de dónde viene el dinero: los activos respaldados por ETF y con ingresos reales no caen ni de lejos lo mismo que los que solo tienen narrativa y políticas deflacionarias durante las correcciones.$ICP $NEAR
