

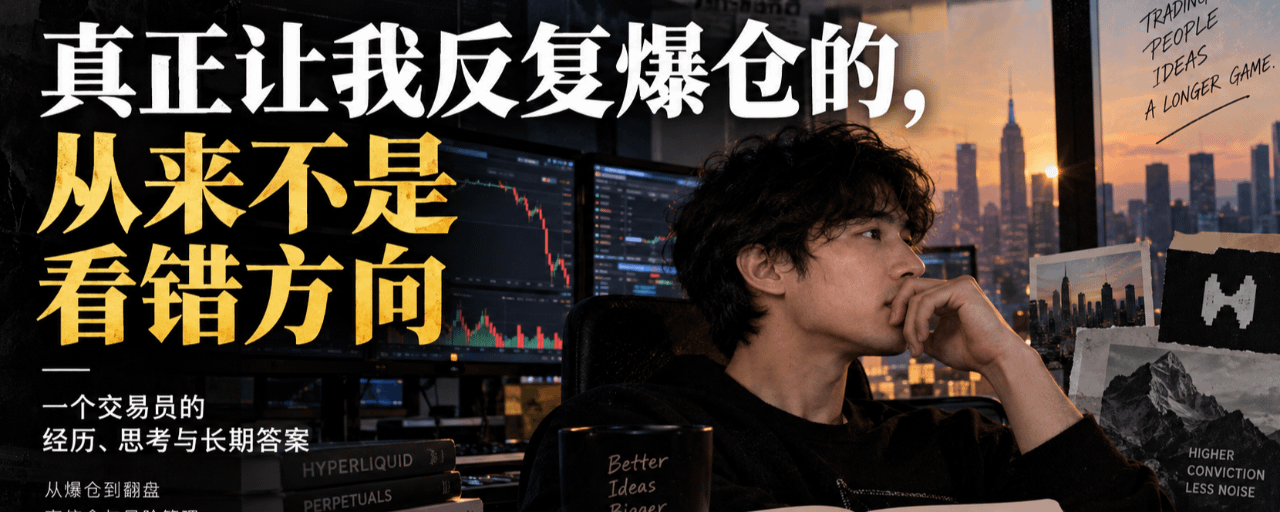
Cuando muchas personas se adentran en los mercados, lo primero que aprenden es a predecir si los precios subirán o bajarán. Solo más adelante descubren poco a poco que lo que suele determinar si alguien puede mantenerse en el mercado a largo plazo no es su capacidad para acertar la dirección, sino la gestión del riesgo.
Jez ha aprendido mucho de esta experiencia.
Incluso cree que, si pudieran elegir, muchas personas comunes ni siquiera deberían operar con derivados. El mundo quizá sería un poco más sencillo si todos operaran únicamente en el mercado al contado.
Porque el apalancamiento puede convertir una predicción acertada en una mala operación.
Aunque aciertes por completo con la dirección —por ejemplo, si predices que el precio subirá dentro de una hora y efectivamente sube—, si el apalancamiento es demasiado alto, una pequeña fluctuación en el camino puede liquidar tu posición antes de tiempo. Acertar la dirección no significa que necesariamente vayas a ganar dinero.
Según Jez, ha conocido a muchos operadores y los problemas de verdad no suelen deberse a que hayan leído mal el mercado por completo, sino a la codicia, a posiciones demasiado grandes, a una gestión del riesgo deficiente y a seguir aumentando la exposición cuando se dejan llevar por las emociones.
Esto es algo que él mismo ha vivido una y otra vez.
Jez, fundador de Papertrade
Que sea un mercado alcista o bajista ya no es tan importante
A mucha gente le preocupa sobre todo saber si estamos en un mercado alcista o bajista.
A Jez, en cambio, no le preocupa tanto esta cuestión.
En los últimos años, el desarrollo de algunas plataformas de contratos perpetuos y protocolos on-chain le ha hecho sentir cada vez con más claridad que los proyectos de calidad dependen menos del ciclo general del mercado.
En el pasado, el alza de muchos proyectos cripto solía depender del sentimiento del mercado y de la entrada constante de capital minorista. En cuanto el mercado general entraba en una etapa bajista, la gran mayoría de los proyectos perdía liquidez al mismo tiempo.
Pero ahora empieza a aparecer otra clase de activos.
Tienen ingresos reales y usuarios reales; incluso pueden devolver a sus titulares el valor que crea el protocolo, por ejemplo mediante recompras.
Cuando un protocolo genera un flujo de caja constante y empieza a recibir inversión institucional, el comportamiento de su precio no tiene por qué seguir por completo los ciclos alcistas y bajistas tradicionales.
Por eso Jez prefiere centrarse en sectores y negocios concretos, en lugar de intentar adivinar todos los días en qué fase del ciclo está el mercado.
Para él, un cambio muy evidente en este ciclo del mercado es que:
Los proyectos con fundamentos reales empiezan a subir por «las razones correctas».
Antes, mucha de la llamada investigación consistía en prolongar hacia el futuro la tendencia de precios de las últimas semanas. Ahora empiezan a aparecer proyectos cuyos ingresos, usuarios, cuota de mercado y modelo de negocio sí se pueden analizar de verdad.
Para quienes investigan los fundamentales, esto es, en realidad, algo positivo.
No llegó al mundo cripto desde Wall Street, sino al revés
Más adelante, Jez estudió en el MIT y trabajó en Morgan Stanley y Millennium.
Pero lo interesante es que no fue gracias a las finanzas tradicionales que empezó a operar con mucho riesgo.
El orden es precisamente el contrario.
En el instituto, se obsesionó con los videojuegos competitivos. Más adelante, el juego introdujo objetos intercambiables, como sombreros, y poco a poco pasó de competir a comerciar con artículos virtuales.
En aquella época compraba y vendía constantemente, y no le gustaba nada mantener posiciones de un día para otro. En esencia, ya se parecía mucho a un operador intradía.
Más adelante se dio cuenta de que lo que realmente le gustaba no era solo ganar dinero, sino el trading en sí.
Le gustan las matemáticas y la competencia, pero aún más una sensación:
«Entendí algo antes que los demás».
Así fue como más adelante llegó al trading cuantitativo, de alta frecuencia y a las finanzas tradicionales.
Incluso después de convertirse en operador cuantitativo profesional, su cuenta personal seguía siendo muy agresiva.
Ha probado opciones a corto plazo, NFT, DeFi y todo tipo de activos de alta volatilidad.
Siempre estuvo dispuesto a asumir mucho riesgo porque confiaba firmemente en su propio criterio.
Pero ese carácter le trajo tanto enormes ganancias como muchas liquidaciones.
¿Por qué los jóvenes están cada vez más dispuestos a correr riesgos?
Jez llama a este fenómeno «una tendencia al juego a largo plazo».
Su forma de verlo es la siguiente:
Cuando la rentabilidad real que ofrecen las vías convencionales es cada vez menor, es natural que la gente empiece a asumir más riesgos.
Antes, una persona joven podía seguir un camino relativamente claro:
Ir a la universidad, encontrar trabajo, ahorrar, casarse y comprar una casa.
Pero en muchas grandes ciudades este camino se ha vuelto cada vez más difícil.
Cuando los ingresos normales difícilmente pueden seguir el ritmo de los precios de los activos, la gente empieza a buscar oportunidades de alta volatilidad.
Cuando tenía veintitantos, Jez incluso le dijo a su novia:
El dinero de la cuenta ni siquiera alcanza para la entrada de un apartamento en Nueva York, pero si se multiplica por diez, quizá sí.
Esta mentalidad explica, en realidad, por qué el mercado cripto resulta tan atractivo para los jóvenes.
Puede dejarte a cero en dos días o permitirte, antes de los treinta, acumular una fortuna que sería difícil conseguir en décadas siguiendo una carrera profesional tradicional.
El problema es que la mayoría no acaba perdiendo por la oportunidad en sí, sino por una mala gestión del riesgo.
El propio Jez reconoce que muchas de las veces que lo liquidaron no se debieron a asumir conscientemente riesgos altos y calculados, sino a la codicia, a posiciones fuera de control y a entrar en tilt, es decir, operar de forma impulsiva por las emociones.
Lo que realmente le permitió recuperarse no fue el alto apalancamiento
Jez ha reconstruido varias veces su cuenta desde cantidades muy pequeñas hasta alcanzar siete e incluso ocho cifras.
Pero, al mirar atrás, descubrió un patrón muy constante:
Lo que realmente le permitió crecer de forma extraordinaria fueron casi siempre posiciones spot de alta convicción.
Lo que realmente solía liquidarlo eran las operaciones con poca convicción y mucho apalancamiento.
La diferencia entre ambas cosas es enorme.
Tener una convicción firme no significa ver que una moneda ha subido mucho y lanzarse a comprarla.
Se trata de creer, tras investigar a fondo, que entiendes un activo mucho mejor que el mercado.
Aunque durante el proceso haya una caída del 20 %, sigues sabiendo que tu tesis no ha cambiado.
Estas posiciones suelen tardar meses, incluso más de medio año, en dar frutos.
En un estado de verdadera convicción, ni siquiera piensas: «Tengo que encontrar una operación».
Todo lo contrario.
Deberías pasar noches en vela porque quieres comprar mucho un activo y sientes que tu posición aún es demasiado pequeña, no porque estés sentado frente al ordenador obligándote a encontrar una oportunidad cada día.
Ese es también uno de los principios fundamentales que Jez adoptó más adelante:
Para que una cuenta pequeña crezca rápido hace falta concentración; para que una cuenta grande dure más, hace falta diversificación.
Cuando la cuenta aún es pequeña, una apuesta concentrada y de alta convicción puede cambiar significativamente el resultado.
Pero cuando ya has acumulado cierto patrimonio, no es tan necesario seguir asumiendo el mismo riesgo concentrado.
Porque ganar un poco más apenas mejora ya la calidad de vida, mientras que el coste de una gran caída es cada vez más difícil de aceptar.
Separa el precio de tu tesis de inversión
Cuando invierte, Jez tiene un hábito muy importante:
Procura no usar el precio en sí para demostrar que tienes razón o que estás equivocado.
Por ejemplo, lleva tiempo siendo optimista sobre el desarrollo de los mercados perpetuos. Esa convicción de fondo no cambia de inmediato porque un activo caiga un 20 % a corto plazo.
Lo que realmente deberías observar es:
¿Están creciendo los usuarios?
¿Está aumentando el volumen de trading?
¿Ha mejorado el entorno regulatorio?
¿Está empezando a entrar el capital institucional?
¿Ha cambiado ya el consenso del mercado?
Estas cosas son más importantes que las velas de uno o dos días.
Por supuesto, esto no significa aferrarse a una posición para siempre.
Si el mercado pasa un año entero demostrando con hechos que tu lógica tiene fallos, deberías volver a examinar tu criterio.
Pero descartar un proyecto simplemente porque su precio ha caído es, en esencia, lo mismo que pensar que un proyecto es bueno solo porque su precio ha subido: en ambos casos se usa el precio como sustituto del análisis.
Este es un enfoque que a Jez no le gusta nada.
¿Por qué a menudo es más fácil que suban los activos nuevos que los antiguos?
Jez tiene una forma muy interesante de entender la valoración de los activos.
El rendimiento futuro de un activo no depende solo de cuánto vale hoy. Es más importante cuántos fondos nuevos podrían entrar en el futuro y cuánto potencial de venta hay en este momento.
Ahí es precisamente donde muchos activos nuevos tienen ventaja.
Cuando aparece por primera vez, todavía no hay muchos tenedores atrapados durante años esperando recuperar su inversión.
En cambio, muchos proyectos antiguos tienen precisamente el problema opuesto.
Cada vez que sube un poco el precio, aparece un grupo de antiguos tenedores que ha perdido la paciencia y vende.
Por eso, a veces, una misma mejora de los fundamentales tiene un efecto completamente distinto sobre el precio de un activo nuevo y uno antiguo.
En esencia, el precio siempre refleja una lucha por los flujos de capital futuros.
El valor de un grupo puede superar al de una aplicación de cotizaciones
Jez insiste mucho en una cosa:
Encuentra cuanto antes a un grupo de personas realmente inteligentes y curiosas, dispuestas a cuestionar las ideas de los demás.
Cuando trabajaba en las finanzas tradicionales, siempre participaba en distintos grupos de trading en Discord.
Más adelante, incluso gracias a la recomendación de un miembro anónimo de un grupo, entró en nuevos círculos de inversión y encontró oportunidades profesionales.
Para un operador, el mayor valor de un grupo de calidad no es que te diga qué operaciones hacer.
Sino que puedes recibir comentarios antes de que una idea se refleje en el precio.
Algunos cuestionan tu lógica, otros aportan información que no habías visto y otros te dicen directamente que esa idea quizá esté completamente equivocada.
En comparación, el precio suele ser un indicador rezagado.
Cuando todo el mundo ve lo mismo en los gráficos, una parte de la mejor oportunidad ya suele haber pasado.
Después de una liquidación, lo más importante no es recuperar lo perdido
Jez ha pasado por muchas pérdidas importantes.
Pero, a medida que acumuló experiencia en el trading, también cambió su forma de afrontar las pérdidas.
Antes, después de que lo liquidaran, era muy fácil caer en un estado de ánimo en el que uno pensaba:
Quería recuperarlo de inmediato.
Y ese estado de ánimo suele amplificar aún más el riesgo.
Más adelante se impuso muchas reglas estrictas.
Por ejemplo, cuando viaja no se lleva la mayor parte de sus posiciones de trading; si nota que el tamaño de sus posiciones ya afecta a su estado de ánimo, se aleja del ordenador; incluso va a ver un partido para desconectarse del mercado.
Poco a poco se dio cuenta de que gestionar bien las emociones no consiste en decirse «no te dejes llevar por las emociones».
Se trata de frenarte con reglas antes de que las emociones se descontrolen por completo.
Después de una pérdida, normalmente lo pasaba mal durante unos días.
Luego volvía al ordenador y seguía investigando.
No se trata de buscar enseguida la siguiente vela, sino de volver a buscar aquello que el mercado está pasando por alto.
Esta es también una de las razones por las que cree que ha podido volver a empezar una y otra vez.
La lección más importante: la gestión del riesgo
Si tuviera que quedarse con una sola lección de todos estos años de trading, Jez da una respuesta muy sencilla:
Gestión del riesgo.
Porque, al mirar atrás, casi todas las grandes recuperaciones de verdad que logró se debieron a posiciones spot de alta convicción.
Y, en cambio, lo que suele arruinar una cuenta son las operaciones en las que uno no tiene mucha convicción, pero utiliza un apalancamiento muy alto.
No es difícil acertar la dirección.
Lo difícil es que, aunque te equivoques, puedas seguir en el mercado.
Al final, muchos operadores no fracasan por carecer por completo de criterio, sino porque asumen demasiado riesgo justo cuando más seguros están de sí mismos.
Al mercado le basta con moverse una sola vez en la dirección contraria.
De 100.000 a un millón y luego a diez millones: quizá lo más importante no sea el trading
Jez también tiene una opinión que a muchos operadores no les gusta escuchar:
Si el rendimiento de tus activos de bajo riesgo no basta para cubrir tus gastos de vida, en la mayoría de los casos no deberías dejar el trabajo a la ligera para dedicarte al trading a tiempo completo.
El trabajo en sí es, en realidad, una estrategia de flujo de caja muy estable.
Lo que más tiempo exige al invertir con alta convicción es la etapa de investigación.
Una vez abierta la posición, no hace falta estar mirando el mercado todos los días.
Por eso, para la mayoría, conservar su trabajo y seguir generando flujo de caja mientras espera con paciencia unas pocas oportunidades que realmente ofrezcan una ventaja puede ser más sensato que operar todos los días.
Resumió esta forma de pensar con una frase muy sencilla:
Guarda tu munición.
Antes de abrir una posición, puedes preguntarte:
Si este año solo pudiera hacer esta operación, ¿la haría de todos modos?
Si la respuesta es no, probablemente solo sea una oportunidad marginal.
Y una de las cosas más peligrosas del trading es gastar mucho dinero y esfuerzo en oportunidades que «parecen más o menos buenas».
Lo que realmente tienen en común los buenos operadores
Jez ha conocido a muchos tipos distintos de operadores.
Algunos se dedican a la macroeconomía, otros al trading cuantitativo, otros investigan la actividad on-chain y otros hacen trading puramente discrecional.
Pero quienes obtienen buenos resultados de manera sostenida suelen tener varias cosas en común.
Lo primero es la curiosidad.
Siempre se preguntan por qué y difícilmente se conforman con explicaciones superficiales.
Lo segundo es la convicción.
El rendimiento extraordinario suele provenir de una opinión sobre la que el mercado aún no ha alcanzado un consenso.
La tercera es ser muy exigente contigo mismo.
Cuando perdía dinero, su primera reacción no era buscar excusas externas, sino preguntarse:
¿Qué hice mal? ¿Cómo puedo evitarlo la próxima vez?
A veces, esta disciplina puede parecer incluso un poco cruel.
Pero el trading es un juego que ofrece una respuesta muy directa.
El mercado no te devolverá el dinero solo porque tus razones suenen muy convincentes.
El objetivo final del trading no es demostrar que siempre tienes razón
El propio Jez reconoce que la suerte tuvo que influir en su experiencia.
Básicamente no se puede creer a quien haya ganado mucho dinero y diga que no dependió en absoluto de la suerte.
Pero la diferencia está en que:
¿Puedes mantenerte en una posición en la que, si aparece la suerte, seas capaz de aprovecharla?
Investiga sin parar, controla el riesgo, conserva el capital y espera las oportunidades que realmente ofrezcan una ventaja.
Nada de esto garantiza que vayas a ganar dinero, pero sí aumenta las probabilidades de que sigas en la partida cuando aparezca la suerte.
Al final, en el trading quizá nunca se ha tratado de quién acierta en cada ocasión.
Y quién sigue en el mercado después de cometer errores.
Quién es capaz de controlar el tamaño de sus posiciones.
Quién es capaz de admitir que se equivoca.
Quién es capaz de seguir esperando cuando todo el mundo tiene prisa por operar.
Y, cuando aparezca esa oportunidad que realmente merece la pena, asegúrate de tener todavía suficiente capital para aprovecharla.
El último consejo de Jez es, en realidad, muy sencillo:
Encuentra un grupo de personas con las que realmente valga la pena intercambiar ideas a largo plazo.
Haz cosas a largo plazo con personas dispuestas a pensar a largo plazo.
No operes solo por operar.
Y, sobre todo, no confundas el alto apalancamiento con la alta convicción.
La verdadera convicción nace de la investigación.
Lo que realmente mantiene a un operador en el mercado es siempre la gestión del riesgo.