

Imaginemos: en el feed aparece un mensaje: «La inflación subyacente ha bajado». Un minuto después, otro autor escribe: «Las presiones sobre los precios se han intensificado». Ambos pueden interpretar correctamente el mismo informe. Uno compara los precios con los del año pasado; el otro, con los del mes anterior. El error empieza cuando cualquiera de estas frases se convierte en una orden automática para comprar bitcoin.
Esto ya ocurrió a nivel estadístico. En el informe del BLS de agosto de 2026, el CPI subyacente, que excluye alimentos y energía, aumentó un 2,4% interanual, frente al 2,5% de julio. Al mismo tiempo, su aumento mensual ajustado estacionalmente se aceleró del 0,2% al 0,3%. El CPI general subió un 0,4% en el mes, tras un 0,1%, mientras que la tasa interanual se mantuvo en el 3,4%. El documento se publicó el 11 de septiembre; estas cifras describen agosto.
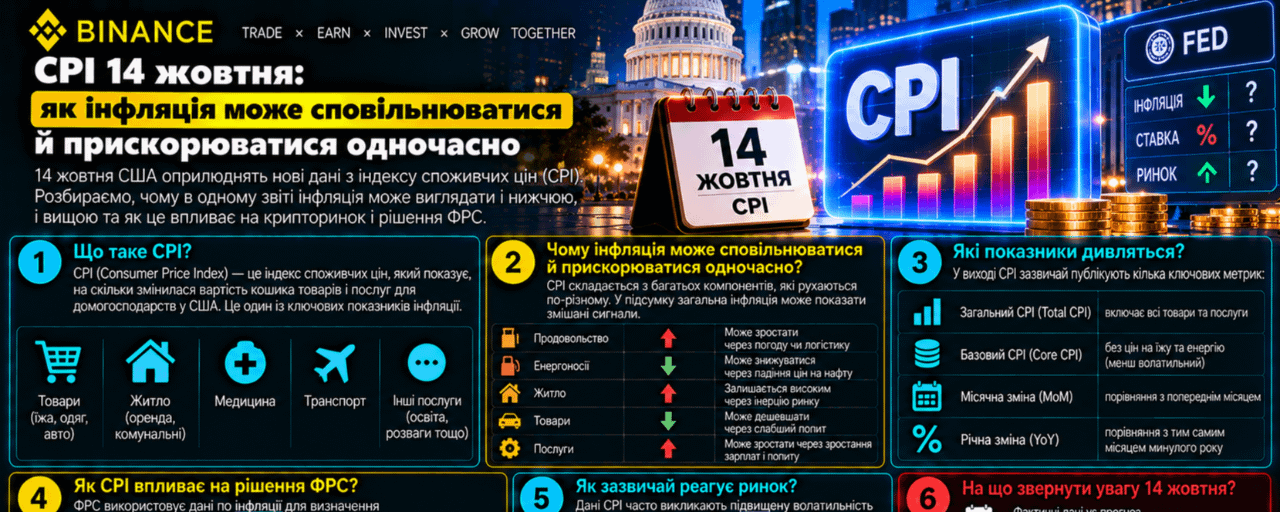
El próximo informe, correspondiente a septiembre, está previsto para el 14 de octubre a las 08:30, hora del este de Estados Unidos. Para Kyiv, ese día serán las 15:30, UTC+3. Así que hoy podemos revisar los datos anteriores y prepararnos para interpretar la nueva publicación, pero su resultado aún se desconoce.
Fuentes verificadas el 12 de octubre de 2026 a las 09:03, hora de Kyiv. Este es un análisis de estadísticas macroeconómicas dirigido a lectores del mercado cripto, sin previsiones de trading para BTC o ETH. No se utilizan cotizaciones actuales ni niveles técnicos: las conclusiones se refieren a la interpretación del CPI. Todos los índices, expectativas y cantidades hipotéticos de los ejemplos siguientes son hipotéticos, no previsiones de los datos de septiembre.
Mi tesis principal: antes de reaccionar a un titular sobre la inflación, hay que averiguar qué cambió exactamente: el nivel de los precios, el ritmo al que aumentan o la diferencia entre el resultado y las expectativas. Son tres magnitudes distintas. Pueden moverse en direcciones opuestas y hay que tenerlas en cuenta en conjunto para tomar una decisión.
Empecemos por el nivel. Imaginemos una cesta hipotética de bienes y servicios que costaba 10 000 dólares y que un año después cuesta 10 340. La inflación es del 3,4%. Si durante el año siguiente el precio de la cesta aumenta otro 2,4%, costará 10 588,16 dólares: 10 340 × 1,024. La inflación se ha desacelerado un punto porcentual, pero la cesta se ha encarecido otros 248,16 dólares.
La reducción del ritmo al que suben los precios se llama desinflación. La caída del nivel de precios en sí se llama deflación. Para quien tiene un saldo en dólares, la diferencia es tangible: aunque los precios suban más despacio, sigue disminuyendo la cantidad de bienes que puede comprar con la misma suma. Para un trader, lo importante es otra cosa: un titular sobre una inflación más baja no indica, por sí solo, que las condiciones económicas hayan vuelto a su estado anterior.
Ahora, la velocidad. El indicador mensual compara el índice con el del mes anterior. El anual lo compara con el mismo mes del año pasado. En ambos casos se usa la misma fórmula: dividir el valor nuevo por el anterior, restar uno y multiplicar por 100%. Lo que cambia es el denominador. El BLS recuerda por separado que de enero a diciembre de un mismo año hay un cambio de once meses, no de doce meses completos.
El denominador es precisamente lo que genera el efecto de base. La tasa interanual depende tanto del nivel actual de precios como del nivel que tenían hace un año. Cuando la comparación incluye una base alta del año anterior, el crecimiento interanual puede disminuir incluso si se produce un encarecimiento nuevo significativo. Un mes anterior con un aumento fuerte sale de la ventana de doce meses y otro nuevo, más débil, ocupa su lugar.
Este es un ejemplo hipotético con una sola serie de índice coherente, sin mezclar valores ajustados estacionalmente con valores no ajustados. En agosto del año pasado, el índice era 100; en septiembre, 100,6. En agosto de este año, es 103,4. La inflación interanual en agosto es del 3,4%: 103,4 / 100 − 1.
Supongamos que el nuevo septiembre registra un aumento del 0,4%. El índice subirá a 103,8136: 103,4 × 1,004. La inflación interanual será entonces de aproximadamente el 3,19%: (103,8136 / 100,6 − 1) × 100%. Tenemos un nuevo encarecimiento del 0,4% y, al mismo tiempo, una caída de aproximadamente 0,21 puntos porcentuales en la tasa interanual. No hay ninguna contradicción aritmética.
El mismo mecanismo funciona en sentido contrario. Mantengamos el índice actual en 103,8136, pero supongamos que el septiembre del año pasado fue más débil: 100,1 en vez de 100,6. El crecimiento interanual ahora es de aproximadamente el 3,71%. El mes nuevo es exactamente el mismo en ambos modelos. La diferencia entre los titulares «la inflación se desaceleró» y «la inflación se aceleró» la creó la base del año anterior.
Esto no es una reconstrucción del septiembre real de Estados Unidos. Uso deliberadamente valores hipotéticos redondos para separar el mecanismo de la previsión. La utilidad práctica del ejemplo es aprender a plantearse esta pregunta: ¿qué parte del cambio del indicador interanual se debe a los precios nuevos y qué parte a las observaciones anteriores que salen del cálculo?
Para una misma serie, puede expresarse de forma aún más precisa: el nuevo multiplicador anual es igual al multiplicador anual anterior multiplicado por el nuevo multiplicador mensual y dividido por el multiplicador mensual del año anterior. En el primer modelo, tenemos 1,034 × 1,004 / 1,006 = 1,031944. Al restar uno, obtenemos aproximadamente el mismo 3,19%.
Pero aquí hay una trampa para el lector atento. En los titulares del BLS, los cambios mensuales suelen presentarse con ajuste estacional, mientras que los anuales se muestran sin él. No se pueden introducir mecánicamente estas distintas series en una sola fórmula y exigir que coincidan exactamente. Para que se cumpla la identidad, se necesitan índices comparables. El ajuste estacional ayuda a eliminar las fluctuaciones recurrentes del calendario y a evaluar la dinámica a corto plazo.
La segunda trampa es el redondeo. En pantalla se ve un 0,2% o un 0,3%, aunque el índice contiene más decimales. Dos meses con el mismo dato redondeado pueden haber tenido aumentos efectivos distintos. El producto de las tasas mensuales redondeadas da una aproximación, no garantiza reproducir el resultado anual publicado. Se puede hacer un cálculo más preciso con los propios valores del índice, siguiendo la fórmula del BLS.
La tercera trampa aparece cuando una cifra mensual se anualiza. Un aumento hipotético del 0,3% mensual durante doce meses da aproximadamente un 3,66%: (1,003¹² − 1) × 100%. Para el 0,2%, resulta aproximadamente un 2,43%; para el 0,4%, un 4,91%. Así se entiende por qué una décima de punto porcentual en la dinámica mensual llama la atención.
Sin embargo, el 3,66% de este ejemplo es el equivalente anual de un ritmo mensual constante. No es la inflación efectiva del último año ni una previsión para el siguiente. Solo hemos respondido a esta pregunta: ¿qué ocurriría si el mismo aumento se repitiera doce veces? El modelo no sabe nada sobre la energía, el alquiler, el transporte, la demanda o el tipo de cambio del dólar en el futuro.
Para depender menos de un solo mes, se pueden observar tres meses. En una secuencia hipotética de +0,1%, +0,2% y +0,3%, el aumento acumulado es del 0,6011%: (1,001 × 1,002 × 1,003 − 1) × 100%. Su equivalente anual es de aproximadamente el 2,43%, si se eleva el multiplicador trimestral a la cuarta potencia. Esto es notablemente inferior al 3,66% obtenido a partir del último mes por sí solo.
Ambos resultados son correctos, pero describen horizontes distintos. El último mes reacciona más rápido a un nuevo cambio; tres meses suavizan un salto aislado. Sería un error elegir solo la cifra que conviene y ocultar la otra. Para las notas personales, es útil anotar el horizonte junto a cada porcentaje: un mes, tres meses anualizados o los doce meses efectivos.
A continuación, conviene mirar dentro de la cesta. En el informe de agosto, la gasolina se encareció un 3,9% en el mes, con ajuste estacional, y representó más de un tercio del aumento mensual del CPI general. El componente de vivienda subió un 0,3%. Estos datos ayudan a distinguir un fuerte movimiento de un componente concreto de un encarecimiento uniforme de toda la cesta.
La magnitud del cambio de un componente y su contribución a la inflación total también son cosas distintas. Por ejemplo, hipotéticamente, si un grupo de bienes tiene un peso del 4% y se encarece un 5%, su contribución aproximada es de 0,20 puntos porcentuales: 0,04 × 5%. Un grupo con un peso del 40% que se encarece solo un 0,5% aportaría aproximadamente lo mismo. Un pequeño movimiento en una gran parte del presupuesto puede pesar tanto como un salto llamativo en una parte pequeña.
Esta es una ilustración simplificada, no el algoritmo exacto de cálculo del CPI: los índices oficiales tienen sus propias ponderaciones y reglas de agregación. Basta para extraer una conclusión práctica: el porcentaje más llamativo de una tabla no necesariamente explica la mayor parte del resultado total. Hay que buscar las contribuciones y la amplitud de los cambios, no solo el máximo de una columna.
El índice subyacente, que excluye alimentos y energía, también debe interpretarse correctamente. No significa que esos gastos carezcan de importancia para una familia. La Reserva Federal explica que utiliza indicadores subyacentes para tratar de ver mejor la tendencia tras las fluctuaciones de componentes volátiles. Al mismo tiempo, su objetivo a largo plazo del 2% está definido a través del índice de precios PCE, no del CPI subyacente. No es correcto convertir cualquier dato del CPI en una medida exacta de la distancia al objetivo de la Reserva Federal.
Volvamos ahora a los criptoactivos. Mi conclusión a partir de este mecanismo es que el CPI es útil como información que puede cambiar la evaluación de las condiciones financieras futuras. Entre el informe en sí y el precio de BTC hay varios eslabones intermedios: las expectativas sobre la política, el coste de financiación, la disposición a mantener activos de riesgo y las posiciones ya abiertas. Ninguno de esos eslabones determina una reacción invariable ante cada nueva publicación.
El canal general de influencia de los tipos de interés es claro: cambian el coste de los préstamos y los incentivos para ahorrar y gastar. Así lo describe la Reserva Federal. Pero de ahí no se desprende un coeficiente universal como «una caída de 0,1 puntos en el CPI equivale a una subida del 3% en BTC». El artículo no incluye ese coeficiente, porque las fuentes citadas no lo establecen.
Aún más importante es la diferencia entre el resultado y las expectativas. Imaginemos dos mundos hipotéticos con el mismo CPI subyacente mensual efectivo del +0,3%. En el primero, la encuesta a economistas antes de la publicación indicaba un +0,2%; el resultado supera la previsión en 0,1 puntos porcentuales. En el segundo, se esperaba un +0,4%; el resultado queda 0,1 puntos por debajo. Las estadísticas son idénticas, pero la sorpresa informativa tiene signo opuesto.
Estas expectativas hipotéticas no son el consenso actual al 14 de octubre. En este material no se ha utilizado una encuesta comparable verificada. Si el lector consulta el consenso de un calendario, conviene anotar también el nombre del proveedor, la hora de actualización y la serie exacta. No se puede comparar la previsión anual del CPI general con el dato mensual del CPI subyacente, aunque ambas cifras aparezcan bajo la palabra «inflación».
La mediana de una encuesta tampoco revela qué expectativas están incorporadas en cada posición abierta. Por eso, identificar correctamente una sorpresa no garantiza predecir correctamente la primera vela. Para mí, ese es el límite de aplicación del análisis macroeconómico: explica cómo cambia la información, pero no sustituye la comprobación independiente de una hipótesis de trading, la liquidez y la pérdida asumible.
Para el 14 de octubre, prepararía una breve ficha para leer la publicación con cuatro cifras: el CPI general mensual e interanual, y el CPI subyacente mensual e interanual. Añadiría a los datos mensuales una nota sobre el ajuste estacional. Después: qué componentes explican el resultado, si el último mes coincide con el horizonte más amplio y cuál es exactamente la desviación respecto a una previsión verificada, si la hay.
Antes de que se publiquen los datos, es útil anotar una condición que obligaría a revisar la propia interpretación. Por ejemplo: «Creo que las presiones se están debilitando; abandonaré esta conclusión si la aceleración abarca varios componentes importantes y se confirma en un horizonte más amplio». Esto ayuda a mantener la disciplina más que intentar explicar cualquier resultado como una confirmación de la postura elegida de antemano.
Para el próximo informe y los siguientes uno o dos, se pueden plantear tres escenarios hipotéticos. Son escenarios del entorno inflacionario, no objetivos de precio para criptoactivos. No tienen probabilidades asignadas: sin un modelo ni expectativas actuales verificadas, esas cifras darían una falsa impresión de precisión.
El escenario base es una señal mixta. Las tasas interanuales cambian, pero los indicadores mensuales y los promedios de horizontes más cortos no muestran una nueva dirección coherente; parte del movimiento se explica por componentes concretos y por la base de comparación. La condición para que se cumpla es una estructura de datos contradictoria. Queda invalidado si aparece una aceleración o desaceleración clara y generalizada, que ya no dependa de una sola línea de la tabla. Conclusión práctica: un solo titular no basta para cambiar una hipótesis a largo plazo.
El escenario alcista para los activos de riesgo es que las presiones inflacionarias se debiliten de forma más amplia que en la mera comparación interanual y que el resultado sea inferior a las expectativas verificadas de antemano. Una condición adicional es que los participantes del mercado realmente revisen a la baja su evaluación de las condiciones financieras, hacia un entorno más acomodaticio. El escenario queda invalidado si la mejora se explica principalmente por la base o por un componente inestable, o si no se produce una reevaluación de las condiciones. Incluso si se cumple, no garantiza que suba un token concreto.
El escenario bajista es que el nuevo encarecimiento abarque varios componentes de peso, que el ritmo a corto plazo se intensifique y que el resultado supere las expectativas verificadas. Para concluir que las condiciones financieras son negativas, también hace falta que el mercado las reevalúe efectivamente. El escenario queda invalidado si el salto resulta ser limitado y temporal, o si los datos posteriores no confirman una aceleración sostenida. Una cifra interanual más alta, por sí sola, no cumple estas condiciones.
También hay limitaciones temporales. Las series ajustadas estacionalmente pueden revisarse: el BLS actualiza los factores cada año y revisa los cinco años anteriores de los datos correspondientes. Por eso, una interpretación muy precisa de una diferencia en el último decimal puede resultar frágil. No es motivo para ignorar las estadísticas; es motivo para ajustar la fuerza de la conclusión a la calidad y al horizonte de la medición.
Otro riesgo es trasladar la cesta de consumo estadounidense a los gastos personales en Ucrania. Incluso un valor correcto del CPI de Estados Unidos no mide la inflación personal del lector, su riesgo cambiario ni el cambio en el valor de una cartera concreta. Para responder a esas preguntas se necesitan otros datos. Un indicador puede ser importante para las condiciones financieras mundiales y, al mismo tiempo, insuficiente para tomar una decisión financiera personal.
Antes de la publicación del 14 de octubre, la preparación más útil consiste en separar tres preguntas. ¿Qué ha ocurrido con los precios? ¿En qué medida difiere de las expectativas? ¿La información obtenida cambia mi hipótesis? La respuesta a la primera está en las estadísticas; para la segunda se necesita una previsión comparable; para la tercera, condiciones definidas de antemano. Si se omite algún paso, es fácil confundir una palabra conocida con una prueba nueva.
Mi conclusión: una caída de la inflación interanual debe llevarnos a comprobar el denominador y el nuevo movimiento mensual. Los datos de agosto ya mostraron cómo distintos horizontes pueden dar señales diferentes. El informe de septiembre puede cambiar el panorama, pero antes de su publicación aún no conocemos el resultado. La calidad de una decisión empieza por saber leer una cifra junto con su período, su composición y los límites de su aplicación.
Este material es de carácter informativo y no constituye una recomendación de inversión personalizada.
#BinanceSquare #Інфляція #Макроекономіка #Крипторинок #ФінансоваГрамотність