Wall Street pasó el lunes sin rumbo definido. Las acciones oscilaron entre pequeñas subidas y pequeñas caídas mientras los operadores esperaban una semana ajetreada de resultados empresariales y datos de inflación. Los futuros del Tesoro apenas se movieron, con el mercado al contado cerrado por el Día de Colón.
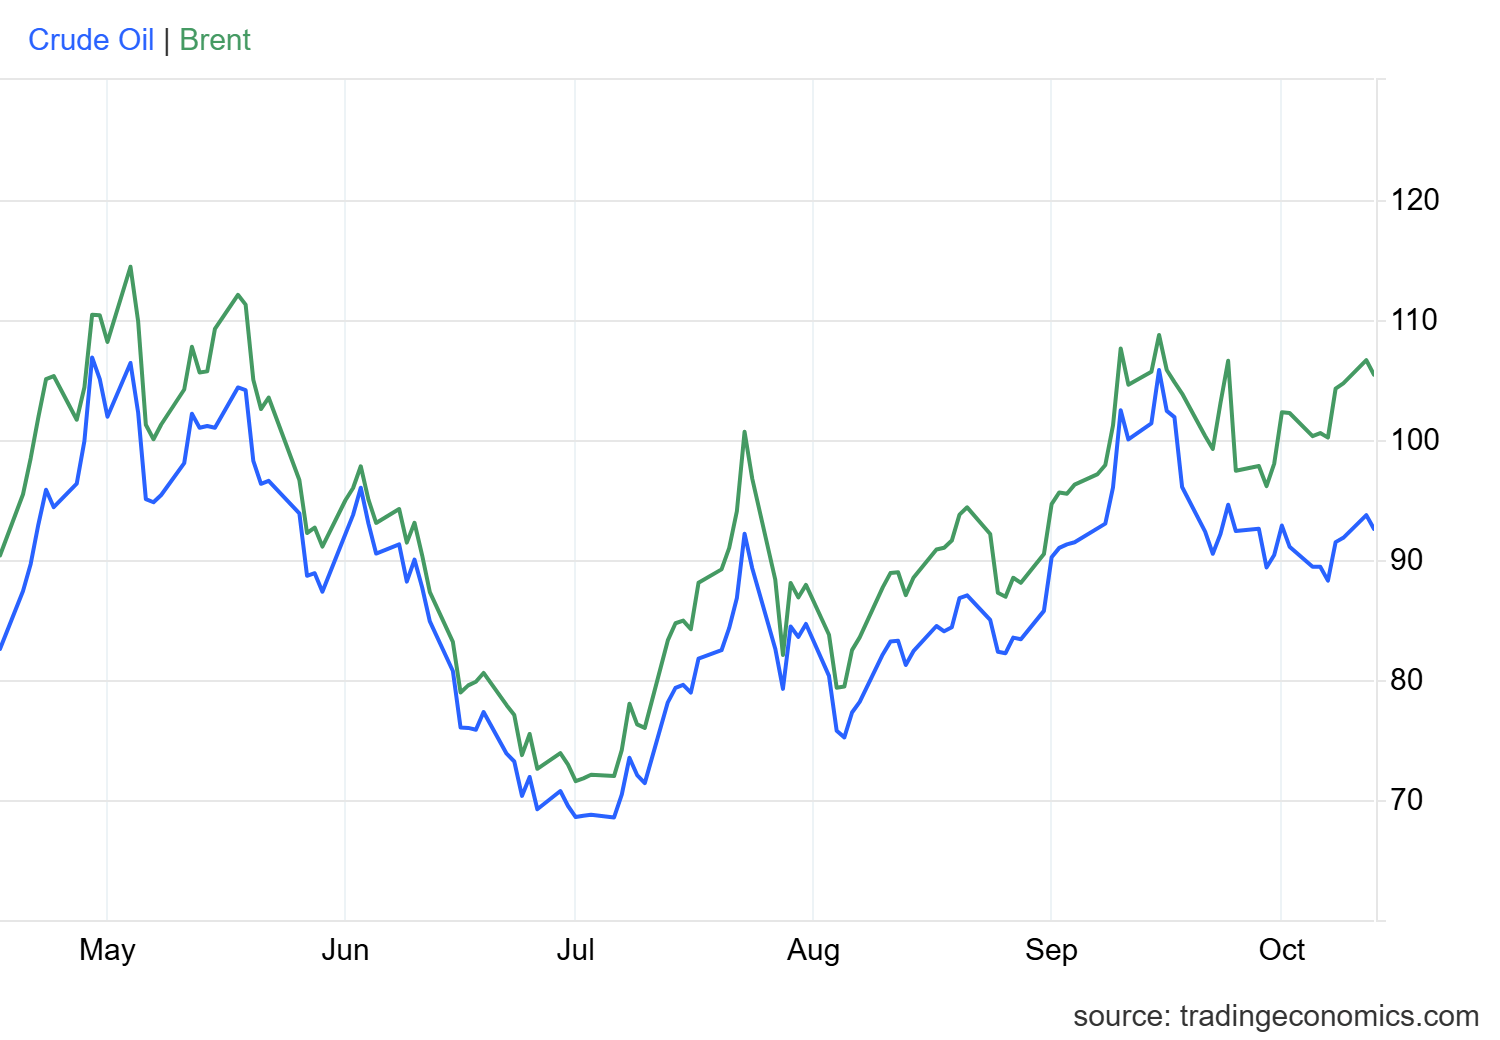
Dos factores causaron los daños: el petróleo y los chips de memoria. El crudo subió después de que la afirmación del presidente Donald Trump de que había un alto el fuego energético entre Rusia y Ucrania chocara con la declaración del presidente ucraniano Volodymyr Zelenskyy de que Moscú ya lo había violado. Los futuros del Brent subieron un 1,8 % y cerraron a 106,65 dólares por barril, mientras que el West Texas Intermediate avanzó un 2 % y terminó en 93,74 dólares.
Solo el Dow termina en positivo
El S&P 500 cerró apenas por debajo de cero, con una caída del 0,06%, en 7.807,24, tras una semana de ganancias para los principales índices. El Dow Jones Industrial Average fue el único que avanzó. Subió 195,60 puntos, o un 0,38%, hasta 51.850,55, en su tercer avance consecutivo, impulsado en parte por el repunte de Salesforce.
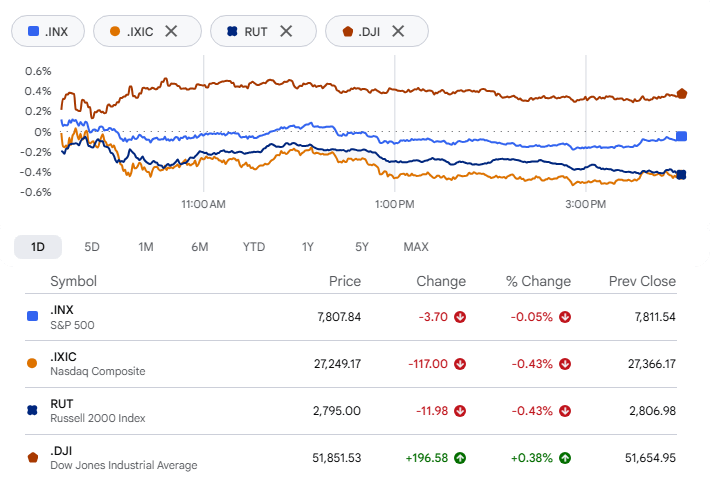
Tecnología tuvo un desempeño peor. El Nasdaq Composite perdió un 0,44% y cerró en 27.245,90, y las empresas de pequeña capitalización también bajaron: el Russell 2000 cayó un 0,45%, hasta 2.794,48.
Micron carga con la culpa de la caída del Nasdaq
Micron Technology fue el lastre del Nasdaq, con una caída del 3,9%. El detonante llegó desde China durante el fin de semana. ChangXin Memory Technologies, conocida como CXMT, informó de avances en una nueva estructura de chips, y su presidente, Cao Kanyu, dijo en un evento del sector en Shanghái que la empresa planea lanzar una DRAM de próxima generación para servidores, según el South China Morning Post. Medios asiáticos informan que competirá con los productos de los principales fabricantes de memoria de Estados Unidos y Corea del Sur.
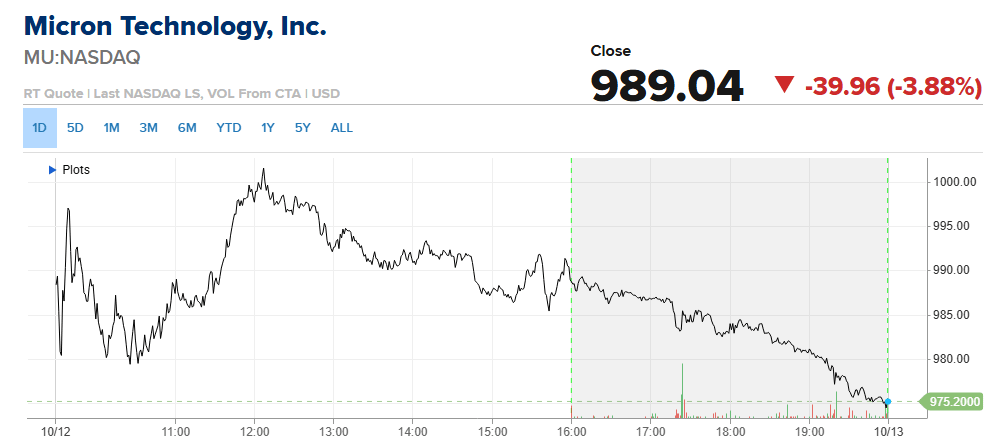
Las acciones de Samsung Electronics y SK Hynix también cayeron más de un 3%. Para Micron, el momento fue inoportuno. La acción había subido alrededor de un 260% en lo que va de año hasta el cierre del viernes, lo que deja mucho terreno ganado que proteger.
Las navieras aprovechan el petróleo para alcanzar máximos históricos
El alza del petróleo benefició a otro segmento del mercado. El ETF SonicShares Global Shipping (BOAT) marcó otro máximo histórico al sonar la campana de apertura, y varias empresas que transportan petróleo y gas, entre ellas Torm, Hafnia y Teekay Tankers, abrieron en nuevos máximos de 52 semanas.
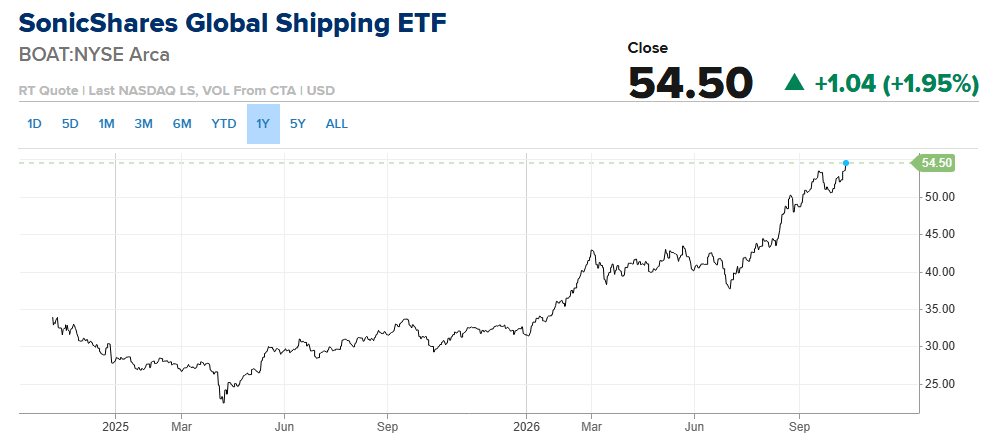
Brian Sullivan, de CNBC, informó que el costo de transportar petróleo, en un contexto en el que las tensiones en Oriente Medio siguen sin resolverse, está añadiendo primas al precio del crudo que no se reflejan en los futuros del Brent y del WTI. Ambos índices de referencia cotizaban el lunes por la mañana en sus niveles más altos en más de dos semanas.
El software recibe un voto de confianza poco habitual
Este no ha sido un buen año para Salesforce. Sus acciones han caído alrededor de un 14%, principalmente por el temor a que una adopción más amplia de la IA reduzca la demanda de herramientas de software. El lunes, Bank of America adoptó la postura opuesta: mejoró dos niveles su recomendación, de infraponderar a comprar, y elevó su precio objetivo de 160 a 285 dólares, un nivel un 24% superior al cierre del viernes.
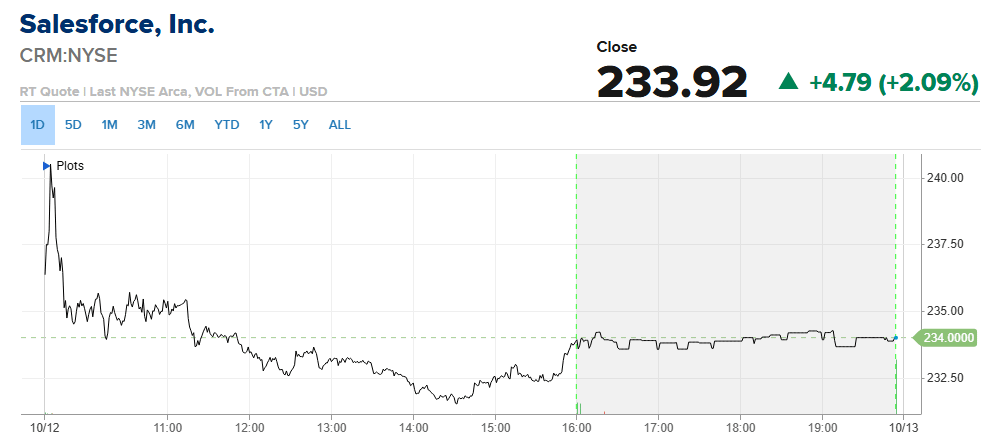
El argumento del analista Tal Liani es que la IA debería aumentar la dependencia de las grandes empresas de plataformas como la de Salesforce, en lugar de reemplazarlas. A los inversores les gustó. La acción terminó con un alza del 2%.
Starbucks cierra la puerta a Chipotle
Starbucks puso fin a días de rumores de adquisición al afirmar que no está considerando hacer una oferta por Chipotle Mexican Grill. «Starbucks no va a comprar Chipotle», dijo un portavoz a CNBC. Los rumores comenzaron el jueves pasado con un artículo del Financial Times según el cual la cadena de cafeterías había trabajado con asesores en una posible oferta; de haberse concretado, habría sido la mayor adquisición de un restaurante registrada hasta la fecha.
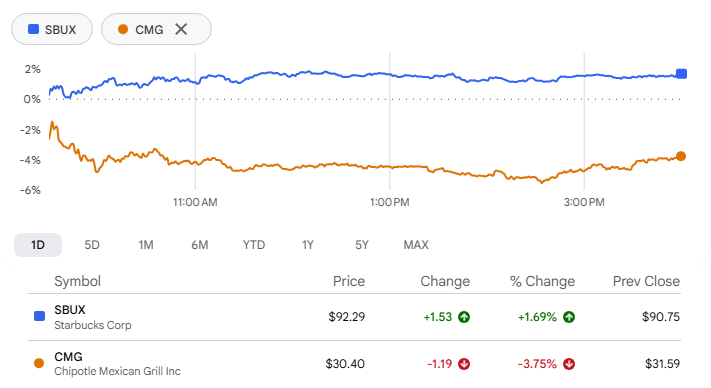
Las dos acciones tomaron rumbos opuestos tras la desmentida. Starbucks cerró con un alza del 1,7%, mientras que Chipotle cayó casi un 4%, devolviendo parte del salto que había registrado tras la noticia.
Ambas empresas están en pleno proceso de recuperación y, ahora que los rumores de adquisición quedaron atrás, lo siguiente que habrá que evaluar serán sus propios resultados. Chipotle presentará sus resultados del tercer trimestre el 28 de octubre. Starbucks lo hará un día después.
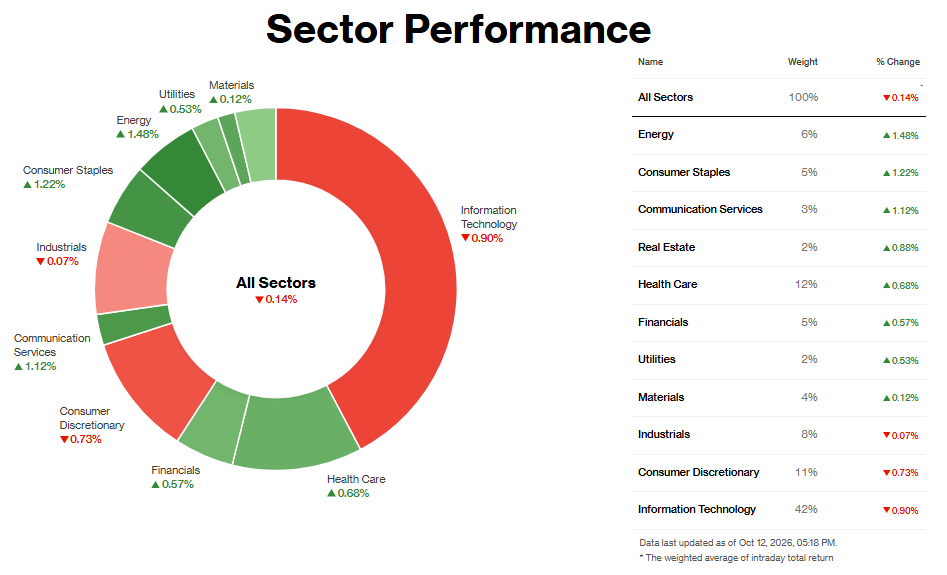
Análisis sectorial:
Sectores con mejor desempeño
Energía encabezó las ganancias, con un alza del 1,48%, impulsada por el petróleo. El crudo subió, ya que los ataques contra aeropuertos saudíes pesaron más que la posibilidad de un aumento de las exportaciones rusas de diésel y de un alto el fuego energético entre Rusia y Ucrania. El Brent cerró en 106,65 dólares. El ETF del sector alcanzó un récord intradía, el primero en más de un mes, mientras que Diamondback, Oneok, APA y ConocoPhillips avanzaron alrededor de un 2% cada una. El repunte depende de las noticias de Oriente Medio, así que durará solo mientras persista el temor a interrupciones del suministro.
Productos básicos de consumo avanzó un 1,22% y parece que la tendencia continúa. Esto ocurre tras la segunda mejor semana del sector desde 2022 y deja sus ganancias en torno al 5% en octubre. Los inversores están optando por posiciones defensivas, y el IPC del miércoles, con una inflación general que se prevé que vuelva a acelerarse hasta el 3,6%, les da motivos para seguir haciéndolo. No encontré ningún catalizador específico de una empresa para el lunes.
Servicios de Comunicación subió un 1,12%, con Meta a la cabeza. Las acciones de Meta repuntaron después de que lanzara Muse Wonder, su modelo de IA más reciente, y las operadoras inalámbricas protagonizaron una recuperación parcial. La combinación de noticias sobre IA y operadoras defensivas convirtió al sector en el grupo orientado al crecimiento mejor situado entre los primeros puestos.
Sectores con peor desempeño
Tecnología cayó un 0,90%, con los chips como principal fuente de pérdidas. El índice de semiconductores de Filadelfia perdió un 2,7%, encadenando su cuarta caída consecutiva, tras una noticia según la cual la china CXMT está incursionando en los chips de memoria de próxima generación. Sandisk cayó más de un 6% ante la preocupación por la competencia en el mercado de memoria, y Lumentum retrocedió casi un 10%, mientras que Salesforce subió tras una mejora de recomendación. La debilidad se concentra en el hardware y, dado que tecnología representa alrededor del 42% del índice, lastró al resto.
Consumo discrecional cayó un 0,73%, en gran medida por Amazon. La acción bajó más de un 1% tras una noticia del Wall Street Journal según la cual negocia la compra de la startup de IA Decart por unos 7.000 millones de dólares. eBay subió un 4,12% después de que Morgan Stanley elevara su precio objetivo, pero no logró compensar el peso de Amazon.
Industriales cedió apenas un 0,07% y no hubo un factor dominante único. Citi mejoró su recomendación sobre Allison Transmission y señaló que las acciones de maquinaria han retrocedido desde sus máximos del verano, pero que la demanda se ha mantenido firme.