


Brent sigue siendo una nube oscura que se cierne sobre los mercados financieros globales, y su efecto secundario —el regreso de los tipos de interés altos— ya está afectando gradualmente la liquidez de los mercados financieros; al mismo tiempo, el riesgo potencial de guerras geopolíticas también se está expandiendo progresivamente
Hay un viejo dicho chino: cuando las cosas llegan al extremo, se revierten. Realmente espero que, en el actual entorno adverso geopolítico, macroeconómico y financiero, pueda surgir una oportunidad de giro
Esta semana, la combinación de precios altos del petróleo + expectativas de alta inflación supondrá otra prueba para los mercados de riesgo. La situación actual es muy simple: Trump está tratando de usar un alto el fuego energético entre Rusia y Ucrania para dejarse 60 días de margen para maniobrar con Irán
La lógica es muy sencilla: Zelenski cede temporalmente y Rusia acepta un alto el fuego energético de 60 días, exportando diésel mientras los precios mundiales del petróleo siguen altos. Si el Brent cae, cuanto más baje, más margen y tiempo tendrá Trump para negociar y aumentar la presión militar y diplomática sobre Irán, en un intento por alcanzar sus objetivos.
Sin embargo, la estrategia es muy evidente y sencilla: ¿aceptaría Rusia un alto el fuego energético de 60 días a cambio de ganar dinero? Es probable que Putin también tenga claro que, si no se resuelve el problema de Irán, la tregua temporal con Ucrania llegará a su fin. Por eso, hasta ahora Putin no se ha pronunciado tras recibir las condiciones.
Por otro lado, aunque Putin aceptara y Rusia exportara cierta cantidad de diésel, ¿podría realmente bajar el precio del Brent sin contratiempos? ¿Podría caer por debajo de los 95 dólares a corto plazo y dejarle margen a Trump? Hay que tener en cuenta que, actualmente, la fijación del precio del petróleo en los mercados de capitales depende de muchos factores complejos; ya no basta con que Trump se limite a alzar la voz para influir en él. #FSB警告跨境稳定币监管仍不完善
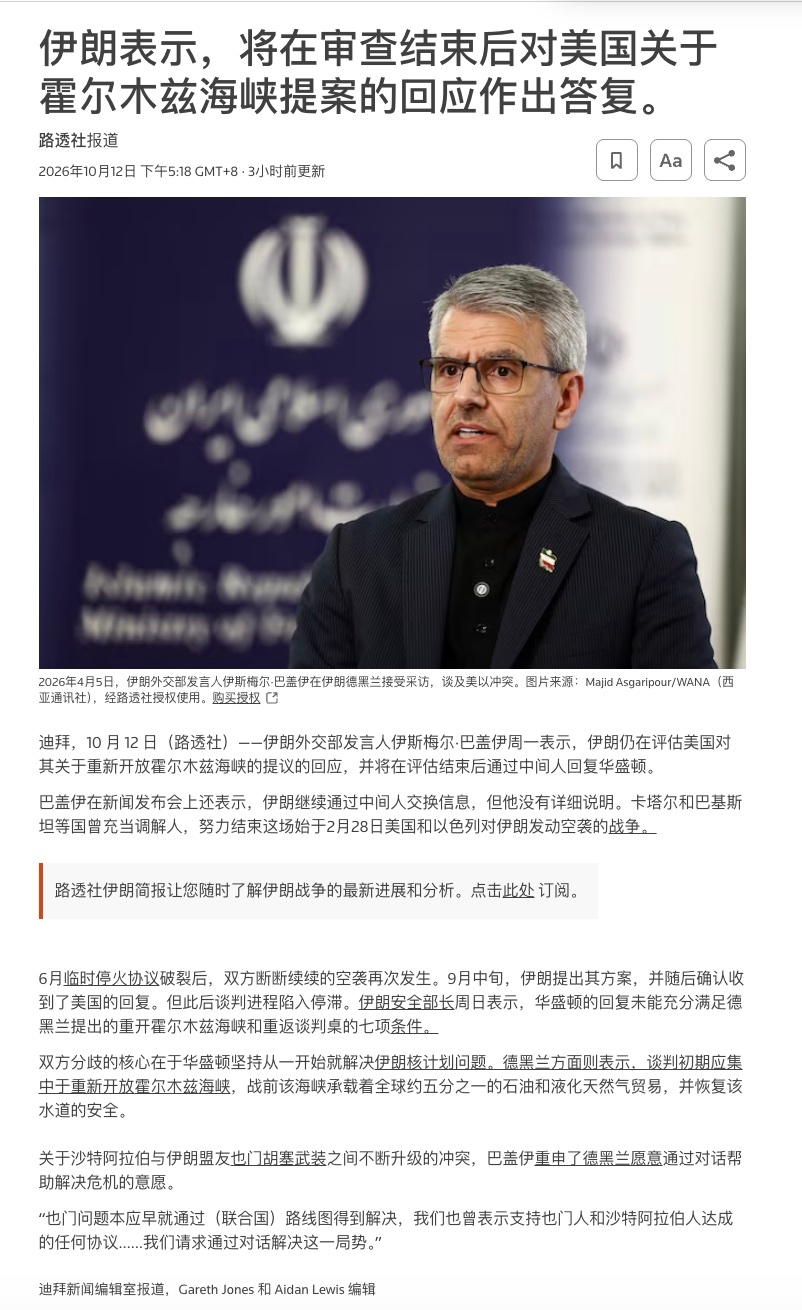
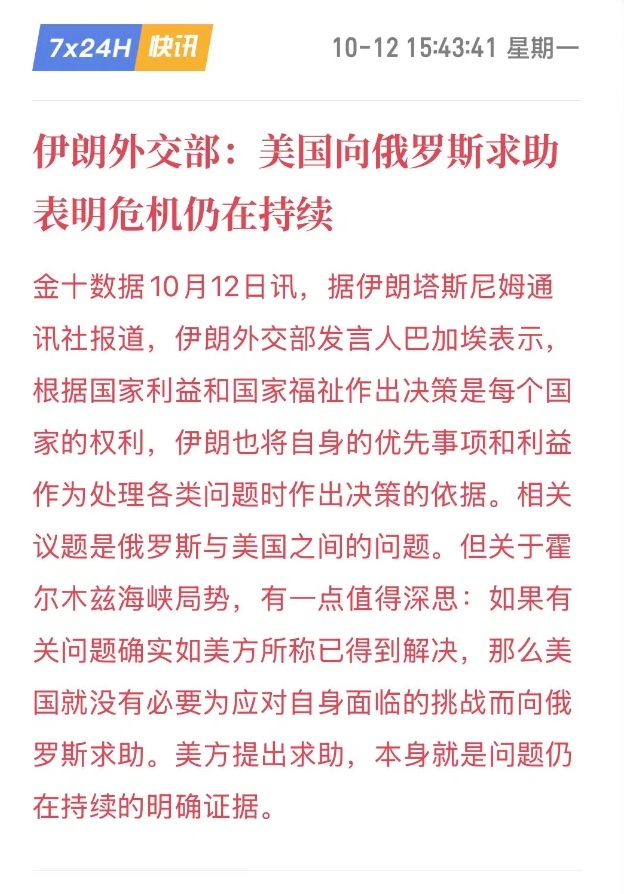
Mientras tanto, Irán tampoco se ha quedado de brazos cruzados: ha hecho públicos directamente los planes de Trump y, aprovechando la ocasión, ha dado la vuelta a la situación, presentando la petición de ayuda de Estados Unidos a Rusia como una señal de que la crisis del estrecho de Ormuz sigue vigente. Así, Estados Unidos ha quedado a la defensiva en el debate diplomático y mediático.
En realidad, estas últimas dos semanas han dejado claro que, a corto plazo, ni Estados Unidos ni Irán quieren de verdad que se reanuden los combates. Sus economías y sus poblaciones no podrían soportarlo, así que no les queda más remedio que recurrir a la pugna diplomática y a la guerra de declaraciones, e incluso seguir presionando mediante guerras por intermediarios. Pero, en privado, ninguno ha estado de brazos cruzados: a lo largo de esta guerra entre Estados Unidos e Irán, la estrategia de presionar para negociar siempre ha estado presente y nunca ha cambiado.
Para los mercados de riesgo, antes de que se publique el IPC de septiembre este miércoles, el continuo repunte del Brent inevitablemente aumentará la preocupación por la inflación y las subidas de tipos. Los mercados de riesgo seguirán bajo presión; lo único afortunado es que, mientras los riesgos estén a la vista, por ahora no hay que preocuparse por un cisne negro.