



Conclusiones clave
Las pérdidas en los mercados mundiales de bonos están elevando los costes de financiación, lo que podría reducir la necesidad de nuevas subidas de tipos por parte de los bancos centrales, según un análisis de Bitunix.
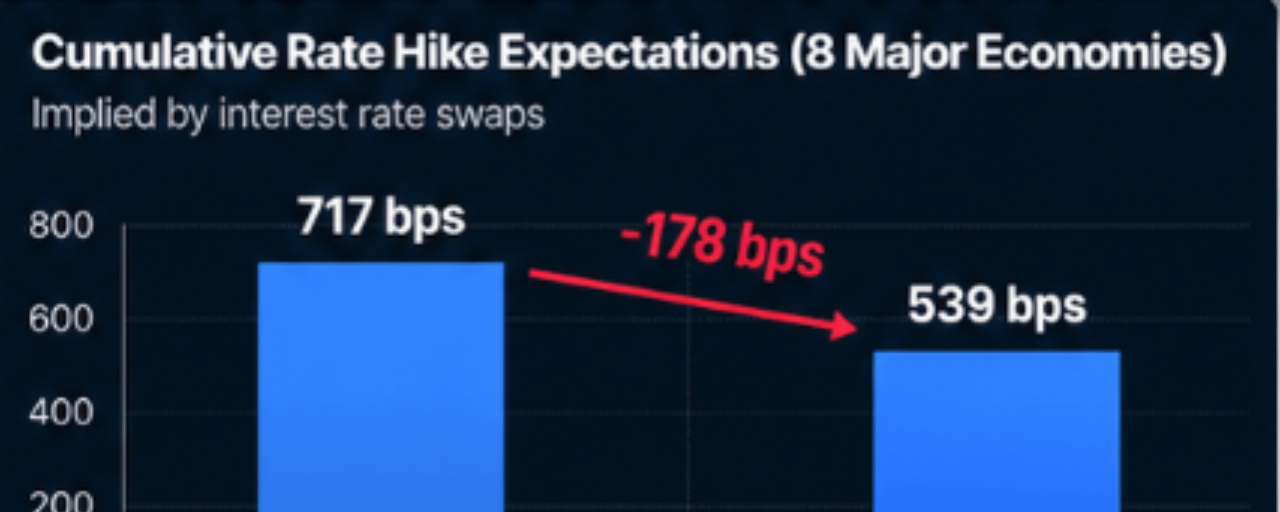
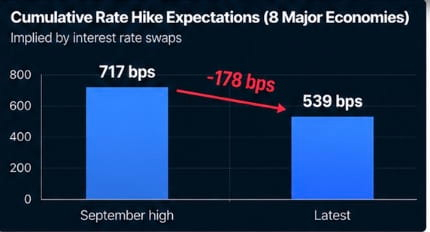
Las expectativas acumuladas de subidas de tipos en ocho economías importantes han caído 178 puntos básicos, de 717 a aproximadamente 539 puntos básicos.
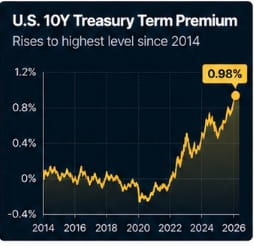
La prima por plazo de los bonos del Tesoro estadounidense a 10 años ha subido a aproximadamente 0,98 puntos porcentuales, su nivel más alto desde 2014.
Nomura prevé un aumento mensual del 0,227 % del IPC subyacente de EE. UU. en septiembre, mientras que el encarecimiento de la gasolina podría elevar la inflación general.
La persistencia de la inflación energética podría obligar a los bancos centrales a endurecer aún más la política monetaria, pese a que las condiciones de financiación ya son restrictivas.
El aumento de los rendimientos de los bonos endurece las condiciones financieras sin subir las tasas
La ola de ventas en el mercado global de bonos está provocando una forma de endurecimiento monetario impulsado por el mercado, ya que el aumento de los rendimientos a largo plazo eleva los costos de endeudamiento para hogares y empresas, según un análisis de Bitunix del 12 de octubre.
El aumento de los rendimientos está elevando las tasas hipotecarias, los costos de financiación empresarial y los gastos de endeudamiento en los mercados de crédito de alto rendimiento, lo que podría debilitar la demanda económica sin una intervención adicional de los bancos centrales.
Los swaps de tasas de interés de ocho grandes economías ahora implican aproximadamente 539 puntos básicos de subidas acumuladas de tasas, frente al máximo de 717 puntos básicos alcanzado en septiembre.
El descenso de 178 puntos básicos sugiere que los inversores están reevaluando cuánto endurecimiento monetario adicional podría ser necesario, mientras los mercados de bonos restringen por su cuenta las condiciones financieras.
La prima por plazo de los bonos del Tesoro de EE. UU. alcanza su nivel más alto desde 2014
La ola de ventas también refleja factores que van más allá de las expectativas sobre las tasas de interés de los bancos centrales.
Según el análisis, la prima por plazo de los bonos del Tesoro de EE. UU. a 10 años ha subido a aproximadamente 0,98 puntos porcentuales, su nivel más alto desde 2014.
El aumento indica que los inversores exigen una mayor compensación por mantener deuda pública a más largo plazo.
Las necesidades de endeudamiento del Gobierno, la incertidumbre fiscal y la inversión en infraestructura de IA se encuentran entre los factores que ejercen presión alcista sobre los rendimientos.
Aunque los mayores rendimientos han atraído una renovada demanda en las recientes subastas de bonos del Tesoro, persisten las inquietudes sobre la oferta de deuda a largo plazo.
Los datos del IPC de EE. UU. podrían determinar el próximo paso de la Fed
Los próximos datos de inflación de EE. UU. serán importantes para evaluar si unas condiciones financieras más restrictivas pueden reducir la necesidad de nuevos aumentos de las tasas de la Reserva Federal.
Nomura prevé que el IPC subyacente de septiembre aumente un 0,227 % mensual, frente al 0,290 % de agosto.
Sin embargo, el aumento previsto del 9,3 % en los precios de la gasolina podría elevar el IPC general aproximadamente un 0,58 % en el mes.
Esta divergencia complicaría las perspectivas de la Fed, sobre todo si el aumento de los costos de la energía empieza a trasladarse a la inflación subyacente.
Alberto Musalem, presidente de la Fed de San Luis, también ha señalado que podría ser necesario un mayor endurecimiento de la política monetaria durante los próximos seis a nueve meses.
Qué implican los mayores rendimientos de los bonos del Tesoro para Bitcoin y los activos de riesgo
Las repercusiones para los mercados financieros dependen de si los elevados costos de endeudamiento logran moderar la inflación y la actividad económica.
Si los mayores rendimientos frenan la demanda de vivienda, la inversión empresarial y el gasto de los consumidores, los bancos centrales podrían tener menos motivos para seguir subiendo las tasas de política monetaria.
Sin embargo, un nuevo repunte de las presiones inflacionarias podría hacer que los elevados costos de endeudamiento en el mercado y un mayor endurecimiento monetario por parte de los bancos centrales se produzcan al mismo tiempo.
Para Bitcoin y otros activos sensibles al riesgo, esta distinción es importante: una menor expectativa de subidas de las tasas de política monetaria no implica necesariamente condiciones financieras más laxas si los rendimientos de los bonos del Tesoro a largo plazo siguen elevados.
La pregunta clave es si el endurecimiento del mercado de bonos enfriará lo suficiente la demanda antes de que la inflación persistente exija nuevas medidas de política monetaria.