


Todo el mundo está esperando el informe de inflación de EE. UU. de esta semana.
Pero puede que la noticia más importante no sea la cifra en sí, sino cómo responde la Fed en octubre.
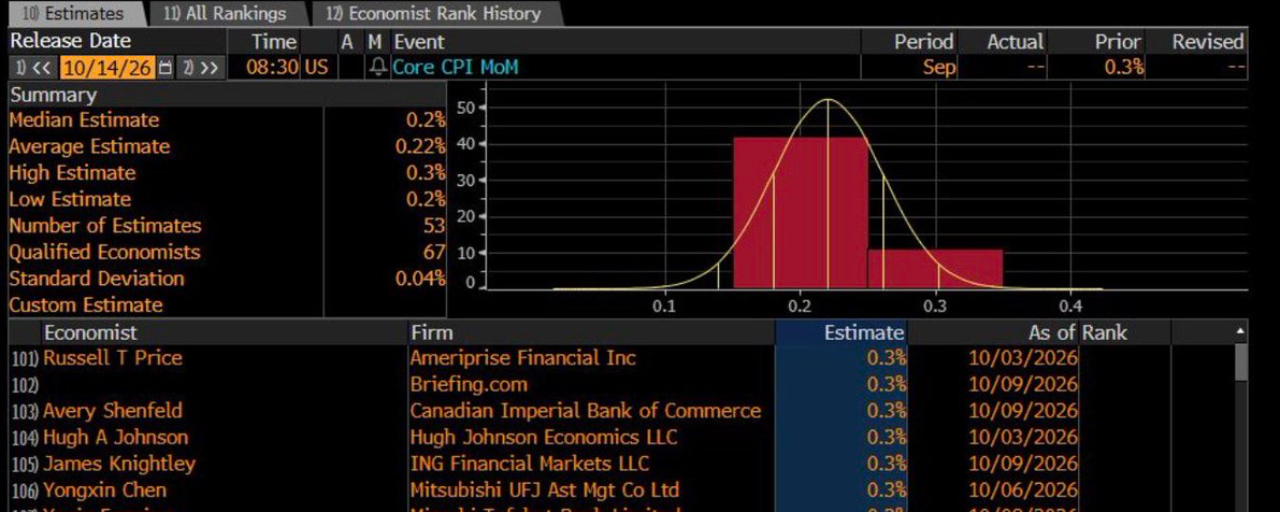
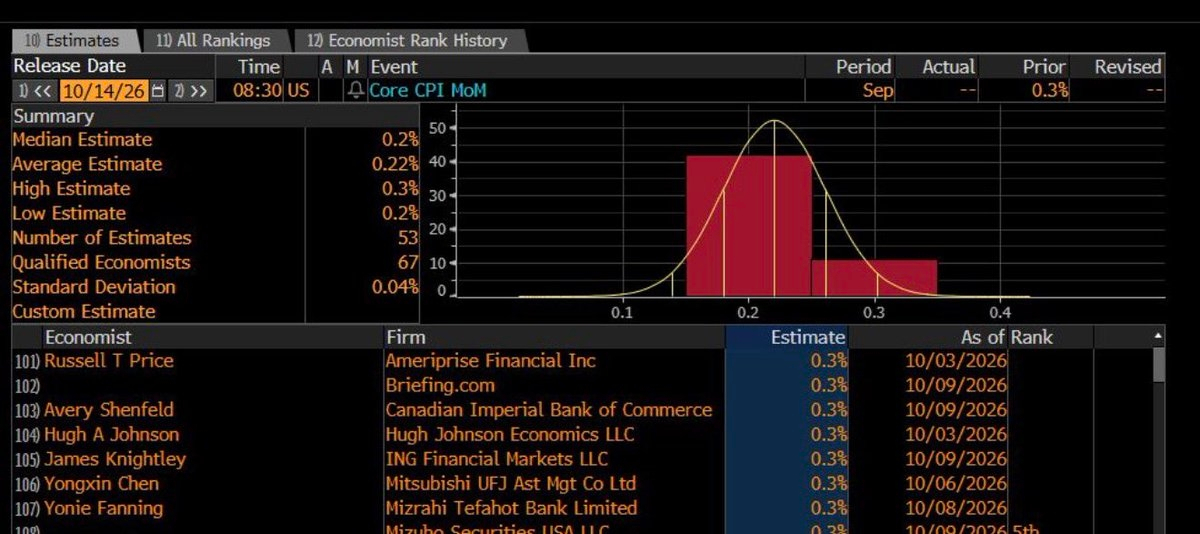
Expectativas del mercado para la inflación de septiembre:
↑ IPC general: 0,6 % mensual, 3,6 % interanual
↑ IPC subyacente: 0,2 % mensual, con riesgos sesgados al alza
El 0,2 % parece tranquilizador.
Pero la distribución de los pronósticos sugiere que, si hay una sorpresa, es más probable que sea al alza.
Mientras tanto:
↓ Los comentarios de Williams y del vicepresidente Jefferson prácticamente han descartado una subida de tasas en octubre.
↑ Los datos de la Universidad de Michigan muestran que las expectativas de inflación de los hogares a largo plazo siguen muy por encima del objetivo del 2 % de la Fed.
Esto no es una inflación descontrolada.
Pero las expectativas de inflación están cada vez más arraigadas.
¿Por qué importa esto?
1- Una vez que las expectativas quedan arraigadas, flexibilizar la política se vuelve más costoso.
2- Los bonos de largo plazo podrían interpretar la paciencia de la Fed como una señal de indulgencia excesiva y exigir mayores rendimientos.
3- Lo vimos en julio: la Fed avanzó en una dirección mientras las condiciones financieras lo hicieron en la opuesta.
¿Y el resto del mercado?
Oro $XAUT & plata $XAG: Mantener las tasas sin cambios mientras las expectativas de inflación siguen elevadas puede reducir los rendimientos reales, lo que suele favorecer a los metales preciosos.
Petróleo $CL : Es menos sensible a la Fed y depende más de la oferta y la demanda. Un dólar más débil podría darle un impulso adicional.
El dólar: Si los mercados interpretan la paciencia como una postura moderada, el dólar podría verse presionado, lo que potencialmente beneficiaría a las monedas de los mercados emergentes.
₿ Bitcoin: Es muy sensible a la liquidez. Podría beneficiarse de una Fed paciente, pero verse presionado si los rendimientos a largo plazo se disparan.
En resumen: La paciencia podría ser una buena noticia para los activos reales y, al mismo tiempo, una mala noticia para los bonos.
Pero la cautela importa: los datos de un solo mes no bastan para determinar la tendencia de la inflación.
La verdadera pregunta no es si la Fed subirá las tasas en octubre.
La pregunta es si el mercado de bonos del Tesoro a 30 años acepta su decisión.
Si la inflación subyacente resulta ser del 0,2 % o menos, mantener las tasas sin cambios podría no causar demasiadas alteraciones.
Si la inflación sorprende al alza, el mercado podría encargarse por sí mismo del endurecimiento, mediante mayores rendimientos en el extremo largo de la curva.