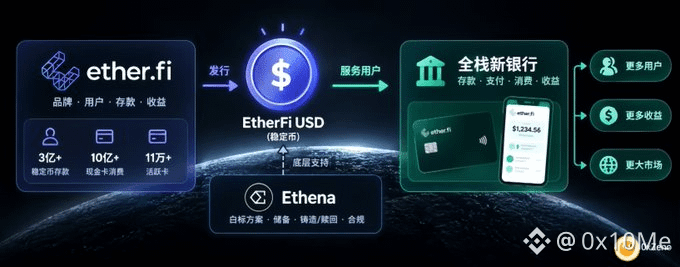
⚡️ ¡Amigos! EtherFi va a lanzar su propia stablecoin, llamada EtherFi USD, y utilizará directamente la solución de marca blanca de Ethena. Ethena se encargará de todo el trabajo pesado: las reservas, la emisión y el canje, y el cumplimiento normativo. EtherFi se quedará con la marca, la relación con los usuarios y los rendimientos de los depósitos.
La plataforma ya tiene más de 300 millones de dólares en depósitos de stablecoins, se han gastado casi 1.000 millones de dólares con su tarjeta Cash y hay más de 110.000 tarjetas activas.
El dinero y los usuarios ya están ahí, y las tarjetas y las cuentas son canales de distribución listos para usar. Antes, ese dinero estaba depositado en stablecoins de otros y EtherFi podía ganar muy poco con él. Ahora puede convertirlo en su propia moneda y quedarse con una mayor parte de los rendimientos generados por las estrategias subyacentes. Para un proyecto que avanza hacia convertirse en un neobanco integral, este paso es bastante natural.
La lógica de la oferta de marca blanca de Ethena está clara: no compite por los usuarios de sus socios, sino que estandariza el trabajo engorroso de las stablecoins. Los socios se quedan con la interfaz y la marca, y Ethena se ocupa de la infraestructura. Ya están USDm de MegaETH y jupUSD de Jupiter, pero ambos tienen una escala reducida y las ofertas de marca blanca todavía representan una proporción muy pequeña del suministro de USDe. Esta vez, EtherFi aporta un volumen claramente mayor. Además, a diferencia de una cadena o un DEX, un neobanco ya tiene depósitos; no necesita crear primero un caso de uso y luego buscar fondos.
Si funciona, probablemente se convertirá en un modelo para que Ethena colabore con más neobancos. En realidad, hay cierta competencia entre ambas. Ethena también avanza hacia el sector de los neobancos, mientras que EtherFi es uno de los neobancos de autocustodia con una ejecución más sólida. Pero esta colaboración demuestra que ambas partes están más interesadas en llegar a un mercado más amplio, más allá de los usuarios nativos de las criptomonedas, que en disputarse los usuarios que ya tienen.
El resultado es un modelo cada vez más habitual: las aplicaciones conservan la marca y a los usuarios, mientras que la infraestructura se concentra en manos de unos pocos proveedores. Que haya más emisores de stablecoins no significa que las reservas estén más descentralizadas; de hecho, la emisión, el canje y el cumplimiento normativo subyacentes podrían concentrarse aún más.
Para Ethena, la ventaja es que más aplicaciones incorporan su infraestructura, lo que aumenta los casos de uso y la demanda de USDe. Si EtherFi logra convertir una parte de los saldos de stablecoins que ya tiene en su plataforma, el incremento podría ser considerable. Todavía no se han hecho públicos todos los detalles sobre las comisiones y el reparto de los rendimientos, así que habrá que seguir de cerca ese aspecto.
La dirección está bastante clara: Ethena está convirtiéndose en la capa de infraestructura para la emisión de stablecoins, y neobancos como EtherFi son, por ahora, algunos de sus clientes más naturales.