


ETH与头部协议代币经济:谁在真变革,谁在雷声大雨点小?
Dencun升级后,ETH销毁机制结构性失效,头部协议纷纷推出回购、销毁或费用开关。但拆开看,真正形成“协议收入→回购→销毁→流通量下降”闭环的,寥寥无几。
ETH:发行政策是唯一剩下的杠杆
ETH总供应约1.2亿枚,无硬顶。2026年1月1日至10月10日,ETH总发行量796,623枚,执行层与Blob手续费销毁合计16,524枚,销毁仅抵消2.074% 的发行量。净供应量增加778,412枚,供应量较年初高出约0.64%。
“超声波货币”(Ultra Sound Money)——这个源自英文社区的双关梗,意为“比健全货币更通缩”——作为机制已经结束。日均销毁量从2021年的8,844枚跌至2026年的57枚,近30天运行速率更低至每日39枚,年化约14,300枚ETH,远低于每日约2,960枚的发行量。IOSG的分析一语中的:“销毁机制已经失效,发行政策成为以太坊对ETH供应量仅剩的唯一杠杆。 ”
EIP-8363曾提出随质押率上升逐步销毁验证者奖励,在质押率达50%时实现100%销毁。但该提案的作者已于2026年10月1日将其从Hegotá升级中撤回,不再进入本轮评估流程。ETH的货币政策调整,短期内没有新的工具可用。
Aave:回购在跑,销毁仍停留在“考虑”
AAVE总供应约1600万枚,流通约1543万枚。DAO累计回购超过205,000枚AAVE,约占总供应量1.28%。自2025年4月9日启动至2026年2月,DAO投入约4200万美元,平均买入价约205美元。2026年6月27日自动回购机制启动后,每天买入约292枚。
但目前没有销毁。回购的AAVE进入Aave生态系统储备,用于质押激励和服务商支出,治理可以重新使用。创始人Stani Kulechov于2026年9月29日首次公开表示Aavenomics 3.0“正在考虑”销毁机制,当日AAVE上涨11%至$166-$170区间。但尚无治理提案定义销毁规模、资金来源或时间表。部分早期报道将销毁描述为已获批,但此事尚未进入投票阶段。回购成熟,销毁停留在“创始人一句话”的阶段。
值得关注的背景:由于借款费用收入从峰值下降约25%,TokenLogic已于2026年3月提议将年度回购预算从约5000万美元下调至3000万美元。
Uniswap:闭环跑通,但通缩尚未实现
UNI总供应约10亿枚,流通约6.25亿枚。费用开关通过UNIfication提案执行,所有收入汇入TokenJar,唯一出口是通过Firepit买入UNI并永久销毁。2025年12月一次性销毁1亿枚UNI(约占总供应量10%)。
但一次性销毁不等于持续通缩。 2026年全年,Uniswap通过费用机制累计回购销毁约2840万美元的UNI。当前持续销毁量约为每天38,000枚UNI,价值约308,000美元,约占流通量的0.006%。协议每年仍有2000万枚UNI的增长预算,年化销毁量约350万枚,销毁远低于发行——UNI实际上仍处于净通胀状态。
2026年7月Robinhood Chain上线后,飞轮明显加速。自费用开关激活以来,Robinhood Chain贡献了约226万美元的UNI回购,占每日UNI销毁量的50%以上,部分日子接近70%。但一个值得警惕的细节是:相当比例的协议收入来自Robinhood Chain上的memecoin交易,而非机构采用或代币化股票。飞轮在转,但转速和燃料来源都存在不确定性。
Chainlink:路径最直接,规模仍小
LINK总供应约10亿枚,年释放量约7%。CCIP周手续费达120万美元,较前一周增长38%,累计CCIP量突破21亿美元,其中42%为代币化国债、31%为稳定币。68%的CCIP手续费以LINK支付并被销毁,每周销毁约82万美元;用于验证者奖励的发行额为61万美元/周,仅就CCIP这一条路径已实现净通缩。
银行通道已向Chainlink完成付款,回执上链。抵押环节结算时间从T+2缩短至14秒,失败率从2.1%降至0.2%。路径最清晰——跨链手续费直接销毁LINK,且已跑通单一流程的净通缩。但规模仍小:82万美元/周的销毁量相对于每年7000万枚的释放量,仅覆盖约0.7%。
Lido:NEST上线两个月,一枚LDO都没买
LDO流通量约8.8亿枚。NEST自动回购机制于8月10日上线主网,采用“仅金库模式”运行。机制设定年化质押收入超过4000万美元基准,超出部分的50%用于回购LDO。每日回购上限5万美元,365天累计上限1000万美元,所购LDO全部归DAO所有。
但截至10月7日,NEST尚未购买一枚LDO。 预算计数器在9月底为 -$542,451**,且多数日子仍在下降。NEST不买入的原因是质押收入低于门槛——在当前模块组合下,只有ETH价格高于约**$2,668时门槛才可能被覆盖,而每一次疲软的日子都在扩大赤字。上一次收入越过触发线是在2026年4月。NEST可能长期处于闲置状态。
核心判断:
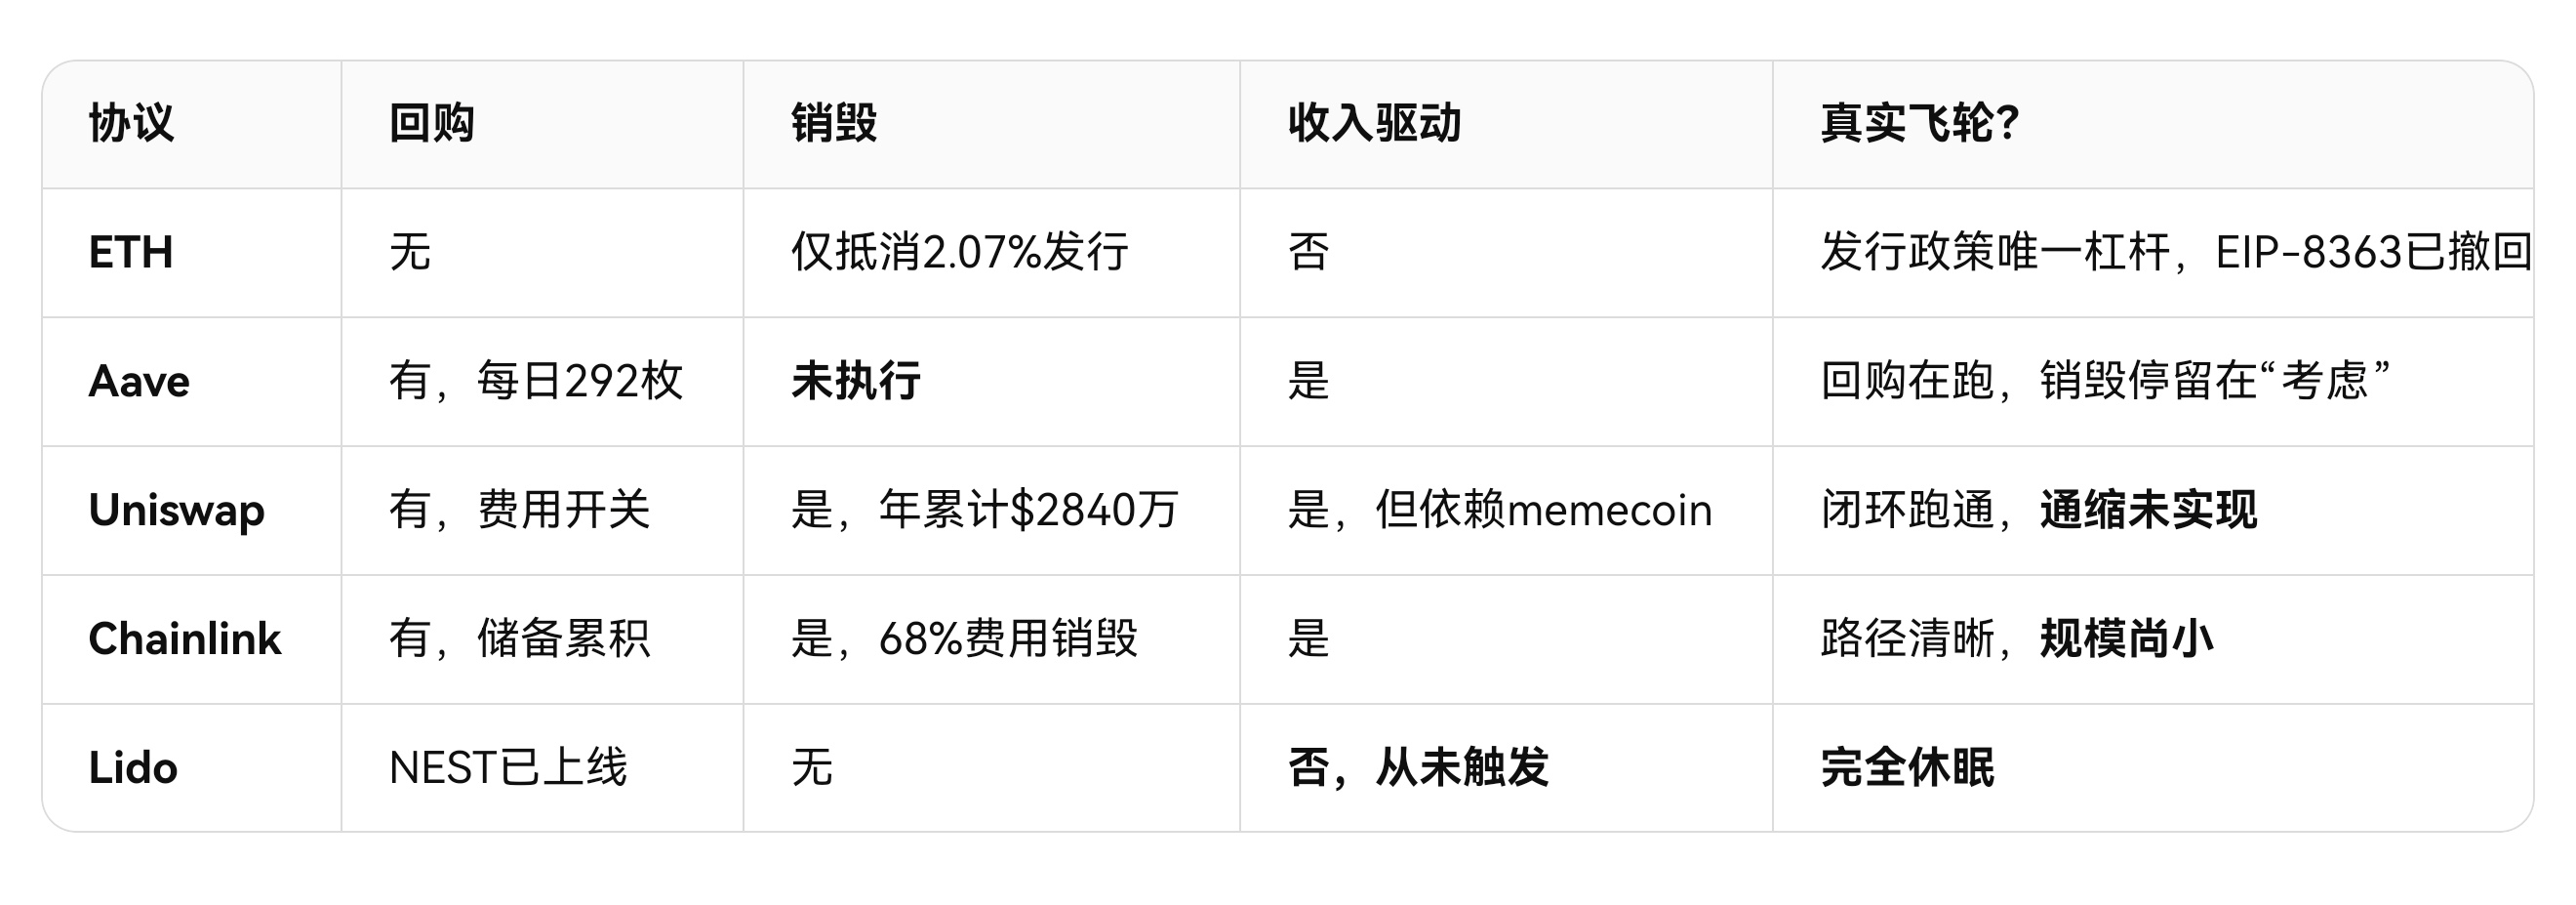
真正的结构性变革,目前只发生在Uniswap和Chainlink,且两者都远未达到“代币经济大变革”的程度。
Uniswap是唯一跑通“费用开关→回购销毁→流通量下降”完整闭环的头部协议,但当前销毁量仍低于发行量,UNI实际上处于净通胀。Chainlink的CCIP手续费销毁已实现单一流程净通缩,但82万美元/周的规模相对于LINK的年释放量几乎可以忽略。
Aave的回购真实且收入扎实,但销毁仍停留在创始人“考虑”阶段,没有任何治理提案进入投票。Lido的NEST上线两个月,因收入始终低于门槛,一枚LDO都没买——这是一个“象征性机制”的最直接证据。
ETH的处境最为特殊:销毁机制结构性失效后,发行政策是仅剩的杠杆,而EIP-8363已于10月1日被撤回。“超声波货币”已经死了,发行曲线成了最后的防线。头部协议对代币经济的贡献,正在从“叙事”走向“现金流验证”——但目前只有Uniswap和Chainlink通过了第一轮检验,且两者都尚未证明自己能够在规模上持续。