



El 7 de octubre, BTC cayó por debajo de los 83.000 dólares y se liquidaron posiciones apalancadas por valor de 550 millones de dólares en 24 horas. El 9 de octubre, tocó un mínimo de 80.427 dólares; las salidas semanales de los ETF ascendieron a 484,9 millones.
Ese mismo día, el crudo Brent superó los 104 dólares. El rendimiento de los bonos del Tesoro estadounidense a 30 años tocó el 5,731 %, su nivel más alto desde 2002.
Tres cosas, el mismo día.
No es una coincidencia. Es una cadena de transmisión completa.
El primer eslabón de la cadena: Ormuz.
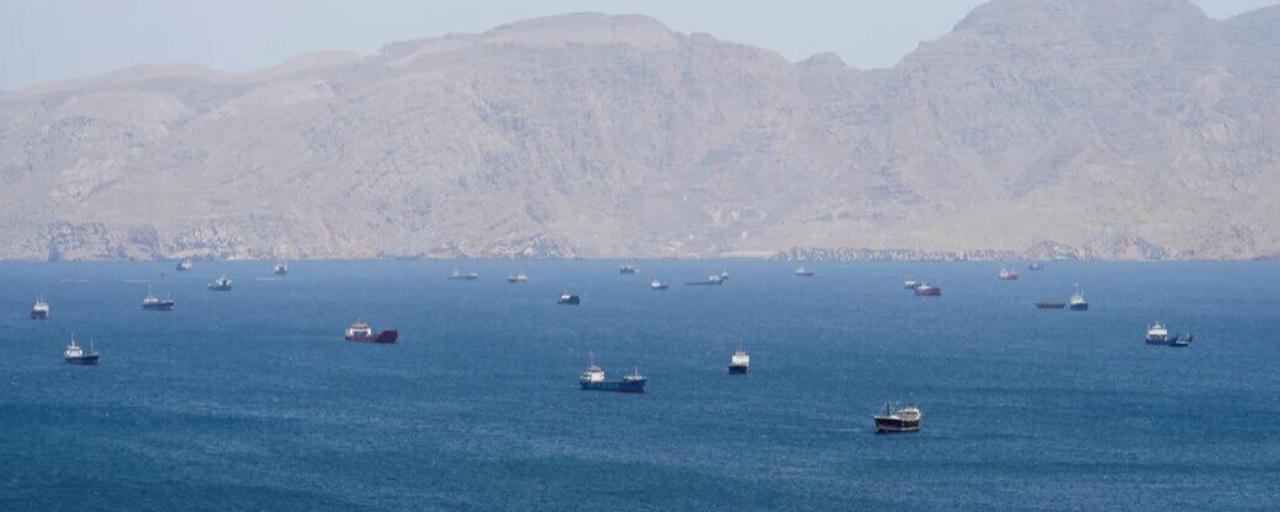
Según datos de Kpler, el volumen de crudo que transita por el estrecho de Ormuz cayó un 27 % desde el máximo registrado durante la guerra, hasta al menos 10,1 millones de barriles diarios: apenas el 74 % del nivel previo a la guerra. El 6 de octubre, solo siete buques comerciales cruzaron el estrecho, la cifra más baja en dos meses.
El cuello de botella por el que pasa una quinta parte del comercio mundial de petróleo está siendo estrangulado.
Que el precio del petróleo supere los 104 no es un problema de oferta y demanda. Es una prima de riesgo.
Segundo eslabón de la cadena: el diésel, el más duro de todos.
Cuando sube el petróleo crudo, todos miran las noticias. Cuando sube el diésel, los camioneros dejan de trabajar.
El diésel está directamente ligado al transporte por carretera y a los costos logísticos. Mark Zandi, economista jefe de Moody's, calcula que una subida sostenida de 1 dólar por galón en el diésel elevaría la inflación general en 0,1 puntos porcentuales. El aumento actual es de unos 2,5 dólares, lo que previsiblemente elevaría la inflación del PCE en cerca de 0,25 puntos porcentuales.
Barclays lo dice aún más claro: el precio del diésel ha subido alrededor de un 80% este año y podría elevar la inflación subyacente entre 0,15 y 0,23 puntos porcentuales.
El petróleo crudo es noticia; el diésel es una factura. El G7 se apresura a liberar reservas de diésel, no por caridad, sino para enfriar los datos del IPC.
Tercer eslabón de la cadena: la Reserva Federal, que asesta el golpe de gracia.
Las actas de la reunión de septiembre, publicadas el 7 de octubre, lo dicen claramente: la mayoría de los funcionarios consideraba que otra subida de tasas este año «podría ser apropiada», y señaló los precios de la energía como uno de los «mayores desafíos» para la inflación.
Un funcionario afirmó claramente que subir las tasas ayudaría a frenar el aumento de los precios provocado por las perturbaciones en el mercado energético.
Dicho en pocas palabras: si el petróleo no baja, subiré las tasas. Si el diésel no baja, subiré las tasas.
Cuarto eslabón de la cadena: el rendimiento de los bonos del Tesoro de EE. UU., que drena liquidez directamente.
El rendimiento a 30 años está en el 5,731%. Es una cifra que no se veía desde 2002.
Cada punto básico que sube la tasa libre de riesgo vuelve a encarecer el costo de oportunidad de tener BTC. Con un rendimiento anualizado del 5,7% en los bonos del Tesoro de EE. UU., si tienes BTC, que no genera flujo de caja, estás compitiendo con los bonos del Estado por el dinero.
El dólar se fortalece y los activos de riesgo se ven presionados en bloque. BTC no está cayendo por las ventas de gente del mundo cripto, sino porque los rendimientos de los bonos del Tesoro de EE. UU. lo están arrastrando a la baja.
La única variable ahora: esas 500.000 toneladas de diésel ruso.
El 10 de octubre, Rusia levantó oficialmente de forma parcial la prohibición de exportar diésel y permitió que 500.000 toneladas entraran en el mercado internacional. Trump y Putin lo habían acordado, y el Departamento del Tesoro de EE. UU. también emitió una autorización temporal.
Si esas 500.000 toneladas, junto con las reservas liberadas por el G7, logran reducir de verdad el diferencial de refinación del diésel, las expectativas de inflación energética se moderarán → caerán los rendimientos de los bonos del Tesoro de EE. UU. → BTC tendrá un respiro.
Pero si persiste el riesgo en el estrecho de Ormuz y los costos de transporte se comen el aumento de la oferta, BTC seguirá siendo zarandeado una y otra vez en el campo gravitatorio de la «inflación-subidas de tasas». La batalla por defender los 80,000 apenas acaba de empezar.