


Últimamente han surgido varias noticias en Estados Unidos que, creo, vale la pena analizar en conjunto. Por separado, algunas pueden parecer positivas y otras negativas, pero, vistas en conjunto, muestran que los fundamentos de todo el mercado cripto están cambiando.
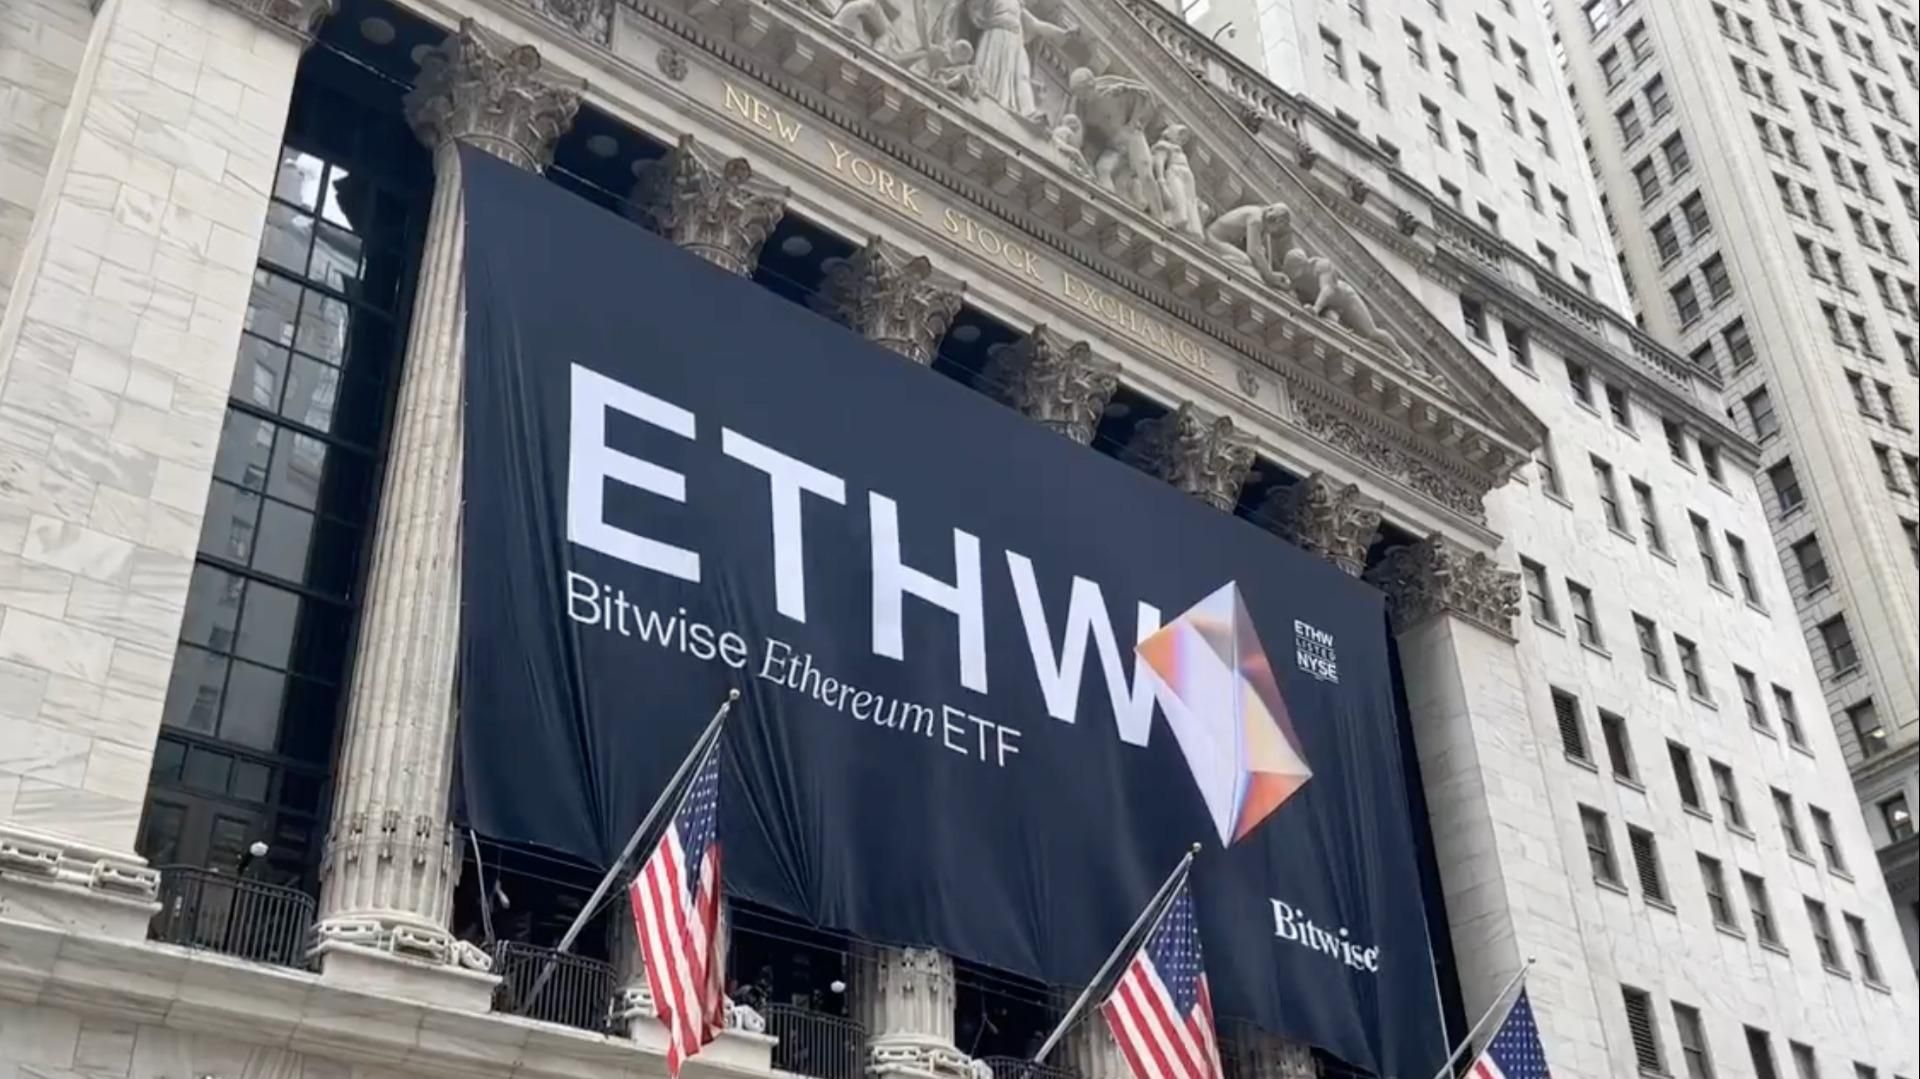
En primer lugar, la SEC aprobó las reglas para la cotización de ETF apalancados por tres sobre BTC y ETH.
A mi parecer, esto significa mucho más que la simple incorporación de dos productos apalancados.
Antes, los ETF al contado eran una vía importante para que Wall Street participara en el mercado cripto. Ahora, con la creciente variedad de instrumentos, como los futuros y los ETF apalancados, las instituciones pueden obtener una mayor exposición al riesgo mediante derivados, sin necesidad de poseer directamente la cantidad equivalente de activos al contado.
Cada vez más, las fuerzas que influyan en los precios de BTC y ETH provendrán de los mercados financieros tradicionales.
Por supuesto, esto también podría traducirse en una volatilidad más pronunciada. Si capitales dedicados al apalancamiento, la cobertura y el reajuste de carteras actúan al mismo tiempo, podrían amplificar las fluctuaciones del mercado en poco tiempo.
En el futuro, es posible que los grandes movimientos del mercado cripto dependan cada vez más del capital de Wall Street.
En segundo lugar, la reanudación de las subidas de tipos por parte de la Reserva Federal ha presionado al mercado.
En septiembre, la Reserva Federal subió los tipos 25 puntos básicos y, según las previsiones más recientes, es posible que la inflación no vuelva al objetivo del 2 % hasta 2029.
Esto significa que, durante los próximos años, el coste del capital podría mantenerse en niveles elevados.
Para activos de riesgo como BTC y ETH, definitivamente no es una buena noticia.
Pero creo que hay otro cambio en marcha que mucha gente podría estar pasando por alto.
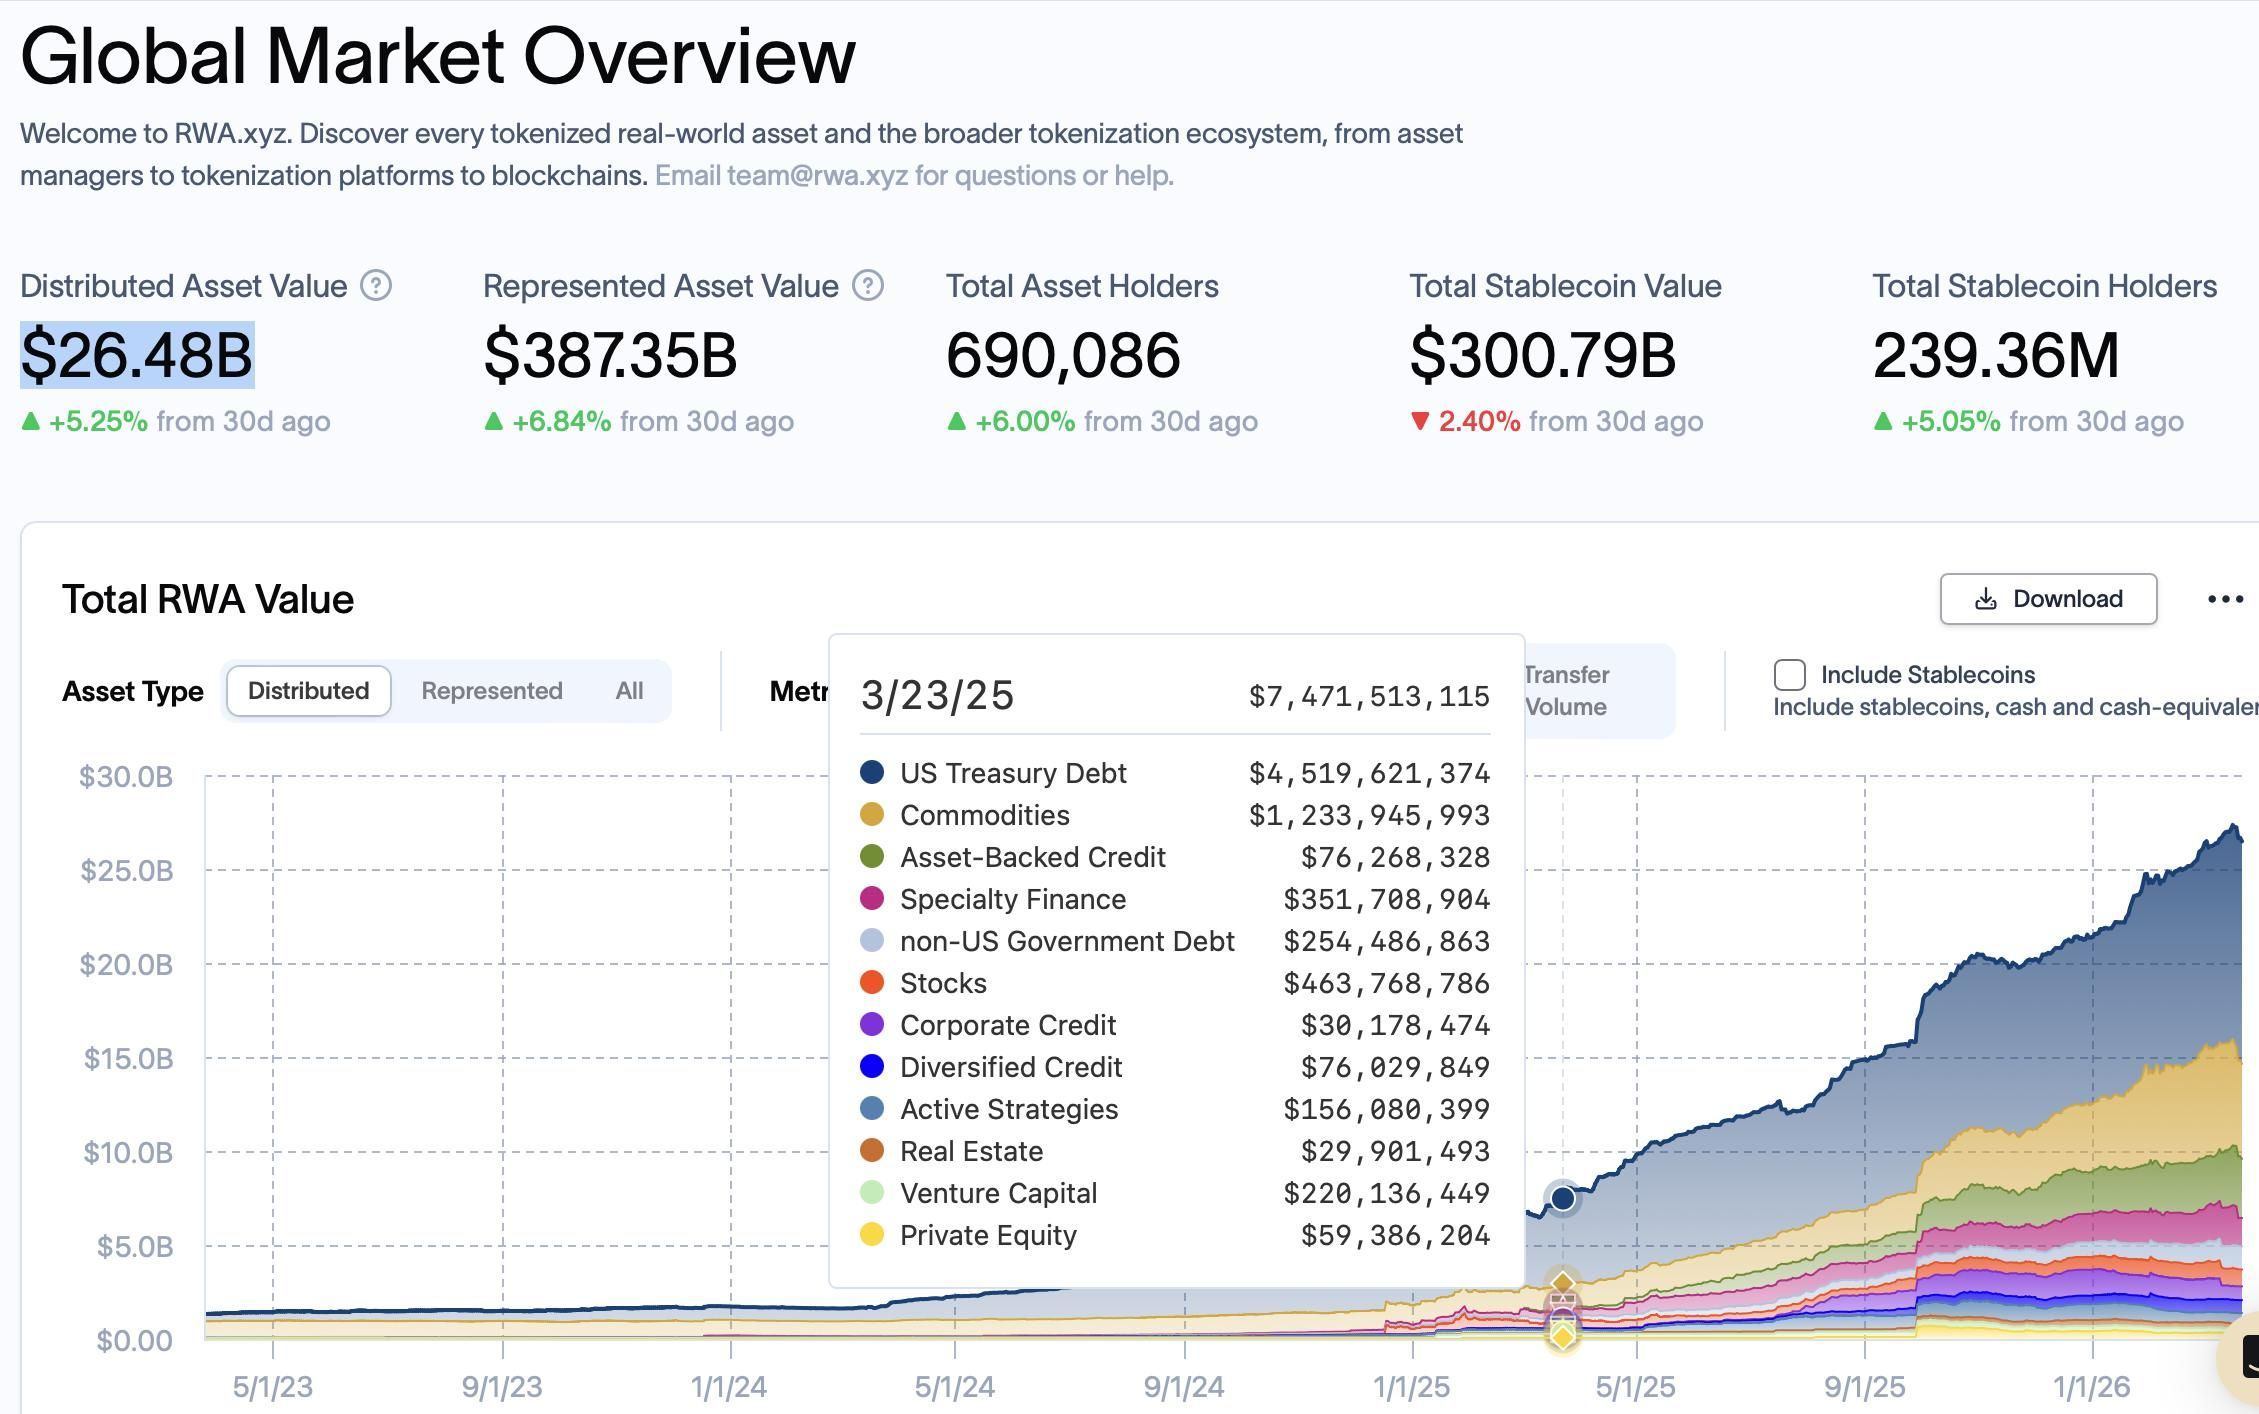
En tercer lugar, los RWA están cambiando la forma en que circula el capital a nivel mundial.
Antes, cambiar capital entre los mercados de acciones estadounidenses, oro, bonos y criptoactivos implicaba bastantes barreras.
Con el desarrollo de los RWA, las stablecoins, las operaciones en cadena y los activos tokenizados, cada vez más activos tradicionales están entrando en el sistema financiero en cadena.
En el futuro, los inversores podrían tener acciones estadounidenses, oro, bonos y criptoactivos en una misma cuenta en cadena, y cambiar entre ellos será cada vez más eficiente.
Creo que aquí hay un cambio muy importante:
La política monetaria determina el grado general de holgura o restricción de la financiación, mientras que la infraestructura financiera determina la eficiencia con la que circula el dinero.
Aunque la Reserva Federal mantenga una política monetaria restrictiva, el dinero en el mercado no dejará de circular por completo.
Si surge una oportunidad en algún mercado, el capital podría distribuirse entre distintos mercados con mayor rapidez.
Por supuesto, los RWA también están sujetos a limitaciones relacionadas con la liquidez, el cumplimiento normativo y los horarios de negociación, pero la dirección a largo plazo está cada vez más clara.
En cuarto lugar, también se están produciendo cambios en el ámbito regulatorio.
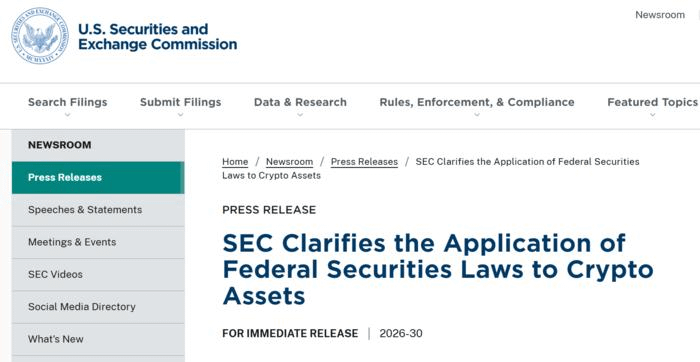
Durante los últimos años, Estados Unidos ha debatido largamente si los criptoactivos deben considerarse valores o materias primas.
En marzo de este año, la SEC y la CFTC aclararon aún más la clasificación regulatoria de los criptoactivos, y el carácter de materias primas de activos como BTC y ETH quedó más claro.
Esto es muy importante para el capital a largo plazo.
Una de las cosas que más les importan a las instituciones de Wall Street que gestionan grandes patrimonios es la certidumbre regulatoria.
Cuanto más claras sean las reglas y más abundantes los productos regulados, más vías tendrán los inversores tradicionales para participar en el mercado cripto.
Los ETF, los futuros, los RWA y las stablecoins podrían combinarse en el futuro para formar un mercado financiero de enorme tamaño.
Entonces, ¿por qué sigo siendo optimista a largo plazo?
Veo tanto las subidas de tipos de la Reserva Federal como la presión sobre la liquidez a corto plazo.
Sin embargo, a más largo plazo, el marco regulatorio de los criptoactivos está mejorando, Wall Street dispone de cada vez más instrumentos para participar y los RWA están conectando gradualmente las finanzas tradicionales con los mercados en cadena.
En el futuro, el capital que entre en este mercado podría superar con creces el volumen actual.
Sin embargo, que aumente el volumen de capital no significa que el mercado solo pueda subir. Cuanto más profunda sea la participación institucional, más complejas podrían ser las dinámicas del mercado y más pronunciada podría ser la volatilidad.
Sigo siendo optimista a largo plazo respecto a BTC y ETH, y también respecto al desarrollo de todo el sector cripto durante los próximos 3—5 años.
En cuanto a la evolución a corto plazo, seguiré guiándome por mi propio sistema de trading y analizaré la situación teniendo en cuenta la teoría de Chan, la acción del precio y la liquidez macroeconómica.
La dirección se mira a largo plazo; las operaciones, en el presente.