

La paradoja de la volatilidad de Bitcoin: oscilaciones promedio más bajas, mayor frecuencia de valores atípicos extremos
Resumen ejecutivo
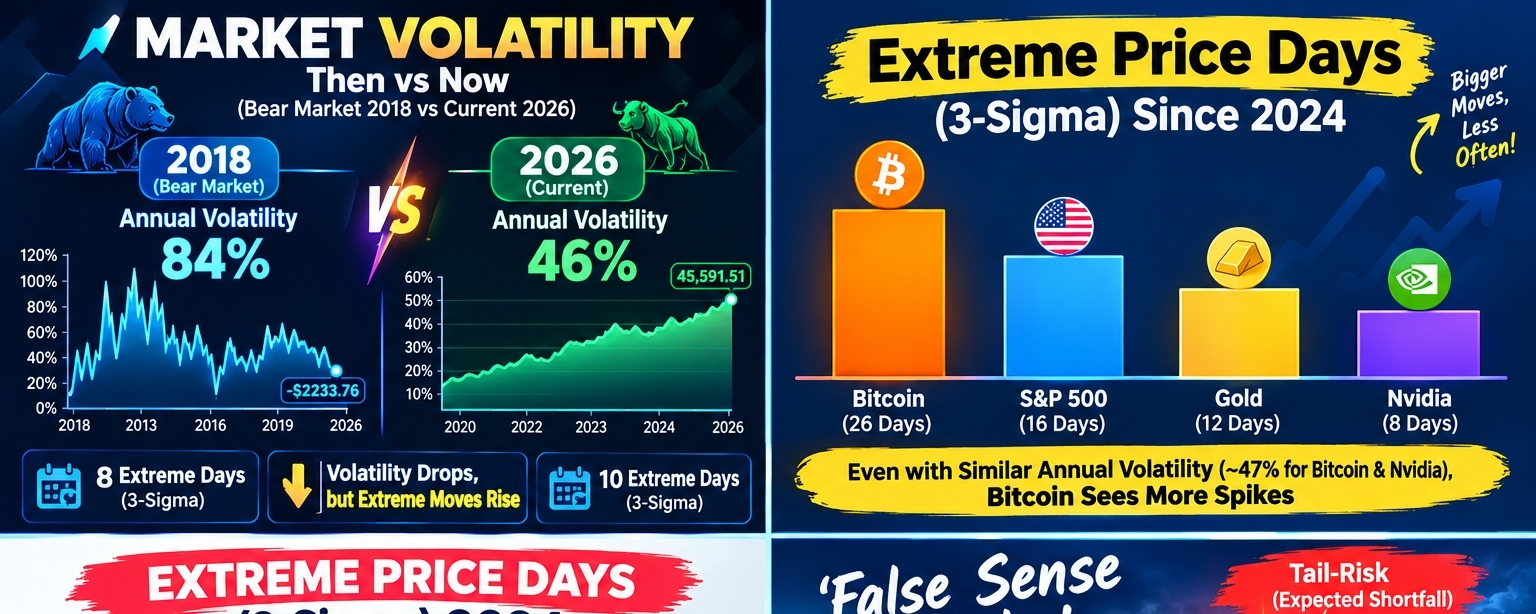
Aunque las fluctuaciones diarias promedio del precio de Bitcoin se han moderado significativamente durante los últimos ocho años, la criptomoneda está experimentando un sorprendente aumento en raros valores atípicos estadísticos extremos. Según un análisis reciente de CoinDesk, Bitcoin registró 10 días de movimientos de precio de tres sigmas en 2026, superando los 8 días registrados durante todo el mercado bajista de 2018.
Esto crea un entorno de riesgo engañoso: la volatilidad anualizada general ha caído del 84% en 2018 a aproximadamente el 46% en 2026, pero los aumentos y caídas repentinos e inesperados del precio en relación con las tendencias recientes de negociación están ocurriendo con más frecuencia.
Métricas clave y comparación de activos
Cambio en la volatilidad general: la volatilidad anualizada cayó del 84% (2018) al 46% (2026).
Intensidad de los valores extremos: el tamaño promedio de un movimiento de tres sigmas se redujo del 10% en 2018 al 7% en la actualidad.
Comparación de activos (desde 2024): aunque Bitcoin y Nvidia tienen una volatilidad general similar (~47%), Bitcoin registra muchos más días con riesgo extremo en las colas.
Activo
Días extremos (3 sigmas) desde 2024
Bitcoin
26
S&P 500
16
Oro
12
Nvidia
8
Por qué los modelos de riesgo tradicionales se quedan cortos
Las herramientas habituales de Wall Street, como el valor en riesgo (VaR), pueden generar una falsa sensación de seguridad entre los inversores durante los periodos de baja volatilidad.
Pérdida esperada en la cola (ES): Luuk Strijers, director ejecutivo de Deribit, señala que los gestores de riesgos están optando por modelos como la pérdida esperada en la cola para evaluar mejor la magnitud de las pérdidas potenciales en los peores escenarios, en lugar de depender de los umbrales de volatilidad habituales.
Aceleradores del mercado: los shocks macroeconómicos, las posiciones concentradas en derivados y estrategias como la venta de volatilidad o de calls cubiertas pueden desencadenar ajustes rápidos de posiciones y amplificar los movimientos de precios cuando se producen sorpresas.
Madurez y resiliencia
A pesar de estos cambios bruscos, una mayor participación institucional y unos mercados de derivados líquidos están ayudando a absorber el estrés del mercado. Por ejemplo, Paradigm, una plataforma de negociación de criptomonedas, gestionó un volumen récord de $6.7 mil millones en opciones el 21 de septiembre, durante el último evento de tres sigmas de Bitcoin.
Según Nicolas Quatravaux, responsable de EMEA en Paradigm, unos protocolos de gestión de riesgos más sólidos y la adopción institucional han reforzado la resiliencia del mercado, aunque los shocks de riesgo extremo sigan siendo una característica central de los mercados de criptomonedas.