
CoinShares: El mercado de bonos de EE. UU. podría ser más importante para BTC que la próxima decisión de la Fed.
El rendimiento de los bonos del Tesoro de EE. UU. a 10 años superó el 5,3 %, y el de los bonos a 30 años alcanzó el 5,7 %, máximos de más de 20 años. Esto suele ser negativo para #BTC: los altos rendimientos hacen más atractivos los activos en dólares sin riesgo y endurecen las condiciones financieras.
PERO el director de investigación de #CoinShares, James Butterfill, llama la atención sobre la causa del aumento de los rendimientos.
Si el mercado de bonos cae debido a una economía fuerte y a las expectativas de una política restrictiva de la Fed, eso presiona al BTC. PERO SI los inversores exigen una prima más alta por la preocupación sobre la sostenibilidad de las finanzas públicas de EE. UU., entonces el BTC podría empezar a percibirse como una alternativa al dinero estatal y como una protección frente al riesgo fiscal.
Aquí los escépticos, por supuesto, sonreirán y recordarán cuántas veces se ha dicho que las criptomonedas son una alternativa a las finanzas tradicionales. Y luego esas mismas criptomonedas se desplomaban y sus titulares acababan arruinados. Pero los partidarios de las criptomonedas responderán recordando que fue precisamente la crisis bancaria en EE. UU. uno de los detonantes del crecimiento del mercado cripto en la primavera de 2023.
La débil reacción del mercado a las medidas del Tesoro de EE. UU. apunta a un panorama positivo para el BTC. En agosto, el departamento duplicó el volumen de recompra de bonos a largo plazo hasta alcanzar al menos 4 mil millones de dólares por operación, pero los rendimientos no bajaron de forma significativa. Según Butterfill, el apoyo a la liquidez a corto plazo no disipó las preocupaciones sobre las finanzas públicas.
Al mismo tiempo, la Fed sigue atrapada entre una inflación persistente y un mercado laboral que se debilita, por lo que el mercado no puede construir un escenario basándose únicamente en los tipos de interés.
Desde mediados de julio, las entradas en los fondos de criptomonedas han ascendido a 11,1 mil millones de dólares, aunque el ritmo se ha ralentizado últimamente. En CoinShares atribuyen esto, más bien, a la incertidumbre macroeconómica.
La gran pregunta ahora es si el capital empezará a fluir hacia el BTC no solo ante la expectativa de una política más acomodaticia de la Fed, sino también como protección frente a los riesgos fiscales de EE. UU. Por ahora, es un escenario que aún no está confirmado por ningún cambio. Y los escépticos, una vez más, sonreirán incluso ante el mero planteamiento de esta pregunta.
Nuestra opinión: no se puede descartar ninguno de los escenarios. Sobre todo si la tendencia actual lo confirma.
Ya mostramos el gráfico del BTC y sus señales alcistas de nuestro indicador P73 Trend & Target Dynamics: el regreso a una tendencia alcista sostenida en el marco temporal semanal. Las perspectivas del BTC serán INDISCUTIBLEMENTE alcistas si el precio entra en una tendencia alcista sostenida también en el marco temporal de dos semanas.
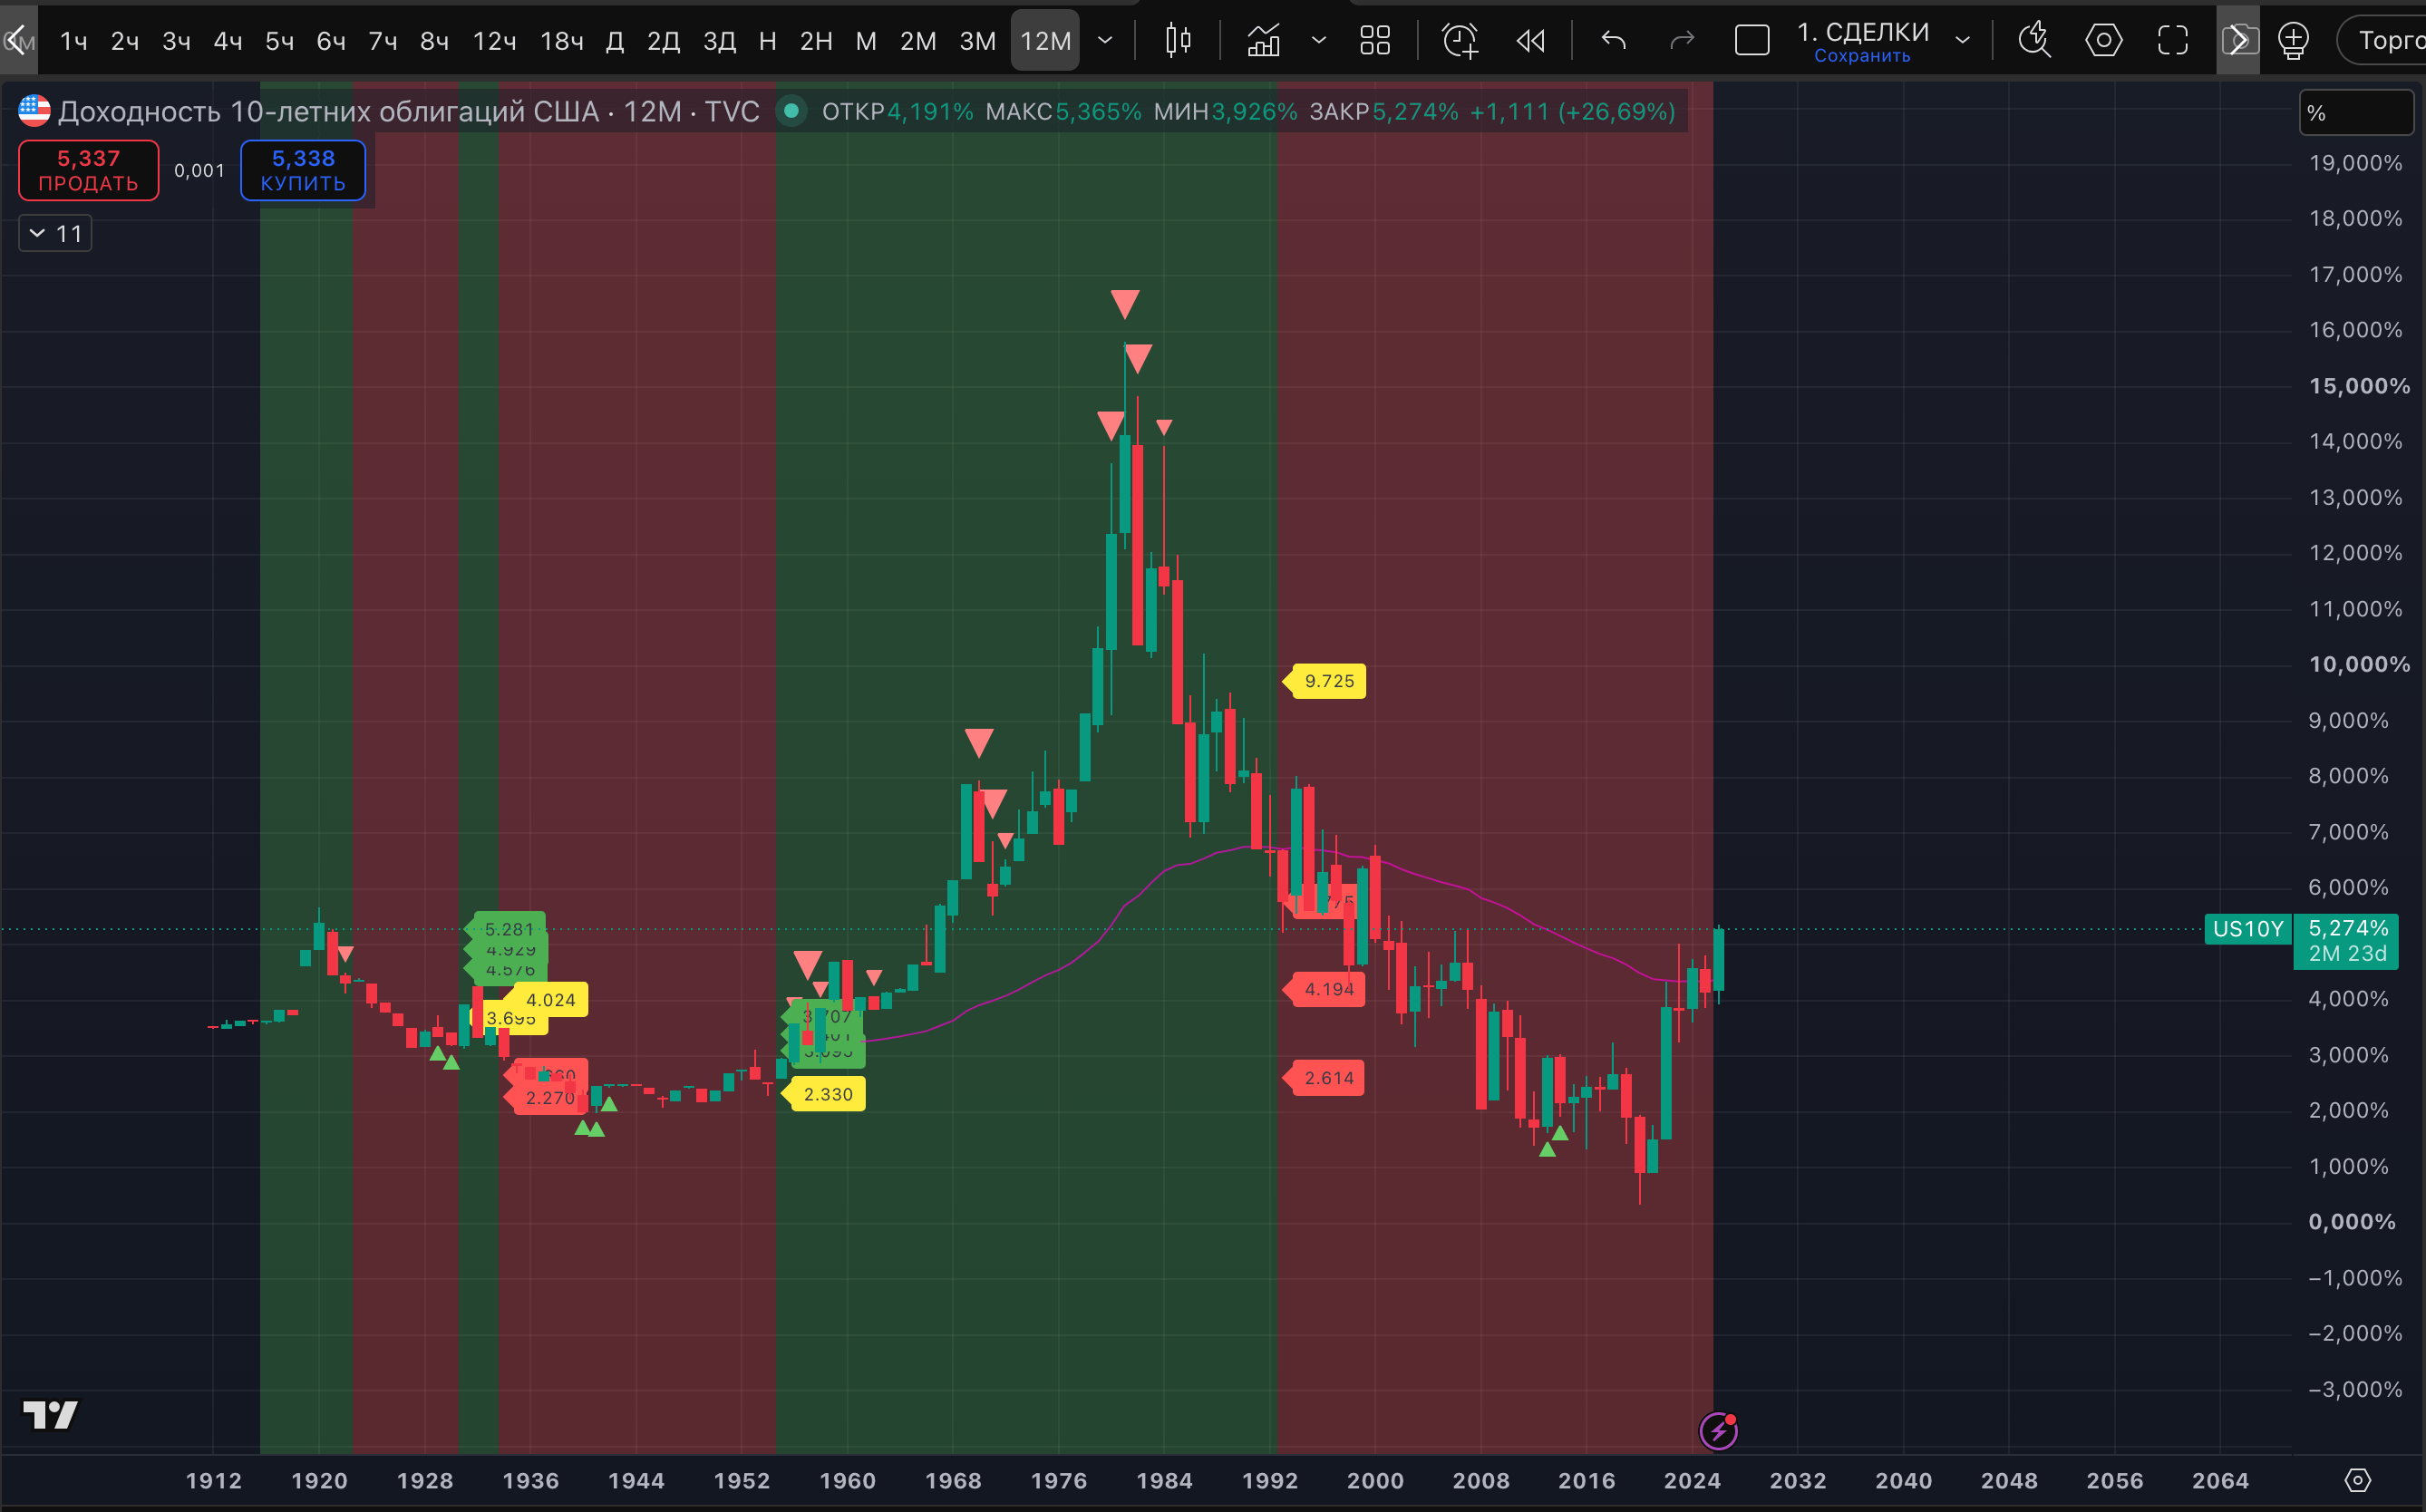
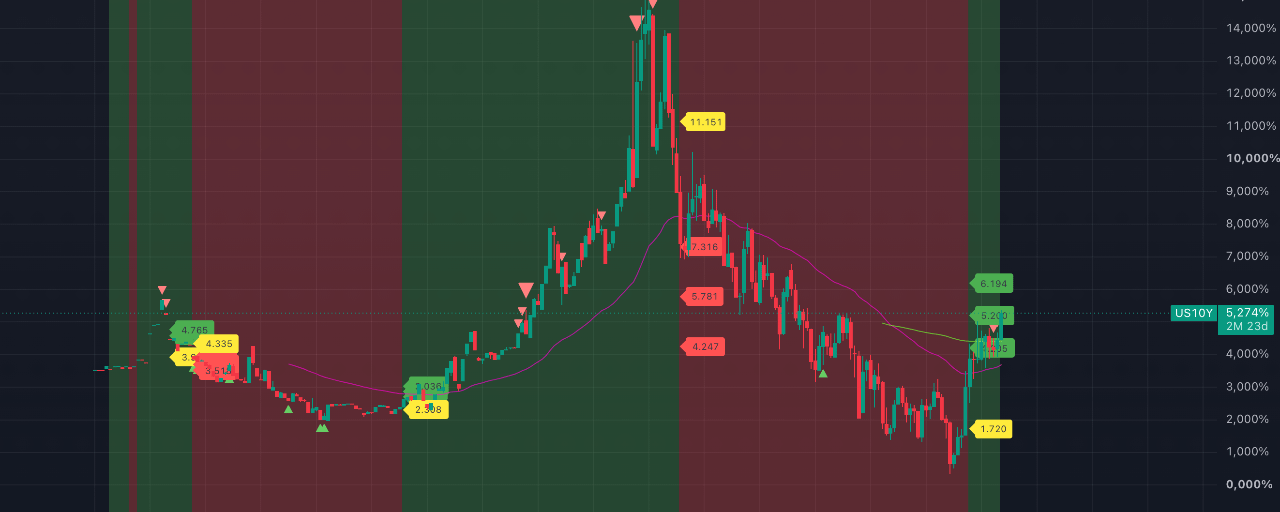
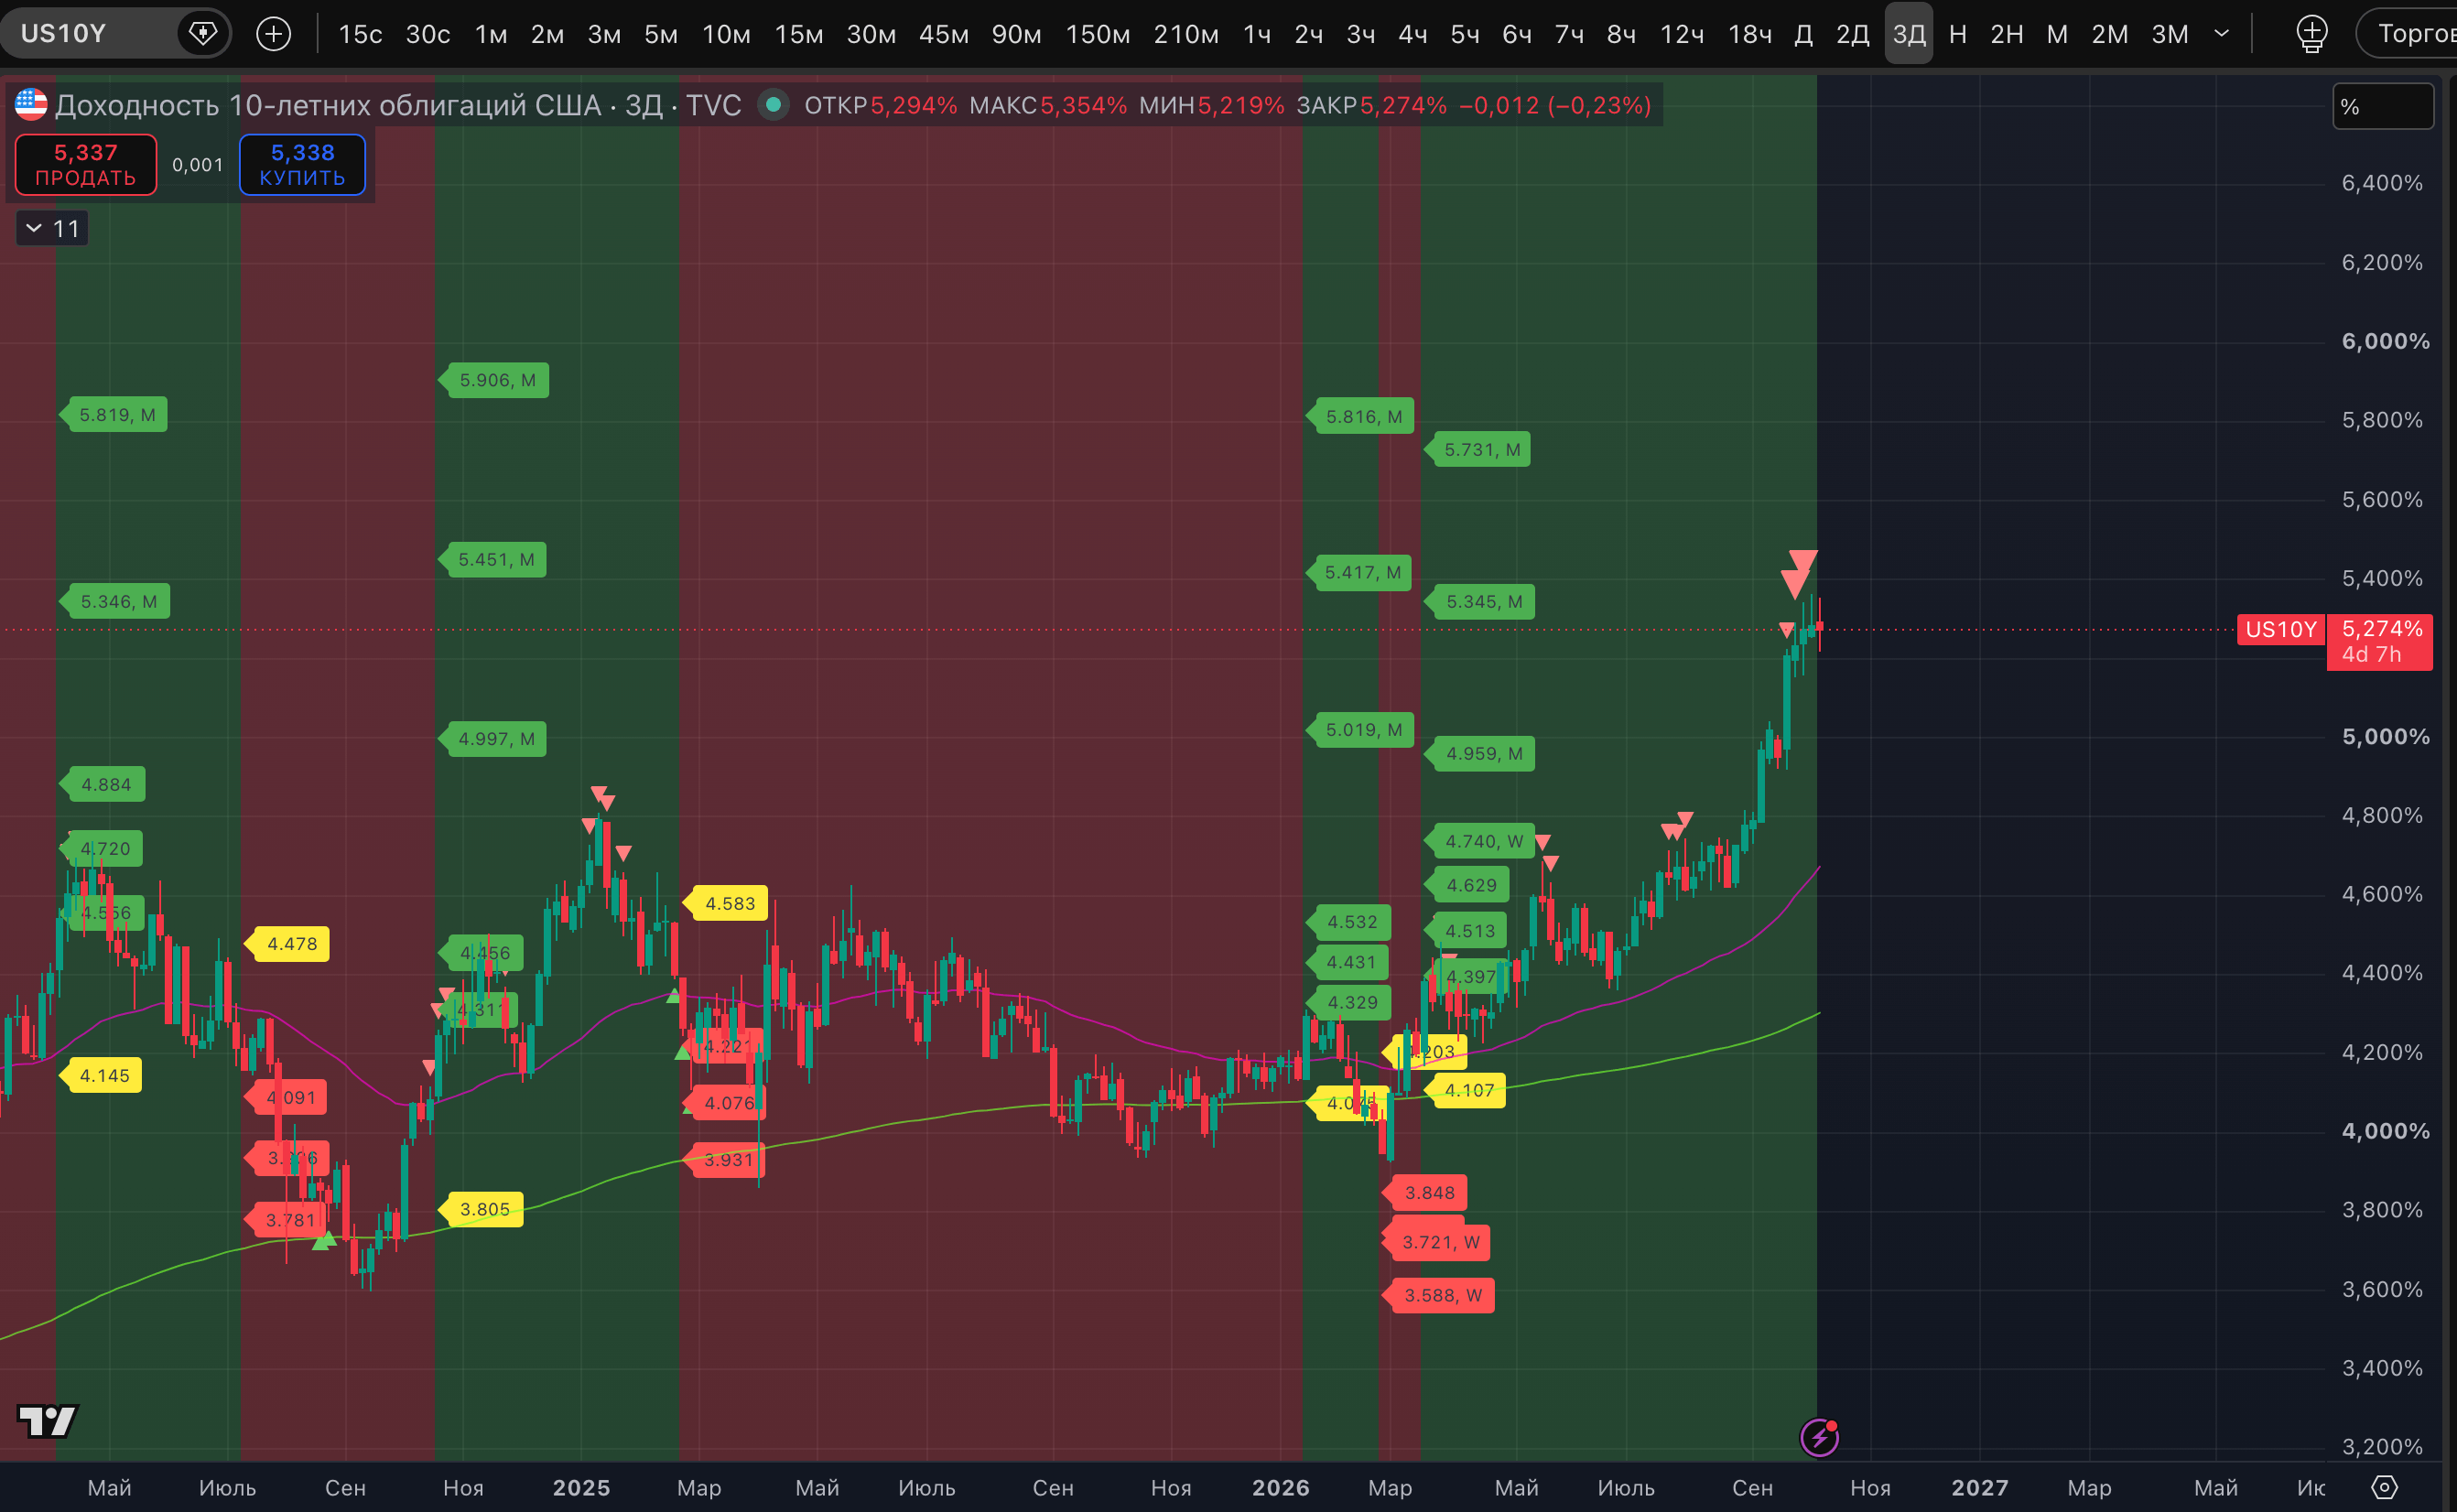
¿Y qué muestra P73 Trend & Target Dynamics para los bonos del Tesoro estadounidense a 10 años? También parece que los rendimientos seguirán subiendo. Veamos el gráfico. A corto plazo, cabe esperar una corrección desde la señal fuerte de posible máximo en el marco temporal de tres días y desde las marcas habituales de máximo en el marco temporal semanal. Pero la tendencia sigue siendo fuerte y todavía no se ha alcanzado el objetivo adicional del 5,731 % en los marcos temporales de tres días y semanal.
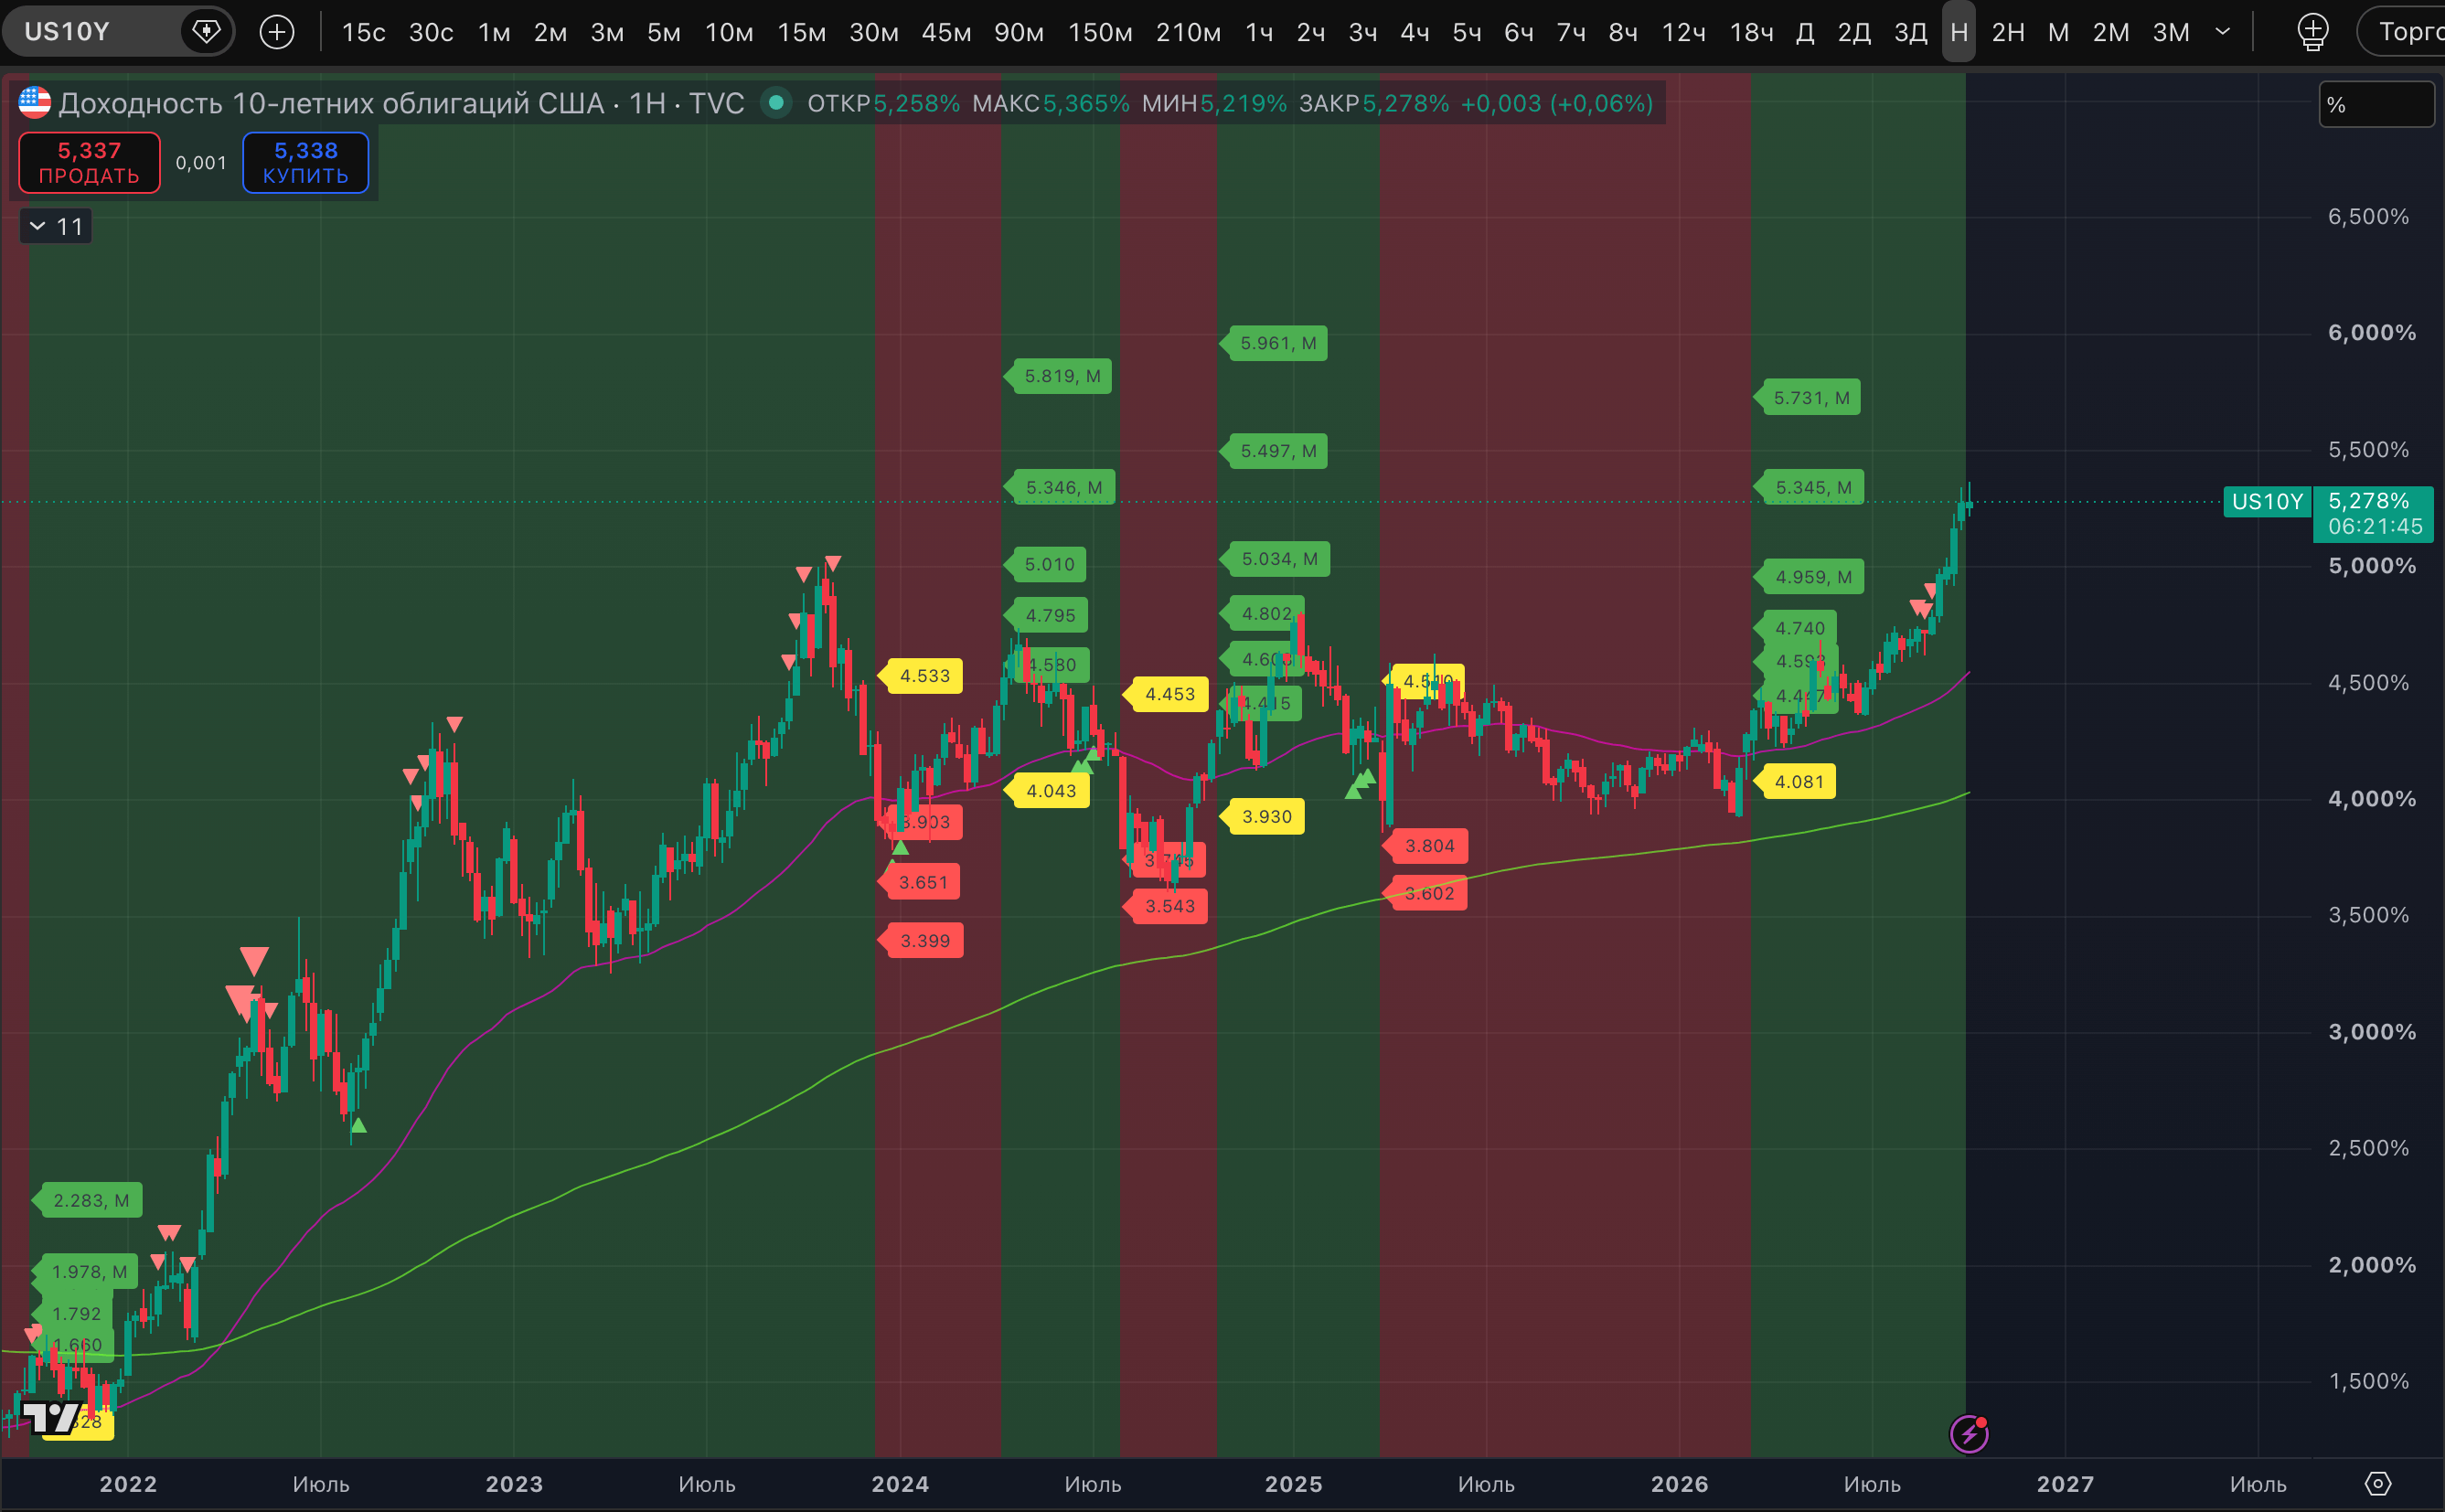
En el marco temporal de tres meses, la métrica inició una tendencia alcista sostenida a principios de 2022. Más o menos por esas mismas fechas ocurrió lo mismo en el marco temporal de seis meses. Y en el gráfico se puede ver a qué condujo una tendencia alcista similar en 1951. El crecimiento continuó hasta las marcas de señal fuerte de un posible máximo en 1981.
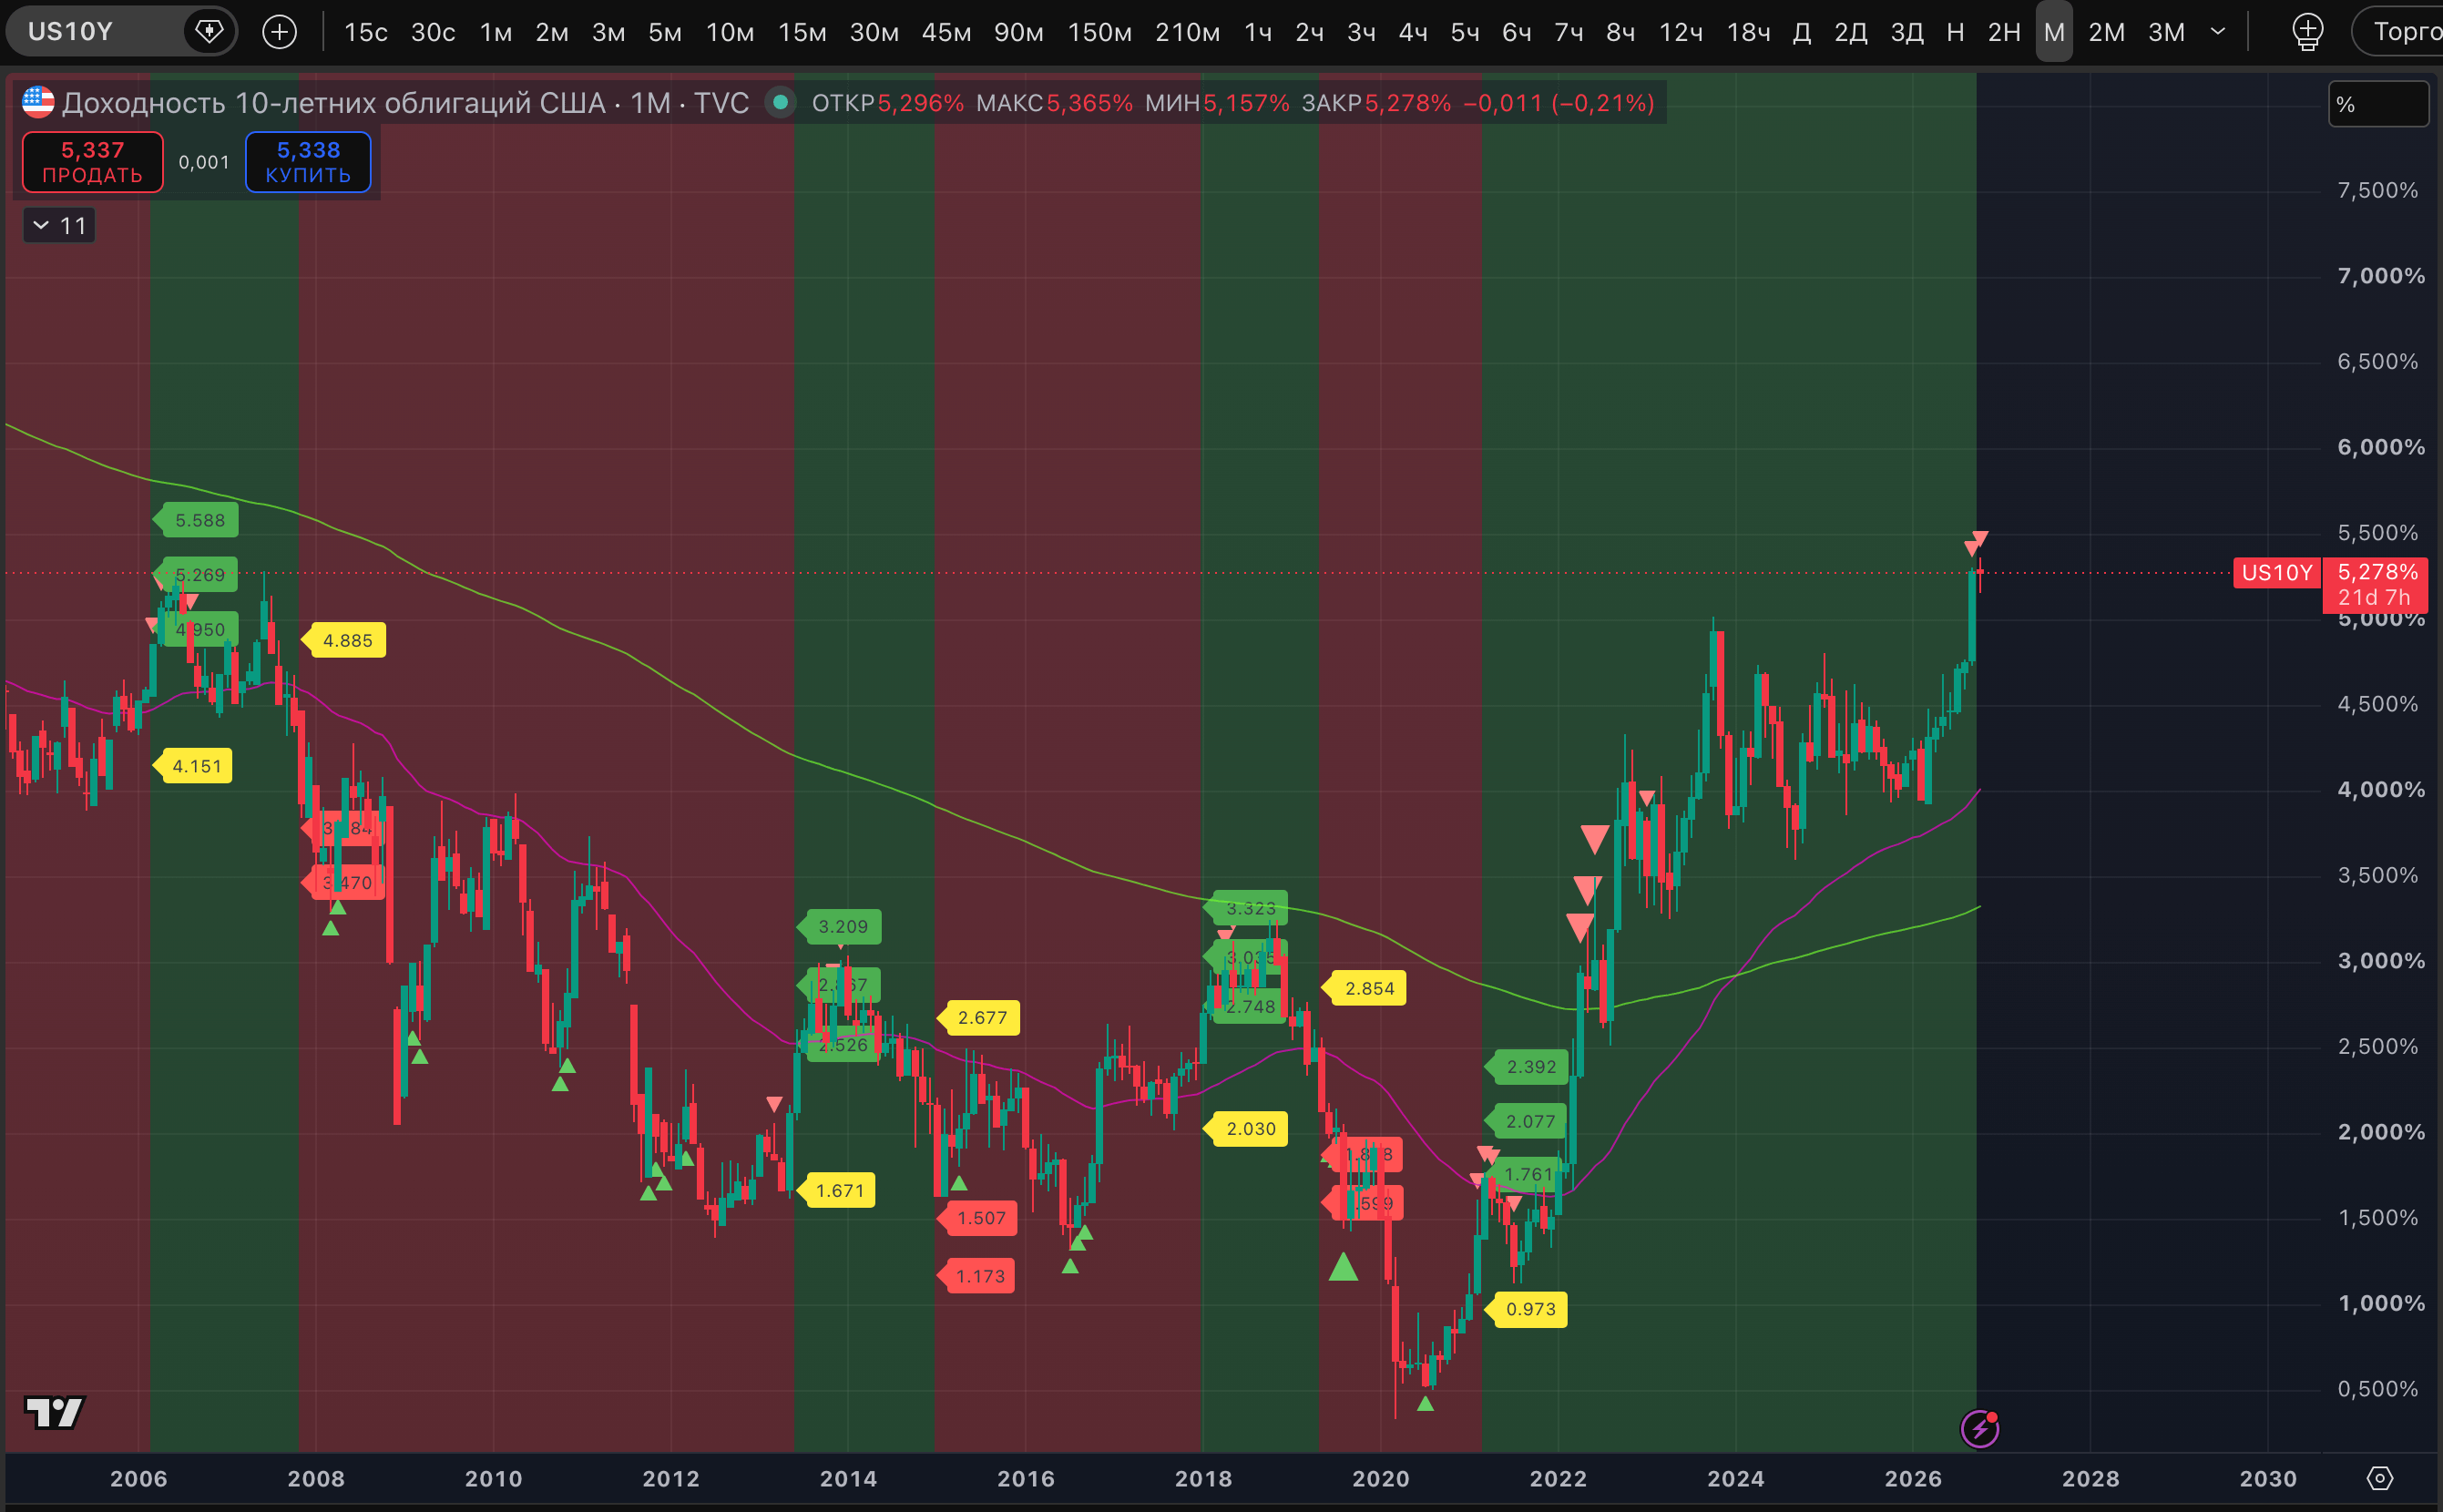
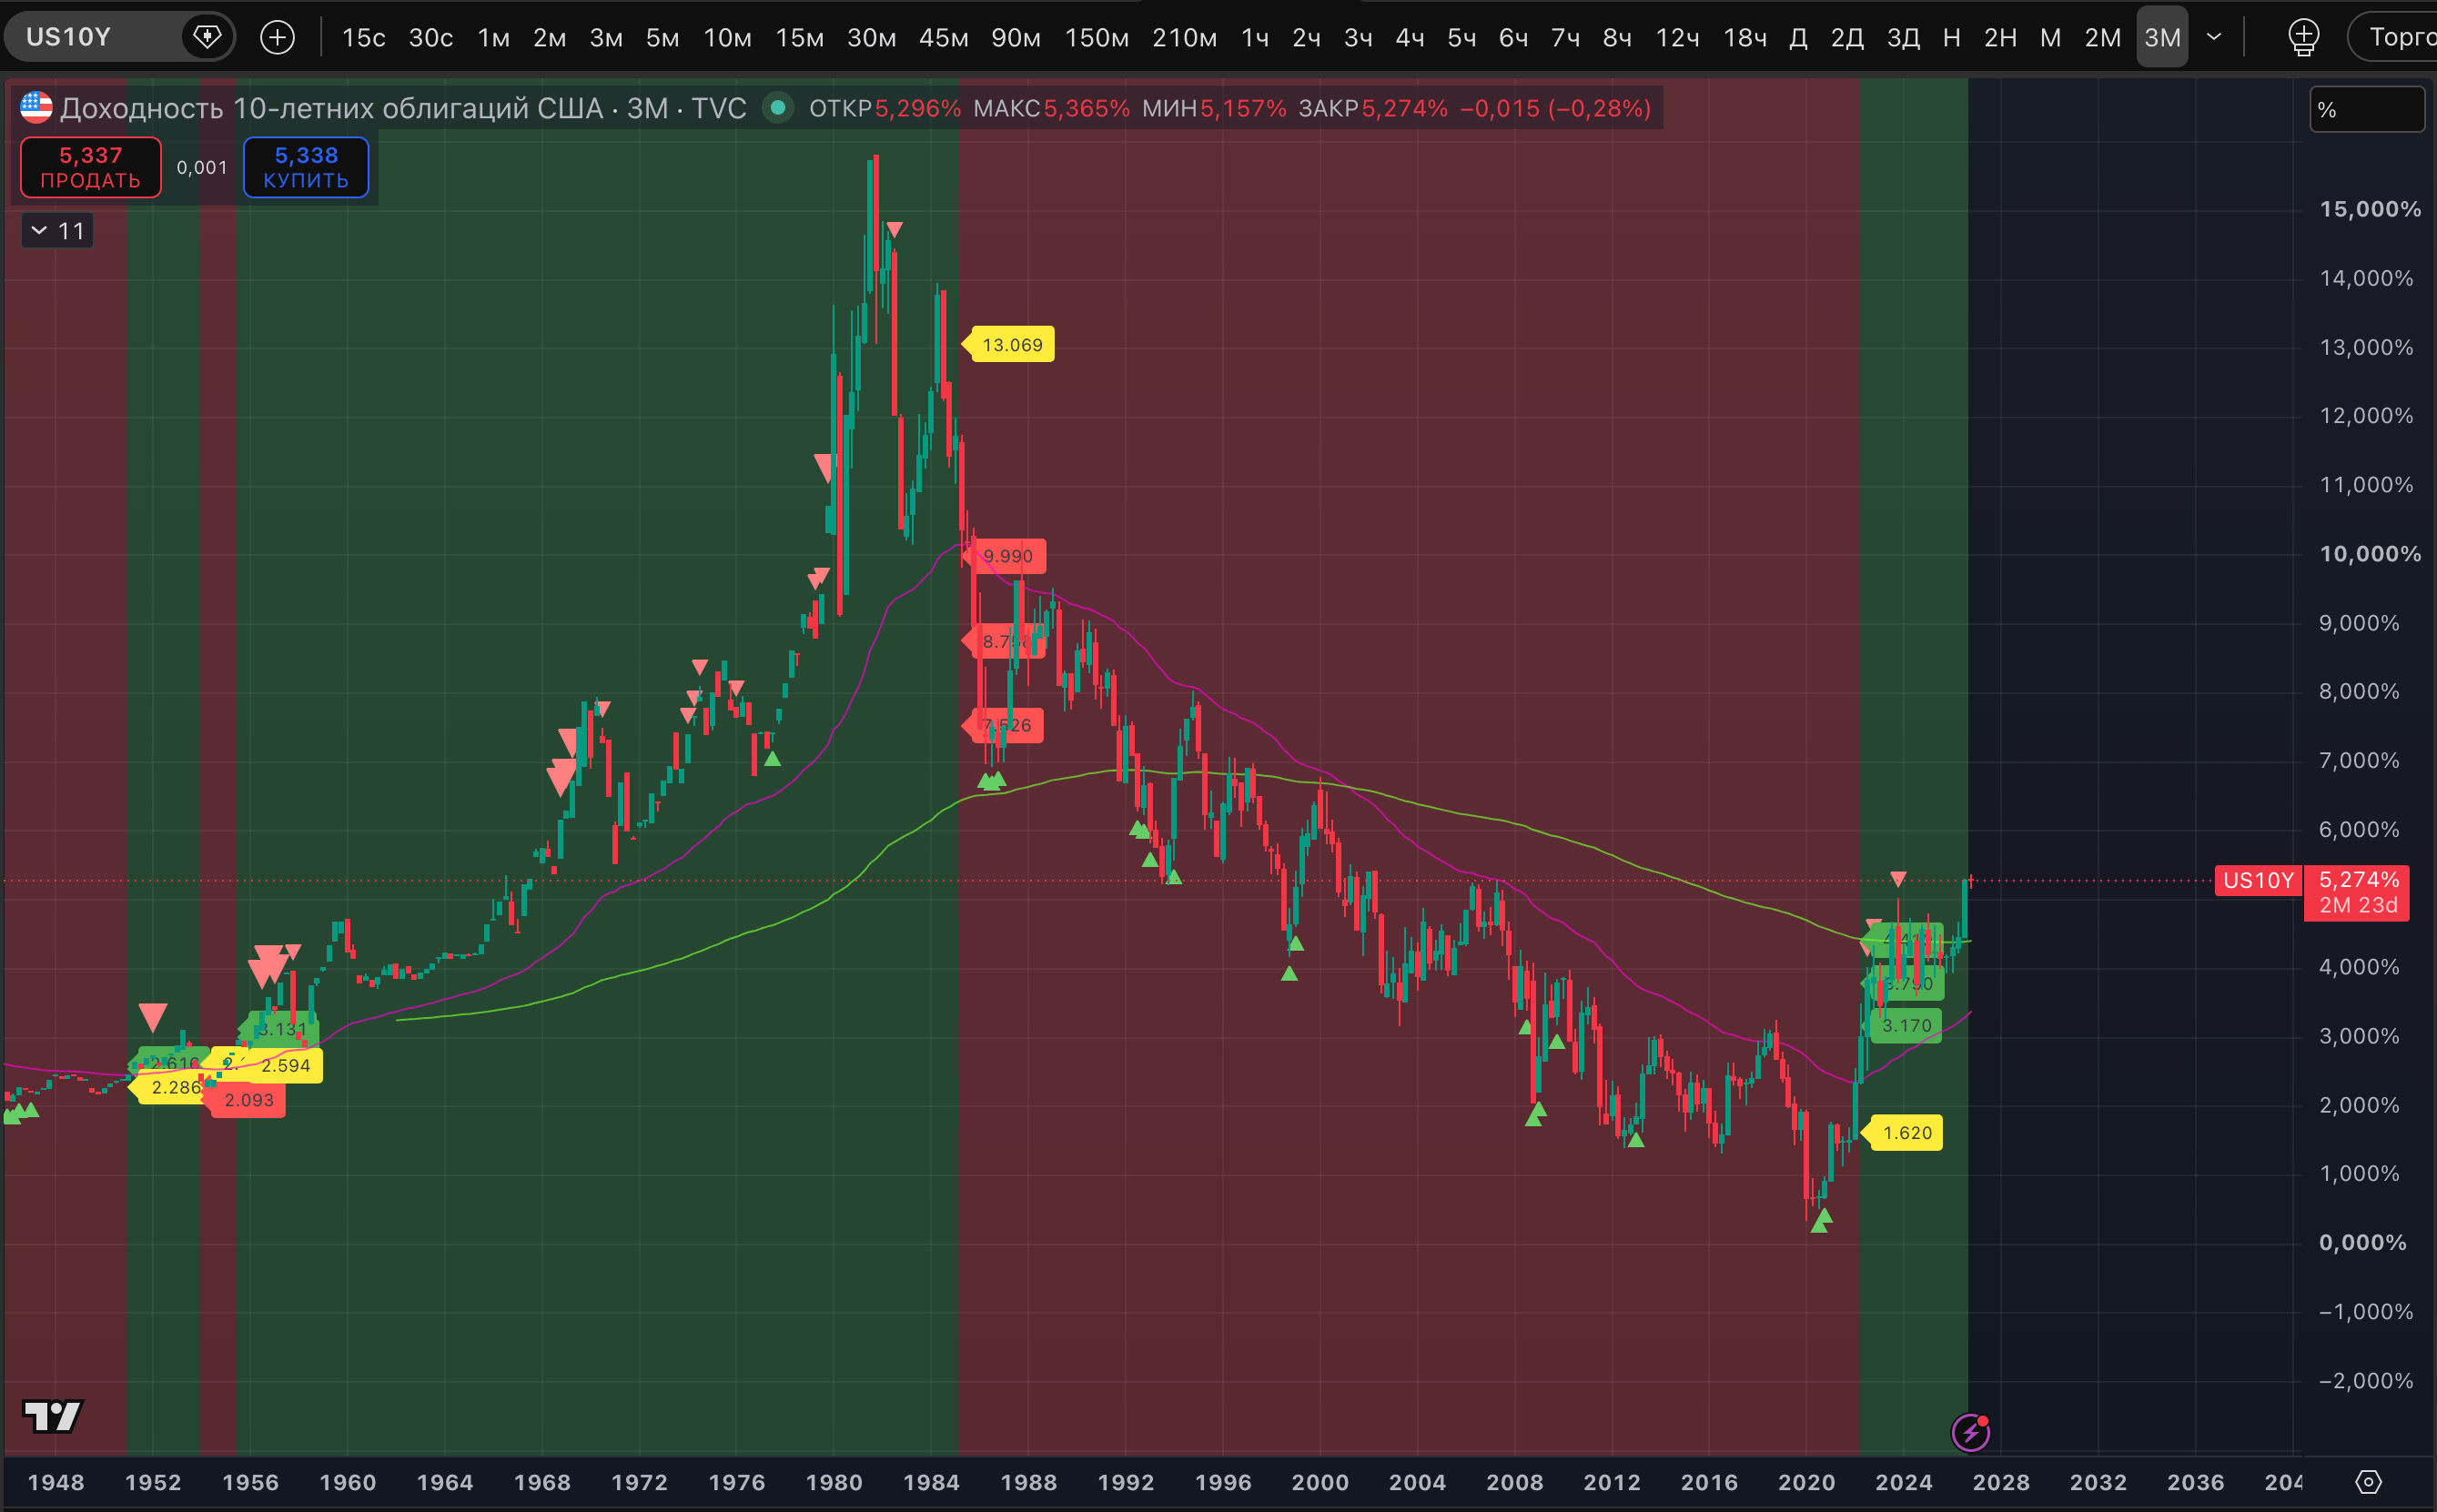
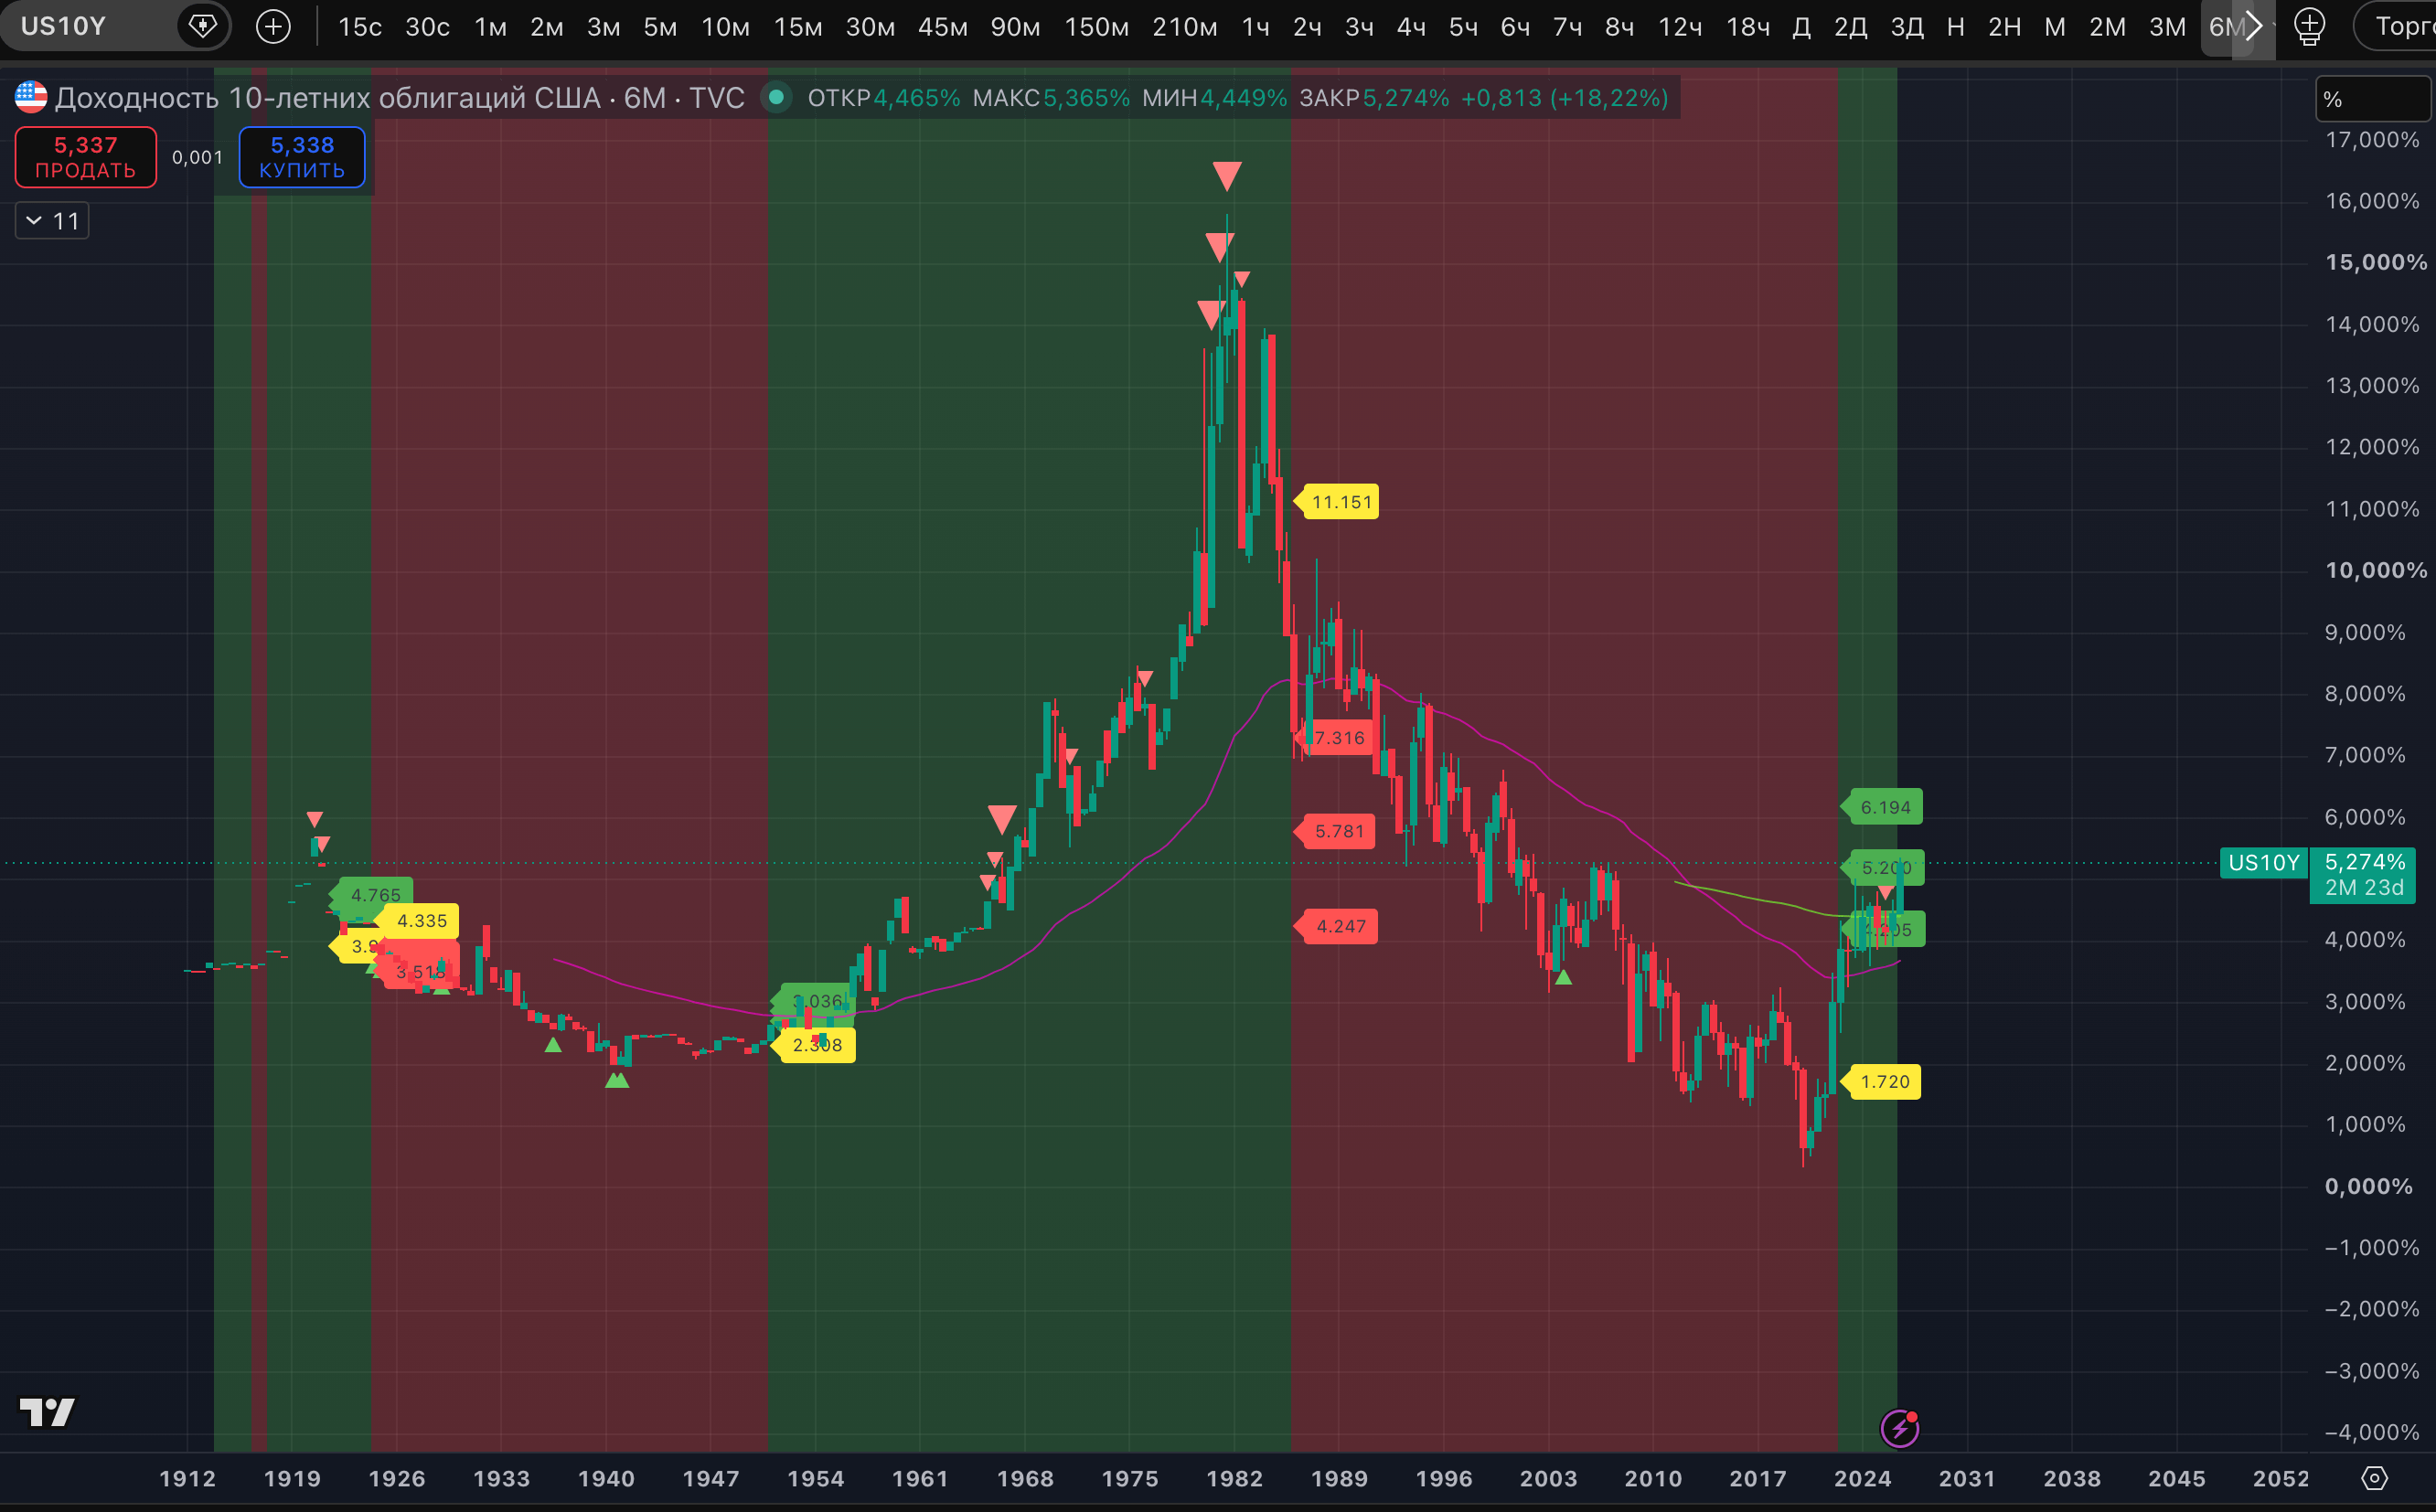
LO MÁS interesante ahora es si esta métrica pasará a una tendencia alcista sostenida en el marco temporal anual. Si la vela cierra más o menos en el nivel actual, así será. Y esto bien podría abrir el camino, si no hacia nuevos máximos, al menos hasta la zona del 8,68 %. Recordemos que en 1981 el rendimiento de los bonos del Tesoro alcanzó su máximo histórico actual: el 15,82 %.