



Aspectos destacados
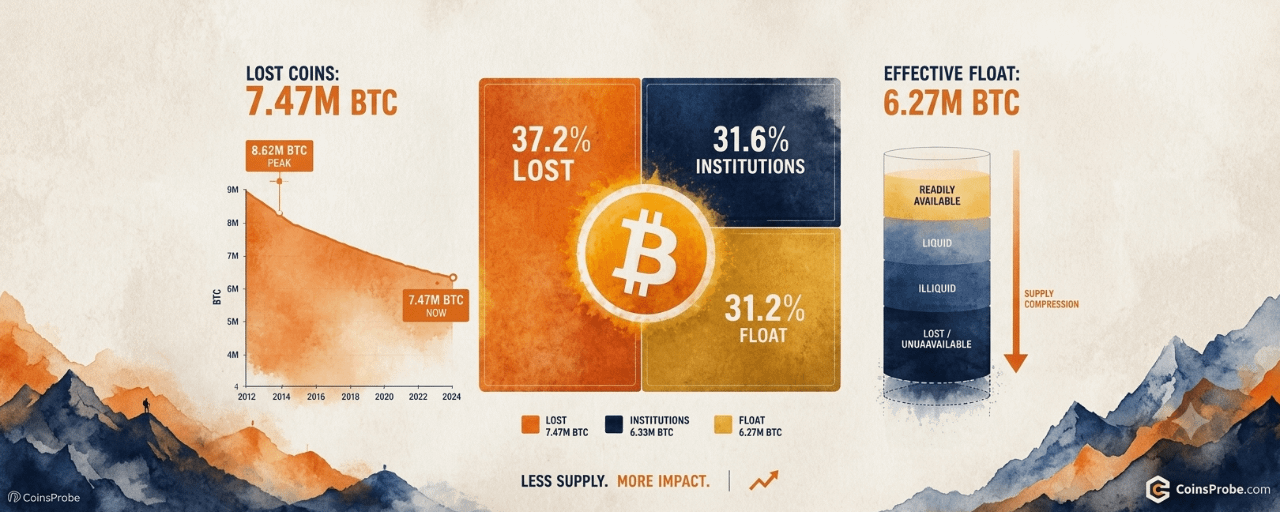
Bitcoin cotiza a 82.247 $ (-0,29 %) mientras Alphractal señala que el 37,2 % de los 20,10 millones de BTC en circulación se ha perdido de forma permanente: 7.468.233 BTC
Solo el 31,2 % del suministro total de BTC (6.267.308 BTC) permanece en circulación entre mineros, inversores minoristas y carteras sin atribuir
Los ETF al contado de EE. UU. poseen 1.291.418 BTC (6,4 %); los exchanges, 2.663.367 BTC (13,3 %). El saldo en exchanges es el indicador de oferta flotante que conviene vigilar
El 31,6 % está en manos de entidades identificadas, incluidos gobiernos (645.590 BTC) y tesorerías de empresas cotizadas (1.020.898 BTC)
Bitcoin cotiza a 82.247 $, un 0,29 % menos en las últimas 24 horas, con una capitalización de mercado de 1,65 billones de dólares. Más allá del ruido diario de los precios, se está gestando una realidad estructural que la mayoría de los inversores aún no ha incorporado plenamente a sus valoraciones: el conjunto de bitcoins que realmente se pueden comprar, vender o transferir es mucho menor de lo que sugiere la cifra total de suministro.
La plataforma de investigación on-chain Alphractal (@Alphractal) publicó un desglose de la distribución de la oferta en el que advierte que se estima que el 37,2 % de los 20,10 millones de BTC actualmente existentes se ha perdido permanentemente: monedas que nunca volverán a entrar en circulación. Su conclusión es directa: «Bitcoin podría enfrentarse en el futuro a un shock de oferta mucho más fuerte de lo que la mayoría de los inversores cree».
El desglose de la oferta: cómo se distribuyen realmente los 20,10 M de BTC
El mapa completo de oferta de Alphractal divide los 20,10 M de BTC de Bitcoin en tres categorías principales. La primera y más grande son las monedas perdidas, estimadas en 7,468,233 BTC, el 37,2 % de la oferta total. Son monedas guardadas en monederos cuyas claves privadas se han perdido permanentemente, incluidas las asociadas a Satoshi Nakamoto, minadas durante los primeros años de Bitcoin. El gráfico de monedas perdidas, que sigue esta cifra desde 2010 hasta la actualidad, muestra que la cantidad de oferta perdida aumentó con rapidez entre 2010 y 2018, alcanzó un máximo cercano a los 8,62 millones de BTC y ha descendido gradualmente hasta aproximadamente 7,47 millones de BTC en la actualidad, a medida que mejores prácticas de gestión de claves han frenado el ritmo de nuevas pérdidas.
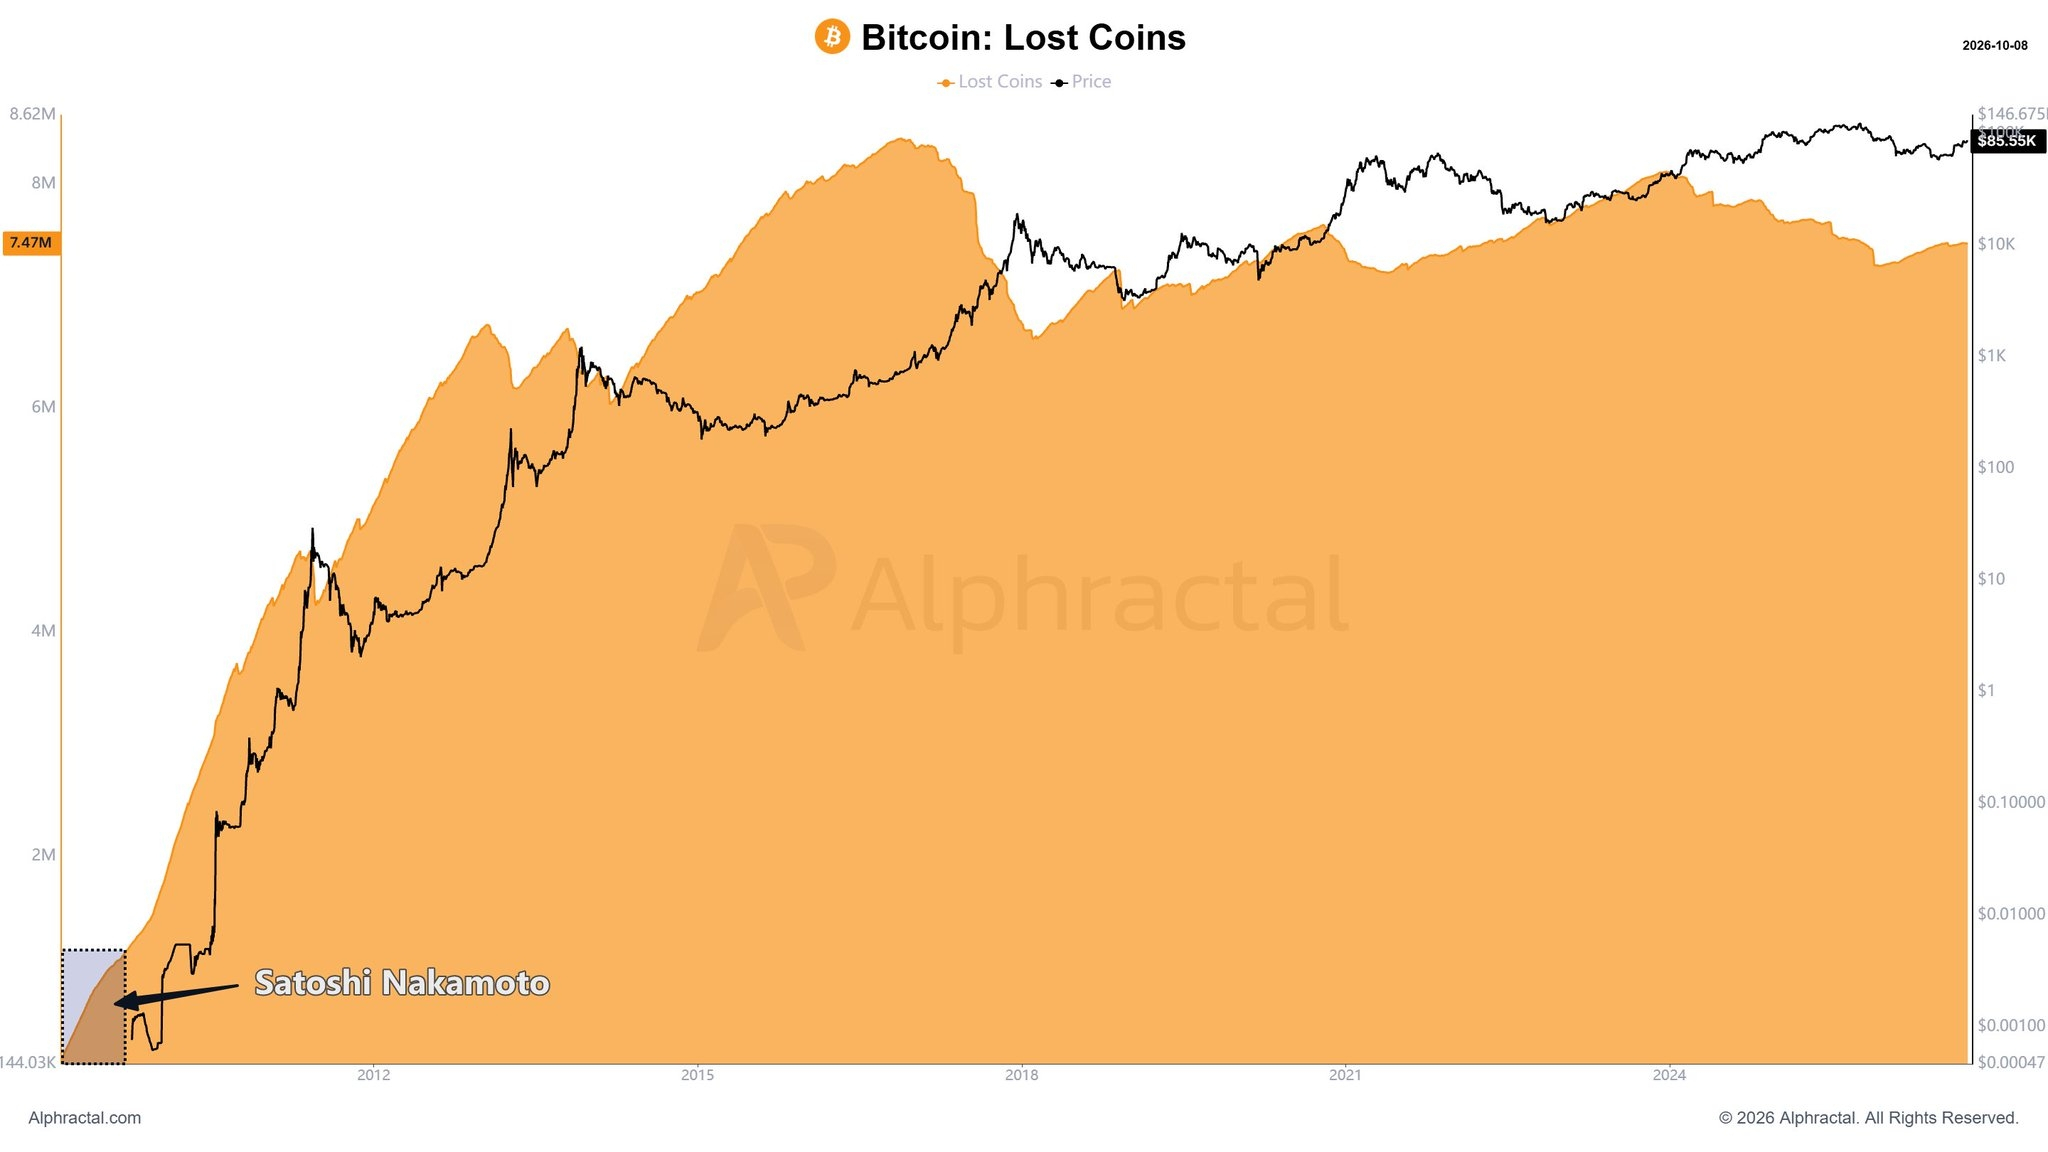
Gráfico 1 de 2: Análisis del gráfico | Fuente: @Alphractal (X)
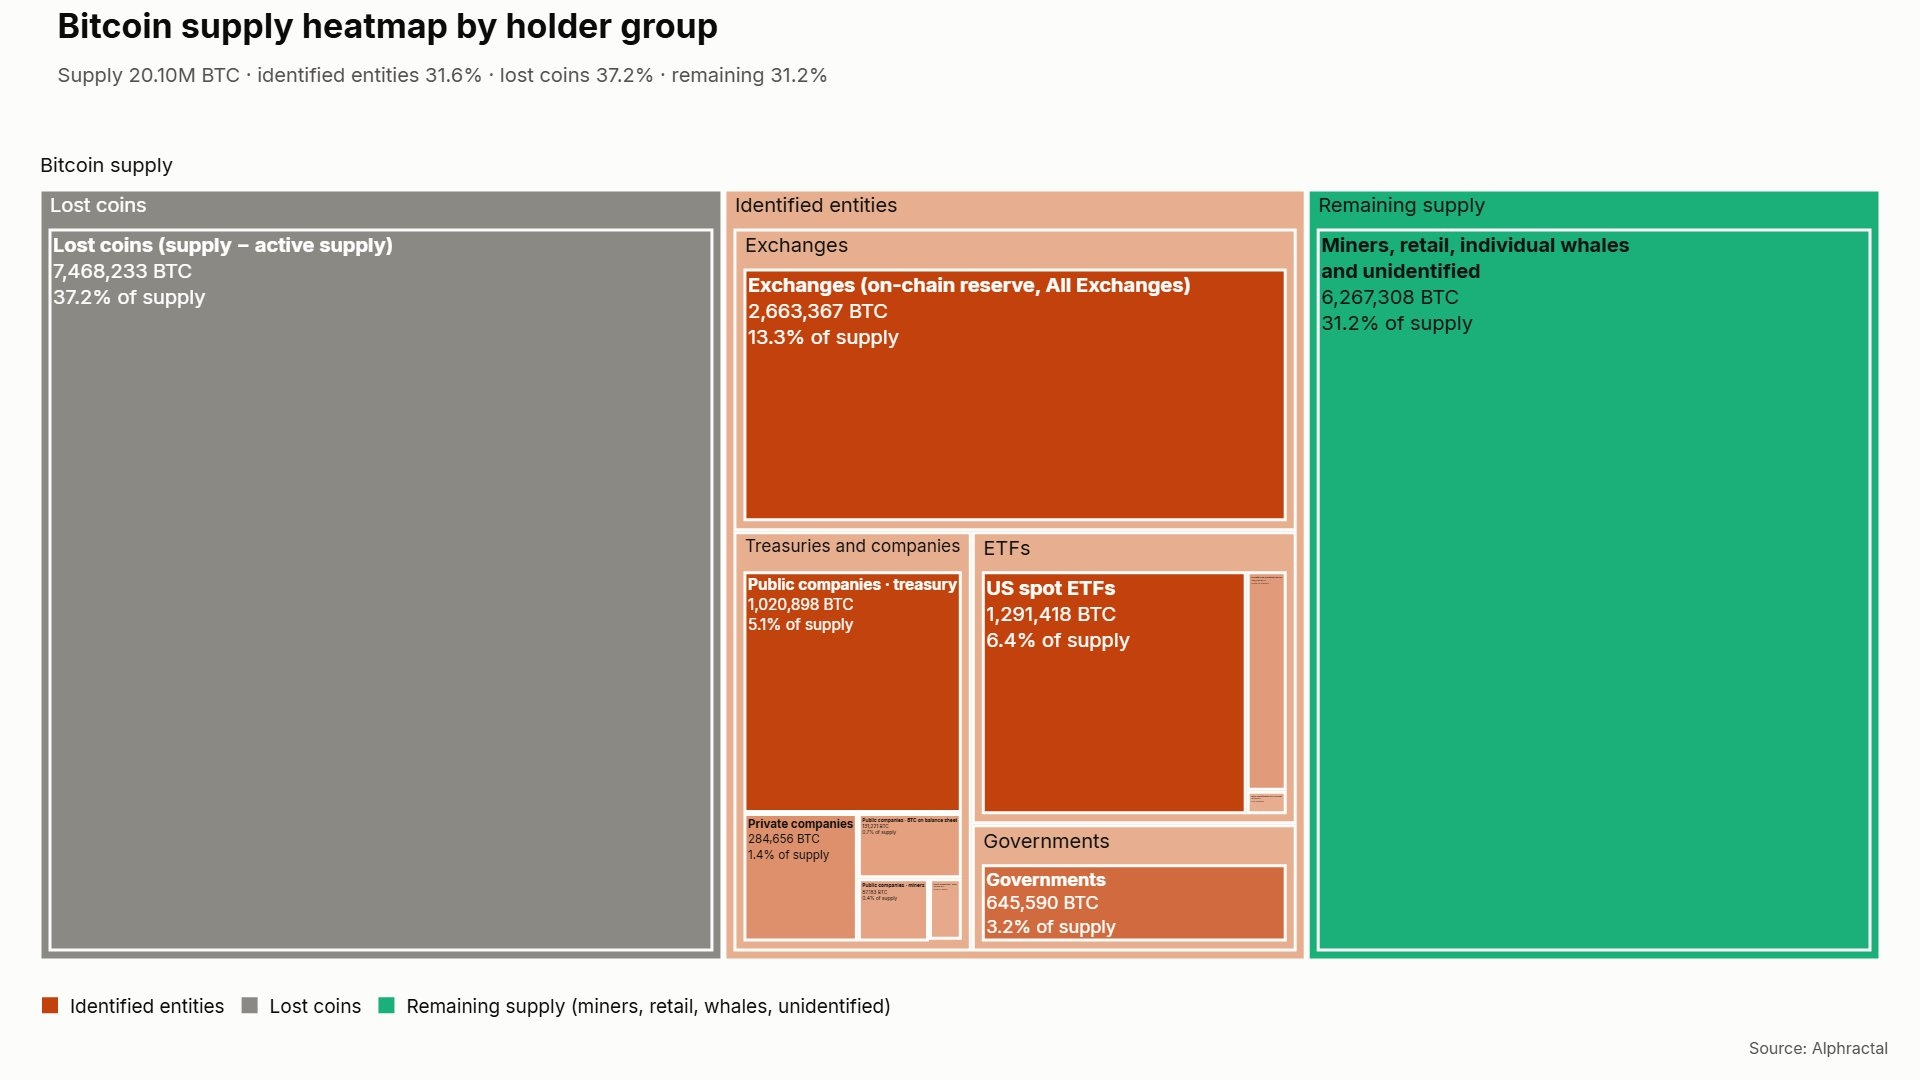
La segunda categoría son las entidades identificadas: el 31,6 % de la oferta, o aproximadamente 6,35 millones de BTC, en manos de instituciones y organizaciones cuyos grupos de monederos se han atribuido con un alto grado de confianza. Dentro de este bloque, Alphractal desglosa las cifras exactas: los exchanges tienen 2,663,367 BTC (el 13,3 % de la oferta total); los ETF spot de Bitcoin de EE. UU. tienen 1,291,418 BTC (el 6,4 %); las tesorerías de empresas cotizadas tienen 1,020,898 BTC (el 5,1 %); los gobiernos tienen 645,590 BTC (el 3,2 %); y las empresas privadas tienen 284,656 BTC (el 1,4 %). No son monedas disponibles para comprar en el mercado abierto cualquier día: representan tenencias institucionales a largo plazo, controladas por instituciones y con baja velocidad de circulación.
La tercera categoría es lo que Alphractal denomina oferta restante: el 31,2 % del total, o 6,267,308 BTC. Este conjunto se distribuye entre mineros, participantes minoristas y monederos sin atribución, y constituye la oferta circulante funcional de Bitcoin. Cuando aumenta la demanda institucional y se aceleran las entradas en ETF, es este 31,2 % el que debe absorber la presión. El treemap de distribución de la oferta publicado por Alphractal hace que la limitación sea evidente de inmediato: tres bloques rectangulares de tamaño casi igual, de los cuales solo uno está disponible para el mercado a gran escala.
Fuente: @Alphractal (X)
Por qué la estimación de monedas perdidas tiene importancia estructural
Los bitcoins perdidos no se comportan como un activo inactivo a la espera de volver. A diferencia de las monedas de tenedores a largo plazo, que son ilíquidas pero teóricamente recuperables, las monedas perdidas quedan permanentemente fuera de la oferta económica. El mecanismo es irreversible: sin clave privada, no hay transacción. La estimación del 37,2 % de Alphractal coincide con el rango académico más citado por los investigadores on-chain: en su informe de 2020, Chainalysis estimó que se habían perdido entre 3,7 y 4,7 millones de BTC, una cifra que ha aumentado desde entonces, ya que otras monedas de los primeros años han permanecido inmóviles durante más de una década.
Lo que aporta el gráfico histórico publicado por Alphractal es una perspectiva a largo plazo: la cifra de monedas perdidas alcanzó su máximo y ahora disminuye lentamente como proporción de la oferta total, no porque se estén recuperando monedas, sino porque la base de la oferta total ha seguido creciendo mientras se ralentizaba el ritmo de nuevas pérdidas. El resultado efectivo es que las monedas perdidas representan ahora un límite superior estable y considerable de oferta permanentemente no disponible: no es una variable que probablemente vaya a reducir aún más la oferta circulante efectiva, sino una que ya la ha reducido significativamente y no dará marcha atrás.
Esta realidad estructural se cruza directamente con el panorama actual de la demanda institucional. Como explicamos en nuestro análisis sobre el debilitamiento de la demanda spot de Bitcoin, incluso un deterioro moderado de los indicadores de demanda ha provocado movimientos de precios desproporcionados —en ambas direcciones— precisamente porque la oferta circulante es escasa. El 31,2 % disponible es el mercado. Todo lo demás constituye un excedente estructural.
Entidades identificadas: la iliquidez dentro de la liquidez
El 31,6 % en manos de entidades identificadas merece un análisis propio, porque «identificada» no significa «disponible». Las monedas en exchanges —2,663,367 BTC, equivalentes al 13,3 %— incluyen tanto los activos de clientes como las reservas de los exchanges; una parte de estas últimas es almacenamiento en frío operativo, no liquidez disponible. Las monedas en ETF (1,291,418 BTC) solo se pueden reembolsar a través de participantes autorizados y bajo condiciones específicas, no mediante ventas en el mercado abierto. Las monedas en manos de gobiernos (645,590 BTC, el 3,2 %) proceden en su mayoría de incautaciones policiales —Estados Unidos y Alemania, por sí solos, representan la mayor parte— y se liquidan de forma puntual, no continua.
Las tesorerías de empresas cotizadas, encabezadas por Strategy (antes MicroStrategy), con más de 528,185 BTC según su divulgación pública más reciente, mantienen explícitamente estos activos a largo plazo bajo una política de no venderlos. Los 1,020,898 BTC de todas las tesorerías de empresas cotizadas representan un grupo que, en conjunto, ha sido comprador neto durante las fases de corrección de Bitcoin. Como señalamos en nuestra cobertura anterior sobre la pausa de las ventas por parte de los mineros de Bitcoin, la oferta de este mercado se está comprimiendo simultáneamente desde varias direcciones.
El mecanismo del shock de oferta: cómo la escasez se convierte en precio
El planteamiento de Alphractal —«un shock de oferta mucho más fuerte de lo que la mayoría de los inversores cree»— es una afirmación condicional, no una predicción de un movimiento inminente del precio. El mecanismo requiere que la demanda alcance el límite de la oferta. Cuando la demanda supera lo que puede absorber la oferta circulante del 31,2 % a los precios actuales, hay que encontrar vendedores dentro de la categoría de entidades identificadas, lo que requiere precios considerablemente más altos para que pongan sus monedas a la venta. Las subastas gubernamentales se producen ante desencadenantes específicos. Los tenedores a largo plazo necesitan incentivos suficientemente fuertes para vender. Los reembolsos de ETF requieren salidas sostenidas. El shock de oferta no se activa porque la oferta sea escasa: se activa cuando la demanda crece más rápido de lo que la oferta circulante puede absorber.
A 82.247 $, Bitcoin se encuentra actualmente en un rango de precios en el que la demanda spot se ha moderado. La tesis del shock de oferta no es un catalizador a corto plazo: es una condición estructural que hace que cualquier repunte futuro de la demanda provoque un movimiento de precios más explosivo de lo que sería en otras circunstancias. La cifra del 37,2 % de monedas perdidas no cambia. El porcentaje del 31,6 % inmovilizado en manos institucionales aumenta a medida que continúan las entradas en ETF. La oferta circulante del 31,2 % solo puede reducirse en relación con la oferta total con el paso del tiempo, a medida que prosigue la acumulación institucional y el calendario de halvings reduce la nueva emisión.
Escenario alcista
Si las entradas institucionales a través de los ETF spot de EE. UU. —que actualmente tienen 1,291,418 BTC— se reanudan al ritmo observado entre finales de 2024 y principios de 2025, la oferta circulante del 31,2 % se verá directamente comprimida. La demanda de ETF por sí sola absorbió más de 300,000 BTC durante su primer año. Un segundo periodo de absorción comparable frente a una oferta circulante de 6,27 millones de BTC representaría aproximadamente el 4,8 % de toda la oferta libre restante, suficiente para generar un desequilibrio estructural entre oferta y demanda en los niveles de precios actuales.
Escenario bajista
Si la demanda continúa debilitándose y la categoría de entidades identificadas —en concreto, los exchanges— registra un aumento de las entradas netas (monedas que pasan del almacenamiento en frío a los monederos calientes de los exchanges), la oferta circulante efectiva se expande temporalmente. Esta es la condición que precede a los ciclos de distribución: las monedas pasan de los tenedores a largo plazo a plataformas líquidas antes de una caída de precios. Los 2,663,367 BTC que actualmente están en exchanges son la variable más inmediata que hay que vigilar como indicador adelantado de si se mantiene la compresión de la oferta.
El mapa de oferta de Alphractal no asigna un precio objetivo. Establece una limitación. Con el 37,2 % de la oferta de Bitcoin perdido para siempre, el 31,6 % en manos de entidades que se mueven lentamente o no se mueven en absoluto, y solo el 31,2 % disponible para un mercado que incluye tanto a participantes minoristas como institucionales, el margen de error en el equilibrio entre oferta y demanda es más estrecho de lo que suponen la mayoría de los modelos. Vigila los saldos de Bitcoin en los exchanges —actualmente 2,663,367 BTC— como indicador en tiempo real de si la oferta circulante se expande o se contrae a partir de ahora.
Aviso legal: Las opiniones y los análisis presentados en este artículo tienen únicamente fines informativos y reflejan la perspectiva del autor; no constituyen asesoramiento financiero. Los patrones técnicos y los indicadores analizados están sujetos a la volatilidad del mercado y pueden o no producir los resultados previstos. Se aconseja a los inversores que actúen con cautela, realicen su propia investigación y tomen decisiones acordes con su tolerancia individual al riesgo.