
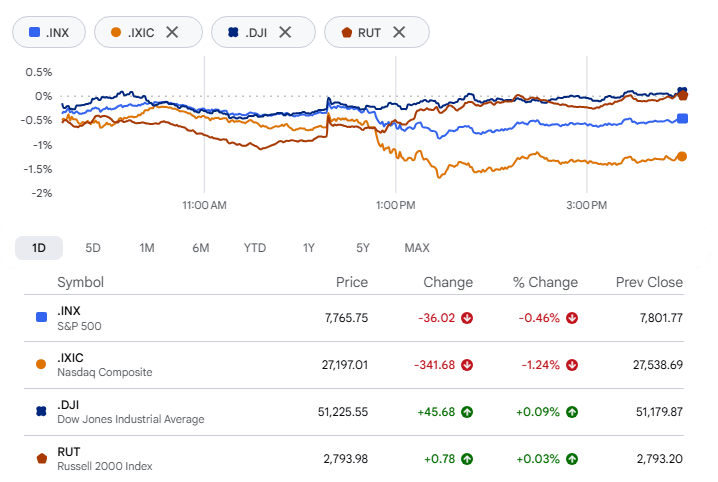
Una fuerte liquidación en los fabricantes de chips hizo que el Nasdaq Composite cayera un 1.25% hasta 27,193.34 el jueves, su peor sesión desde mediados de agosto, y dejó al S&P 500 un 0.47% por debajo, en 7,765.36. El Dow Jones Industrial Average se desmarcó de la tendencia, sumando 51.77 puntos, o 0.10%, para cerrar en 51,231.64, mientras que el Russell 2000 de pequeña capitalización cerró plano en 2,793.98.
El desencadenante fue un informe del Financial Times que decía que OpenAI les dijo a los inversores que alcanzó aproximadamente 50 mil millones de dólares en ingresos anualizados a finales de septiembre. Eso está muy por debajo de la cifra de 68 mil millones que circuló ampliamente a finales del mes pasado. Volvieron con fuerza las preocupaciones de que la ola de gasto en inteligencia artificial se ha vuelto más difícil de justificar. Una persona familiarizada con el asunto dijo a CNBC que la cifra mayor contaba los ingresos brutos de los socios de OpenAI, una base elegida para comparar a la empresa con Anthropic. Los inversores no esperaron a analizar la contabilidad.
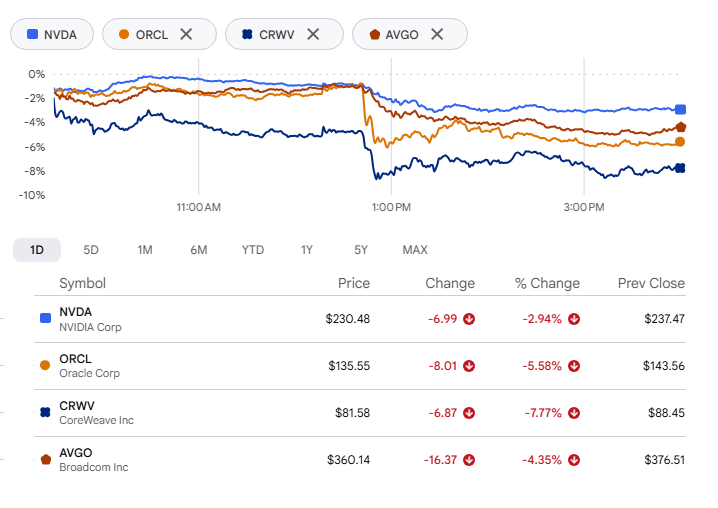
Nvidia cayó cerca de un 3%, Oracle alrededor de un 5,5% y CoreWeave casi un 7,7%. Un indicador de los gigantes de los chips seguido por Bloomberg se desplomó un 3,4%. Broadcom cerró con una caída superior al 4% y afrontó un segundo lastre, porque The Wall Street Journal informó que está organizando más de 50.000 millones de dólares en financiación para los chips de IA personalizados que desarrolla junto con OpenAI. Según se informa, Apollo y Blackstone figuran entre los prestamistas en las conversaciones preliminares.
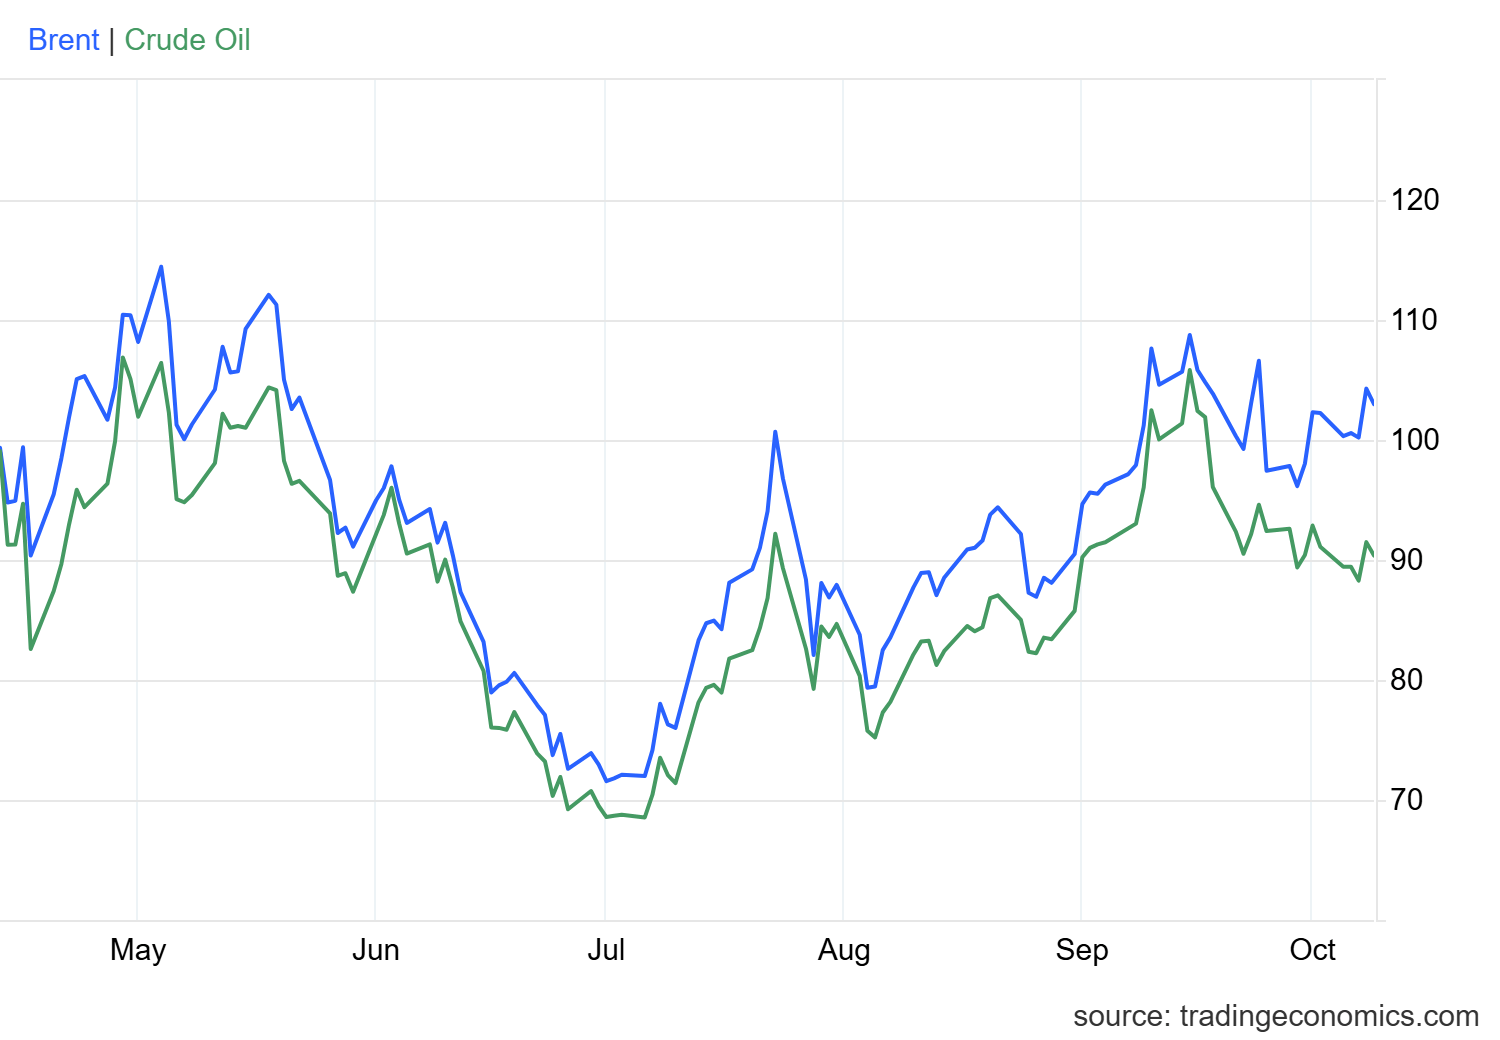
El petróleo también contribuyó a las subidas. El Brent cerró con un alza del 4,07%, en 104,28 dólares por barril, tras retroceder desde su máximo de la sesión, mientras que el West Texas Intermediate subió un 3,64%, hasta 91,49 dólares. Trump dijo que no veía necesidad de un acuerdo para poner fin a la guerra con Irán; los informes apuntaban a que se preparaban bombardeos a gran escala, petroleros fueron atacados cerca del estrecho de Ormuz y un huracán obligó a los productores del golfo de México a cerrar cerca de una cuarta parte de la producción. El crudo retrocedió desde sus máximos después de que Trump dijera que Estados Unidos no atacaría Irán antes de las elecciones de mitad de mandato del 3 de noviembre, aludiendo a «conversaciones productivas». Ambos índices de referencia, aun así, cerraron claramente al alza.
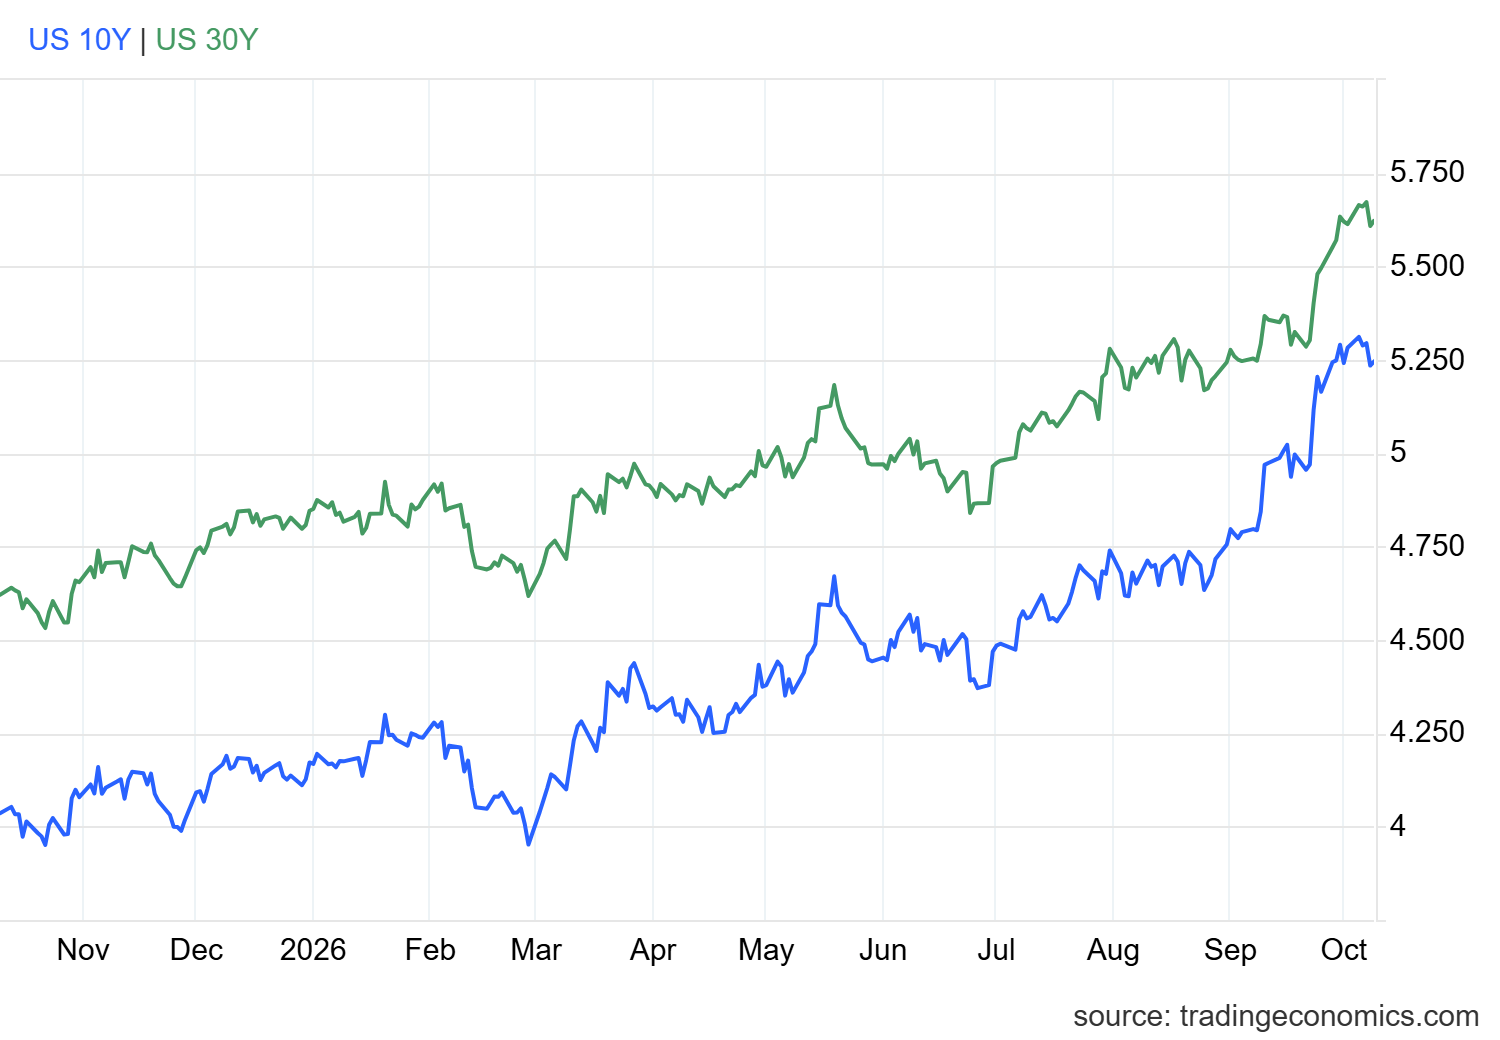
Los bonos del Tesoro ofrecieron cierto alivio. El rendimiento a 10 años bajó 5 puntos básicos, hasta el 5,227%, alejándose de un máximo de 24 años, y el rendimiento a 30 años cayó unos 6 puntos básicos, hasta cerca del 5,60%. Una subasta de bonos a 30 años por 22.000 millones de dólares se cerró con un rendimiento del 5,618%, 31 puntos básicos por encima del 5,308% de septiembre y el más alto para ese vencimiento desde agosto de 2000. Aun así, hubo compradores: la ratio de cobertura fue de 2,54, frente a un promedio reciente de 2,41. Los analistas la calificaron de más débil que la subasta de bonos a 10 años del miércoles. En conjunto, las dos subastas sugieren que la demanda no ha desaparecido, sino que se concentra en los tramos corto e intermedio de la curva.
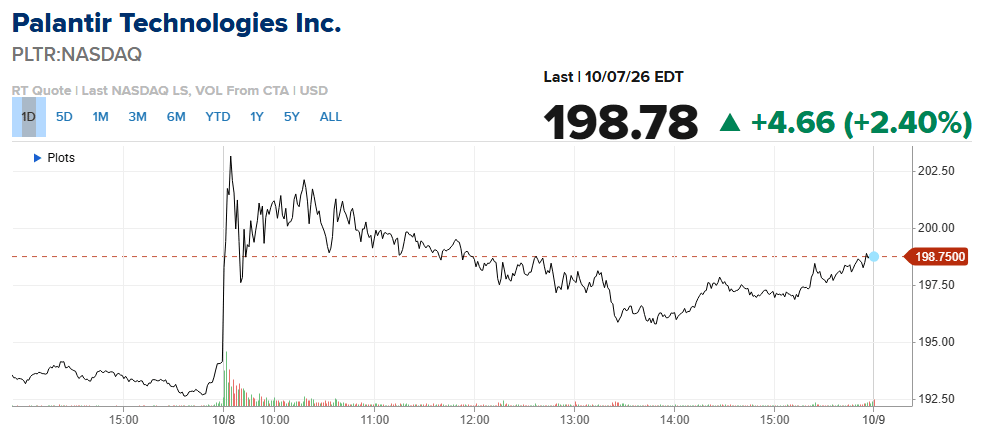
¿Hubo algo que saliera bien? Algunos valores sí. Palantir Technologies cerró con una subida superior al 2% después de que Goldman Sachs mejorara su recomendación de neutral a comprar, con un precio objetivo de 230 dólares. La analista Gabriela Borges sostuvo que el mercado potencial podría experimentar «otro cambio de magnitud» a medida que se extienden la IA soberana y las aplicaciones a medida, y estimó que el ritmo anualizado de ingresos de Palantir se acerca a los 8.000 millones de dólares, con un crecimiento próximo al 100%.
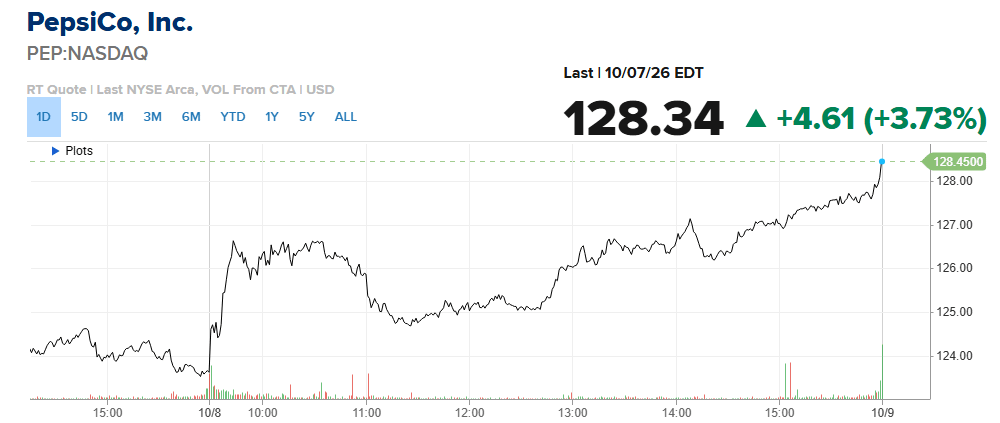
PepsiCo subió más de un 3% en las operaciones matutinas después de que los resultados del tercer trimestre superaran las previsiones. Las ganancias ajustadas fueron de 2,34 dólares por acción, con ingresos de 25.270 millones de dólares, frente a las estimaciones de LSEG de 2,29 dólares y 24.960 millones, respectivamente. Los ingresos netos crecieron un 5,6%, con un crecimiento orgánico del 3,1%.
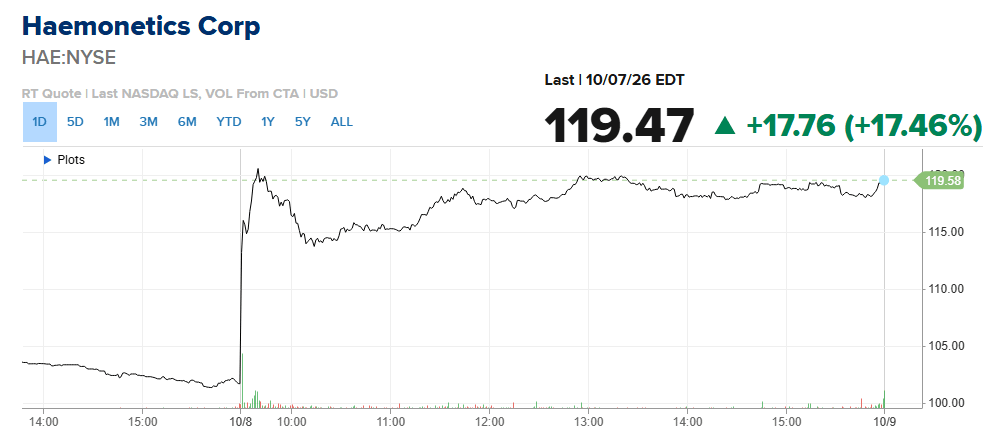
Haemonetics se disparó cerca de un 17% en las operaciones previas a la apertura y mantuvo ganancias de dos dígitos durante la mañana. CSL dijo que espera terminar de instalar la plataforma de plasmaféresis de la compañía en todos sus centros de Estados Unidos para finales de 2027. El acuerdo de suministro se remonta a agosto, pero su alcance se amplió: CSL ahora planea trasladar todos sus centros de recolección actuales en Estados Unidos, no solo una parte. Haemonetics mantuvo sin cambios sus previsiones para el año fiscal 2027.
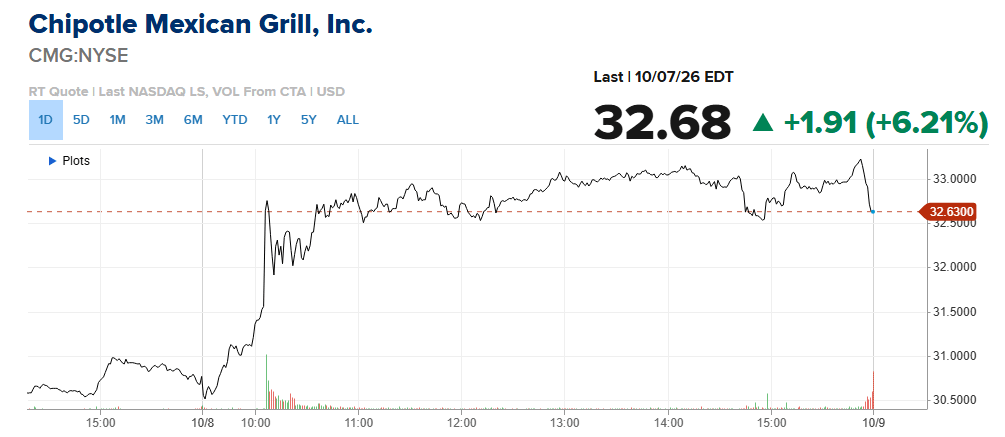
Los restaurantes fueron la sorpresa del día. Chipotle llegó a subir un 8% después de que el Financial Times informara que Starbucks había estudiado una adquisición, y Starbucks llegó a caer un 6%. Ambas acciones moderaron esos movimientos, y Starbucks cerró con una baja leve. No ha surgido ninguna oferta formal, y el FT advirtió que un acuerdo de tal magnitud quizá nunca se concrete. Starbucks dijo que sigue centrada en su proceso de recuperación. Sobre el papel, la unión combinaría la valoración de 41.000 millones de dólares de Chipotle con la de Starbucks, superior a 105.000 millones. Desde que Brian Niccol cambió de puesto en agosto de 2024, las acciones de Starbucks han subido cerca de un 19%, mientras que las de Chipotle han perdido un 41%, afectadas por la desaceleración de las ventas, el aumento de los costos y la preocupación por la salud pública.
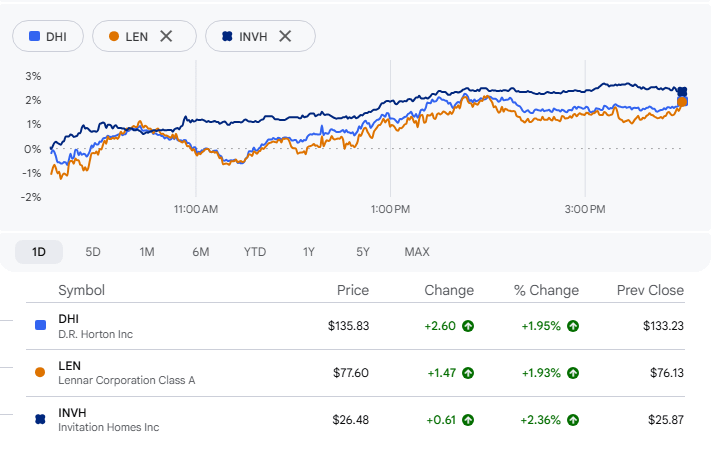
Las acciones de vivienda repuntaron pese al encarecimiento de los préstamos. Freddie Mac situó la tasa hipotecaria fija promedio a 30 años en el 7,4%, frente al 7,28% de una semana antes. Fue la séptima subida semanal consecutiva y la lectura más alta desde noviembre de 2023. D.R. Horton avanzó un 1,91%, hasta 135,82 dólares; Lennar ganó un 1,93%, hasta 77,60 dólares, e Invitation Homes subió un 2,40%, hasta 26,48 dólares.
A nivel nacional, los precios de las viviendas siguen subiendo porque la oferta continúa siendo escasa. Sin embargo, al analizar cada área metropolitana, el panorama cambia. Los precios han bajado en muchos mercados, el inventario está aumentando y los compradores tienen más poder de negociación. Los agentes afirman que ahora los vendedores cubren los gastos de cierre o pagan para reducir las tasas hipotecarias con el fin de cerrar las operaciones.
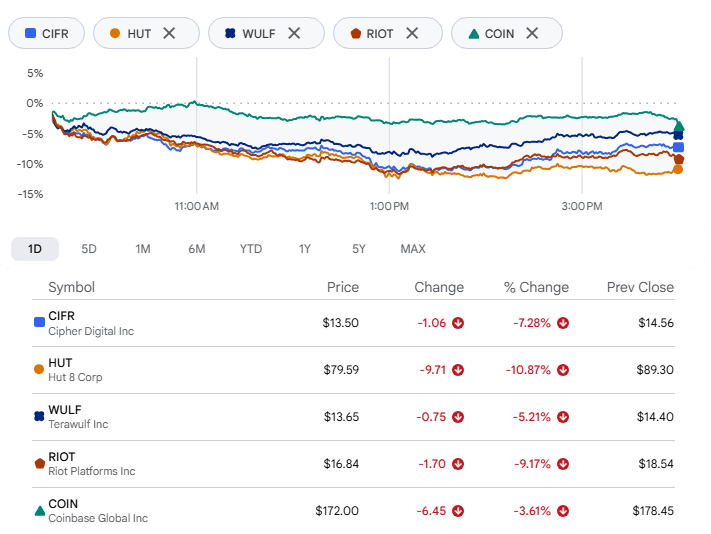
Las mineras de bitcoin fueron las que peor se comportaron. La caída del bitcoin y el informe sobre OpenAI golpearon con más fuerza a las llamadas mineras híbridas, mientras los inversores reevaluaban sus ganancias y el elevado capital que requieren sus ambiciones en IA y centros de datos. Cipher Digital y Hut 8 cayeron un 7% y un 10%, respectivamente; TeraWulf retrocedió un 5% y Riot Platforms perdió un 9%. Riot firmó a principios de este año un acuerdo de computación y centros de datos con Anthropic. Las mineras dedicadas exclusivamente a la minería tampoco ofrecieron refugio: Mara Holdings cayó un 6% y Coinbase cedió cerca de un 3%.
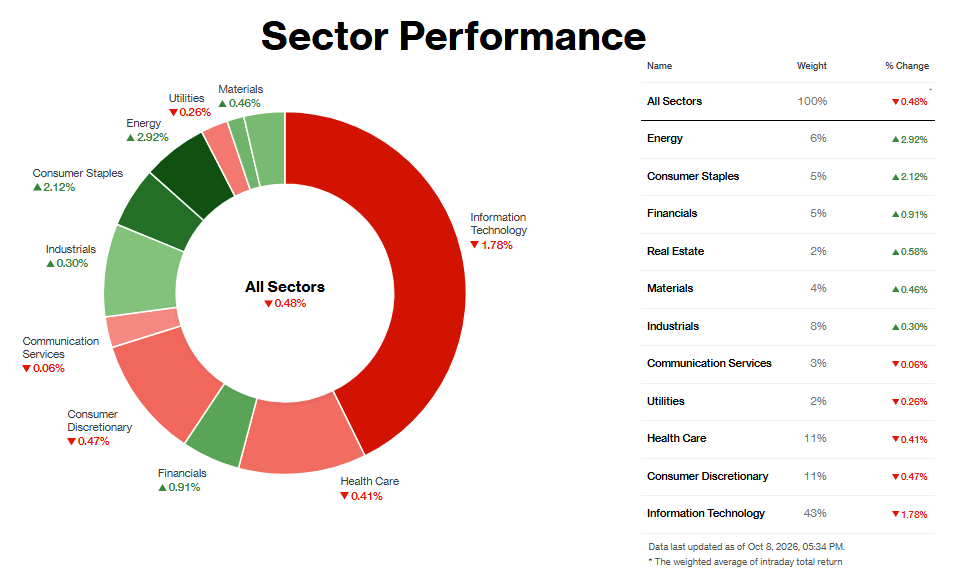
Análisis sectorial:
Sectores con mejor desempeño
Energía lideró el mercado, con una subida del 2,92%, y el catalizador estuvo en la cotización del crudo. El Brent cerró en 104,28 dólares por barril después de que Irán intensificara los ataques contra petroleros en torno a Ormuz, mientras un huracán en el golfo de México también amenazaba la producción estadounidense en alta mar.
Productos de Primera Necesidad, con una subida del 2,12%, fue una operación de rotación. Gene Goldman, de Cetera, afirmó que el dinero estaba pasando de los valores de crecimiento a los defensivos, mientras los mayores rendimientos y la ampliación de los diferenciales de crédito presionaban a las acciones de IA. El tabaco y el alcohol lideraron las subidas: Philip Morris avanzó cerca de un 4%, y Altria y Constellation Brands, alrededor de un 3% cada una.
Servicios Financieros subió un 0,91%, sin que hubiera un único catalizador que lo explicara. Los bancos se vieron presionados el miércoles cuando se dispararon los rendimientos. El jueves parece haber sido un rebote, ya que el rendimiento a 10 años retrocedió al 5,23% desde su máximo intradía. JPMorgan, Visa y la aseguradora Travelers cerraron al alza.
Sectores con peor desempeño
Tecnología de la Información cayó un 1,78% y, con una ponderación del 43%, eso importó más que cualquier otra cosa. Según mis cálculos, el sector por sí solo le restó al S&P cerca de tres cuartos de punto, más que toda la caída del índice. El detonante fue un informe del Financial Times según el cual los ingresos anualizados de OpenAI están unos 20.000 millones de dólares por debajo de lo informado anteriormente: cerca de 50.000 millones, en lugar de 70.000 millones.
Salud y Consumo Discrecional, con caídas del 0,41% y el 0,47%, respectivamente, se movieron principalmente por factores específicos de cada acción. En salud, Eli Lilly llegó a caer un 4% debido a la toma de ganancias tras un repunte y a la preocupación de que una mayor cobertura de seguros para los GLP-1 pudiera erosionar los precios netos. Recuperó parte de la caída al cierre. En consumo discrecional, Amazon encabezó los descensos con una baja de alrededor del 2%, mientras se vendían acciones tecnológicas de gran capitalización. Home Depot y McDonald’s subieron más de un 2,5%, lo que limitó la pérdida del sector.