

9 de octubre de 2026
Comunidad Suyue | Zarparemos
Versión: SY-MACRO-20261009-AM-v2
Aplicable a: CORE6, oro, plata, acciones + índice intradía, acciones + índice tendencia, y proyectos de alta volatilidad.
Criterio de datos: los bonos del Tesoro de EE. UU. y las acciones de EE. UU. utilizan las velas diarias del 8 de octubre; la cotización de cripto llega hasta las 08:26 (hora de Pekín) del 9 de octubre. Los puntos de divulgación de los ETF se marcan por separado.
I. Juicio central de hoy
La desaceleración del crecimiento continúa, pero la presión inflacionaria sigue presente. Los tipos se han aliviado en cierta medida, mientras los activos de riesgo aún no se han recuperado de forma sincronizada.
Hoy es necesario considerar tres líneas principales al mismo tiempo:
Alivio del margen de presión de tipos de interés. La demanda de subastas de bonos del Estado a largo plazo mejora; bajan los rendimientos nominales y reales. El viento en contra para el oro procedente de los tipos de interés se ha atenuado.
El impacto energético persiste. Los riesgos para el transporte marítimo en Oriente Medio y las interrupciones de la producción en EE. UU. sostienen los precios del petróleo; las presiones inflacionarias y sobre los costos empresariales no han desaparecido.
La recuperación del mercado muestra una clara divergencia. El oro repuntó, mientras que la plata, las acciones tecnológicas y los criptoactivos siguen bajo presión; aún no se observa una recuperación generalizada del apetito por el riesgo.
Esto significa que durante la jornada se pueden buscar oportunidades de recuperación, pero para establecer una tendencia aún hacen falta pruebas continuas. La mejora macroeconómica, por sí sola, no constituye una señal de entrada.
II. Fundamentos económicos: contratación débil, pocos despidos y una demanda que aún resiste
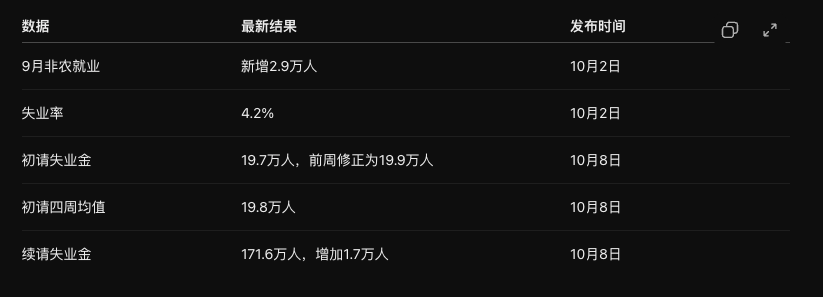
El empleo presenta una combinación de «contratación lenta y pocos despidos». La debilidad de las nóminas no agrícolas indica cautela de las empresas a la hora de contratar personal adicional; las bajas solicitudes iniciales de subsidio muestran que aún no se han producido despidos generalizados. Las solicitudes continuadas han aumentado, por lo que conviene seguir observando si a los desempleados les resulta más difícil encontrar trabajo. www.bls.gov
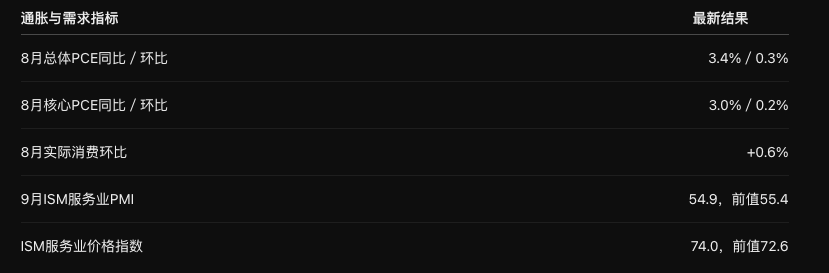
El consumo sigue creciendo y el sector servicios continúa expandiéndose, pero las presiones sobre los precios aumentan. La situación actual se parece más a una combinación de desaceleración del crecimiento y presión de costos; no se puede resumir como «el débil empleo impulsa recortes de tipos que benefician a todos los activos». www.bea.gov
III. Contexto de los bancos centrales: el ritmo de las subidas puede moderarse, pero las restricciones de política monetaria persisten
En su discurso del 8 de octubre, el gobernador de la Reserva Federal Waller afirmó que, si los datos evolucionan según lo previsto, aún será necesario subir más los tipos, aunque el calendario es flexible y no hace falta hacerlo en reuniones consecutivas. Según la cotización de futuros del 7 de octubre que citó, la probabilidad de al menos una subida antes de fin de año era del 85 %.
Hay que distinguir lo siguiente: esa probabilidad refleja la cotización histórica citada en el discurso; la opinión de un funcionario tampoco significa que el FOMC ya haya tomado una decisión. Posponer una subida concreta y pasar a una política acomodaticia son dos evaluaciones distintas de la política monetaria. www.federalreserve.gov
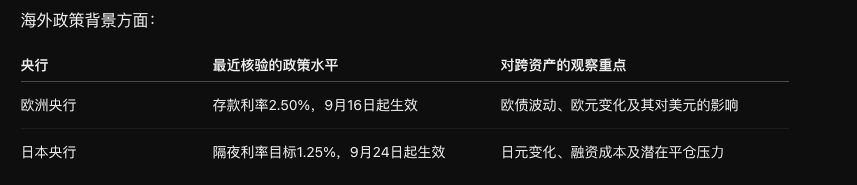
Se trata de factores de contexto persistentes, no de nuevas decisiones de anoche. Este informe no ha confirmado que ese día se produjera un cierre sistemático de operaciones de carry financiadas en yenes. www.ecb.europa.eu
IV. Dólar y bonos del Tesoro de EE. UU.: alivio marginal, pero los niveles absolutos siguen siendo elevados
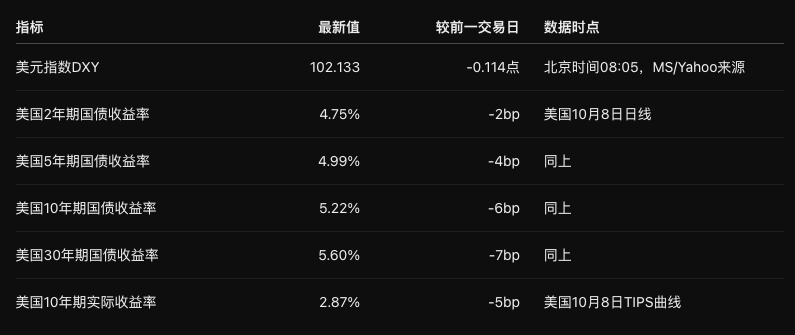
Los datos de los bonos del Tesoro de EE. UU. proceden de la serie diaria del Departamento del Tesoro y no deben interpretarse como rendimientos en tiempo real durante la sesión asiática de hoy. home.treasury.gov
Anoche se subastaron 22.000 millones de dólares en bonos del Tesoro a 30 años. El rendimiento de adjudicación fue del 5,618 %, la ratio de cobertura de 2,54, superior al promedio de 2,41 de las seis subastas anteriores, y los postores indirectos recibieron el 72,3 % de la adjudicación, lo que indica una demanda sólida. www.reuters.com
Los rendimientos de largo plazo bajaron más; el diferencial entre los bonos a 10 y 2 años se estrechó de 51 pb a 47 pb. La interpretación del análisis es que la mejora de la demanda de bonos ofrece una explicación parcial, pero, al no contar con una descomposición mediante un modelo de prima por plazo, no se puede atribuir toda la caída a unas expectativas de política monetaria más acomodaticias o a una disminución del riesgo fiscal.
Para el oro, la caída de los rendimientos reales es un factor favorable en el margen; aun así, un rendimiento real del 2,87 % implica que el costo de oportunidad de mantenerlo sigue siendo elevado.
V. Geopolítica y energía: las declaraciones diplomáticas moderan las tensiones, pero persisten los riesgos reales para la oferta
El 8 de octubre, Trump afirmó que EE. UU. no atacará Irán antes de las elecciones legislativas de mitad de mandato de noviembre. EE. UU. e Irán siguen intercambiando propuestas y mantienen diferencias sobre la cuestión nuclear. Las declaraciones políticas ayudan a aliviar parte de las tensiones, pero no equivalen a un acuerdo de alto el fuego ni demuestran que se haya restablecido el transporte marítimo. www.reuters.com
Persisten las amenazas al transporte marítimo por el estrecho de Ormuz; el golfo de México de EE. UU. se ha visto afectado por el huracán y se han cerrado alrededor de 1,3 millones de barriles diarios de producción de crudo. Los datos de liquidación actualizados son:
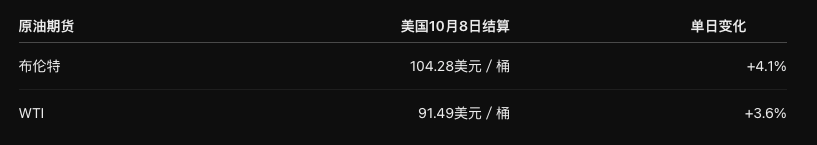
Esta edición utiliza los datos de liquidación energética actualizados y corrige la cotización anterior del Brent, de 103,92 dólares. www.reuters.com
La cadena de transmisión es: interrupciones de la oferta y el transporte → aumento de los costos de energía y logística → presión sobre el poder adquisitivo de los hogares y los beneficios empresariales → persistencia de la inflación y de las restricciones impuestas por los tipos de interés.
El oro recibe a la vez el apoyo de la demanda de refugio y la presión de los tipos de interés; la plata también se ve afectada por las expectativas de demanda industrial. No se dispone de un dato fiable del mismo día para el diferencial de refinado del diésel, por lo que esta edición no mantiene la etiqueta anterior de «máximo histórico».
VI. Rendimiento entre clases de activos: el mercado aún no confirma una recuperación generalizada
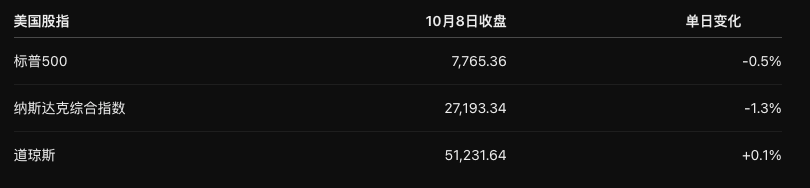
Nvidia cayó un 2,9 %, Broadcom un 4,3 % y Micron un 4,8 %. El Nasdaq y los semiconductores tuvieron un desempeño peor que el Dow Jones, lo que indica que la caída de los tipos aún no ha propiciado una recuperación generalizada del sector tecnológico. apnews.com
En la cobertura de la sesión estadounidense de Reuters, el oro al contado cotizó a 4.126,78 dólares por onza, con un alza del 0,4 %; la plata, a 58,98 dólares, con una caída del 1,9 %. Son cotizaciones recogidas por la prensa, no precios en tiempo real de la sesión asiática actual ni precios de ejecución de XAUUSDT.P. www.reuters.com
Perpetuos de USDT de Binance, a las 08:26, hora de Pekín:
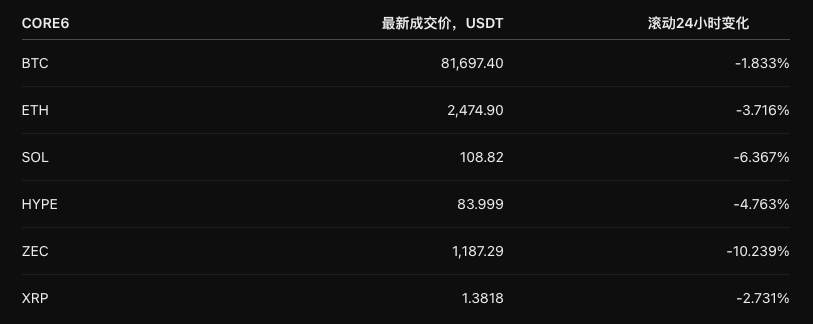
El conjunto de los criptoactivos sigue bajo presión; BTC resiste relativamente bien y ZEC registra la mayor volatilidad. Esta ventana de 24 horas no coincide con la ventana de un día de negociación de las acciones estadounidenses, por lo que no se puede calcular directamente la correlación en periodos coincidentes. Tampoco se puede atribuir toda la caída a factores macroeconómicos: aún hay que verificar por separado el apalancamiento y los acontecimientos específicos de cada moneda.
VII. Flujos de fondos de los ETF CORE6: sección de seguimiento periódico
Unidad: millones de dólares; las cifras positivas indican entradas netas y las negativas, salidas netas.
Día de negociación anterior: 8 de octubre en EE. UU.
3 días de negociación: del 6 al 8 de octubre.
7 días de negociación: 30 de septiembre y 1, 2, 5, 6, 7 y 8 de octubre.
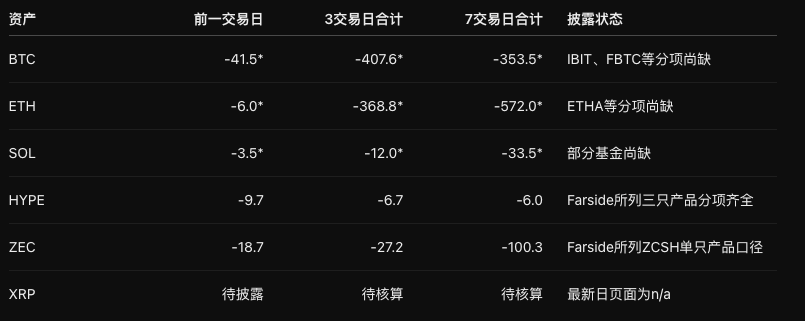
El asterisco indica un subtotal publicado, no el resultado final de toda la jornada; tanto el importe como la dirección pueden cambiar posteriormente. Los totales históricos se calculan según la precisión de la página de Farside; los productos incluidos no representan todos los ETP del mundo. farside.co.uk
A fecha del último informe completo, publicado el 7 de octubre, BTC, ETH y SOL registraron salidas netas de 484,9, 160,9 y 4,8 millones de dólares, respectivamente. El contexto de flujos sigue siendo prudente, pero las salidas de los ETF no bastan por sí solas para activar una posición corta, y un rebote de precios tampoco demuestra que los fondos ya hayan recibido entradas.
VIII. Tenencias físicas de los ETF de oro y plata
Unidad: toneladas. Las variaciones a 3/7 días se calculan restando las tenencias anteriores a la fecha de negociación correspondiente de las tenencias al cierre; no se acumulan las tenencias diarias.
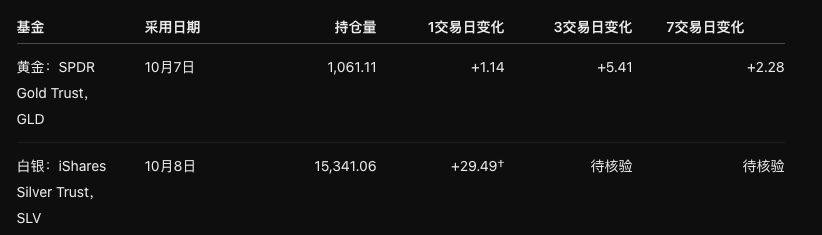
La fuente secundaria del 8 de octubre sobre las tenencias de GLD presenta datos contradictorios: «sin cambios» frente a «reducción de 5,702 toneladas». Por ello, se utiliza provisionalmente el dato histórico del 7 de octubre. La referencia comparativa de 3 días es el 2 de octubre y la de 7 días, el 28 de septiembre. www.fx168news.com
Las tenencias más recientes de SLV proceden del sitio oficial. † La variación diaria se calcula con las 15.311,57 toneladas del 7 de octubre, según una fuente secundaria; es una diferencia provisional entre fuentes. No se dispone de una referencia verificada y comparable para 3/7 días. www.ishares.com
GLD y SLV son fondos representativos, pero no equivalen a las tenencias totales de ETF de oro y plata a nivel mundial. Esta edición no utiliza datos contradictorios para concluir que «las instituciones ya han aumentado o reducido sus posiciones de forma generalizada».
IX. Eventos y datos clave de hoy
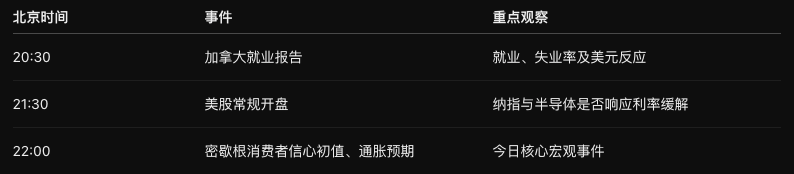
La fecha de publicación de Canadá ha sido confirmada oficialmente; la hora se ha convertido a partir del calendario económico público. La Universidad de Michigan confirmó oficialmente que la publicación de EE. UU. será a las 10:00, hora del Este. www150.statcan.gc.ca
Hoy hay un dato clave que seguir: las expectativas de inflación a un año de la Universidad de Michigan.
La lectura anterior fue del 4,6 %; la lectura anterior de las expectativas de inflación a largo plazo fue del 3,4 %, y la del índice de confianza del consumidor, de 48,1. Las expectativas de confianza difieren entre calendarios; esta edición no impone una única cifra de consenso. www.sca.isr.umich.edu
X. Mapeo macroeconómico unificado por activo
A continuación se presenta una evaluación del impacto macroeconómico; cada proyecto deberá confirmar las estrategias concretas según su propia estructura.
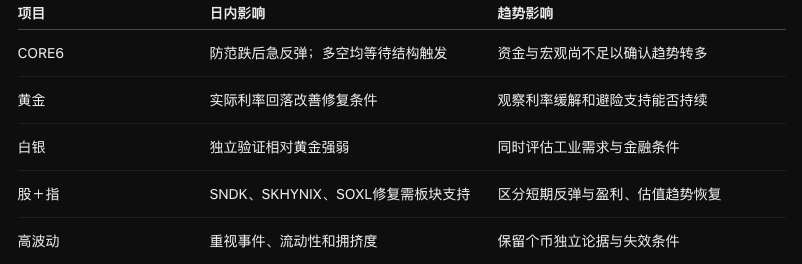
Para la operativa intradía, observa 15M/1H; para la tendencia, 4H/1D; y confirma la entrada final en 5M/15M. En el oro, sigue diferenciando el precio verificado de XAUUSD del precio de ejecución de XAUUSDT.P.
XI. Qué cambios podrían modificar la evaluación de hoy
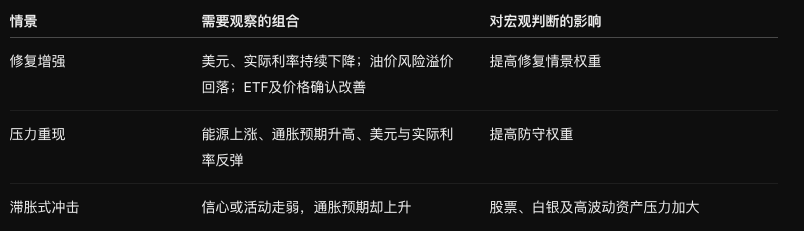
En el tercer escenario, el oro tampoco tiene por qué subir: hay que comparar el efecto de la demanda de refugio con el de los tipos de interés reales. Los escenarios no presuponen resultados ni asignan probabilidades sin calibrar.
Más análisis macroeconómico. Únete a la Comunidad Shouyue