



#FedMinutesFocusOnOctoberPause
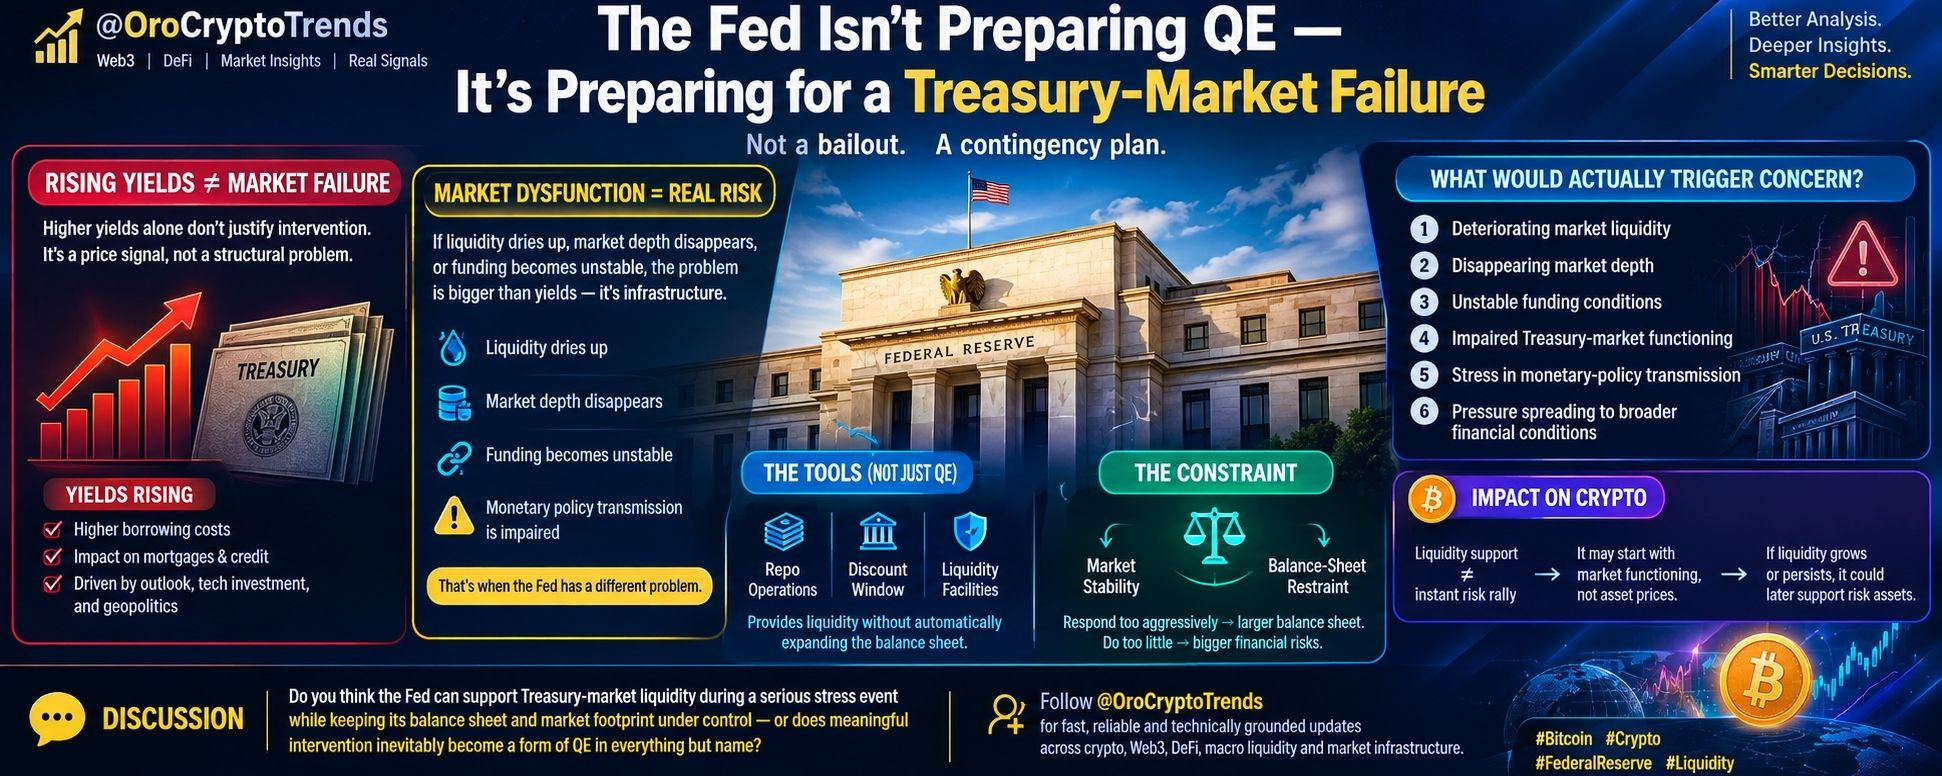
La Reserva Federal no se está preparando para la flexibilización cuantitativa (QE): se está preparando para un fallo en el mercado de deuda pública
La parte más interesante de las últimas actas de la Fed no es que los funcionarios hablaran sobre el estrés en el mercado de deuda pública.
Por eso están pensando en la respuesta antes de que aparezca una disfunción total.
Las actas de la reunión de la Reserva Federal del 15 al 16 de septiembre, publicadas el 7 de octubre, dijeron que algunos participantes creían que era importante planificar el posible estrés en el mercado de deuda pública.
Pero hay una distinción crítica aquí:
Planificar la intervención no es lo mismo que anunciar la intervención.
Y creo que esa distinción se está pasando por alto.
El problema de infraestructura detrás de los titulares
El mercado del Tesoro no es solo otro mercado financiero.
Está debajo de una gran parte del sistema financiero global.
Los valores del Tesoro influyen en los costos de financiación, las garantías, las hipotecas, los derivados, los balances bancarios y las condiciones financieras más amplias.
Así que hay una diferencia importante entre:
«Los rendimientos del Tesoro están subiendo».
y
«El mercado del Tesoro ya no funciona adecuadamente.»
Mayores rendimientos por sí solos no dan automáticamente a la Fed una razón para intervenir.
Pero si la profundidad del mercado se deteriora, la liquidez desaparece, la financiación se vuelve inestable o la disfunción empieza a interferir con la transmisión de la política monetaria, el problema cambia.
En ese punto, la Fed no solo está mirando un movimiento en la tasa de interés.
Se trata de gestionar el riesgo de la infraestructura del mercado.
Por eso importa el lenguaje sobre estrategia, comunicación y herramientas.
La Parte que Estoy Siguiendo Muy de Cerca
Parece que la Fed está pensando en cómo podría responder a la disfunción del mercado limitando su huella en el mercado del Tesoro.
Eso crea una difícil disyuntiva de política:
Estabilidad del mercado ↔ Restricción del balance
Si la Fed responde con fuerza mediante compras de activos a gran escala, el balance puede expandirse sustancialmente.
Pero si los funcionarios se niegan a responder cuando la disfunción del mercado del Tesoro amenaza la estabilidad financiera más amplia, las consecuencias podrían volverse mucho mayores.
Así que la primera respuesta no necesariamente tiene que verse como una flexibilización cuantitativa clásica.
Las facilidades de liquidez y operaciones como los mecanismos de repo o la ventanilla de descuento pueden abordar ciertos problemas de financiación y liquidez sin ser equivalente a lanzar un nuevo programa de compras de Tesoro a gran escala.
Esa distinción importa.
La Señal Contraria
Mi lectura es que la señal más grande no es:
«La Fed está preparando QE».
No hay evidencia en estas actas de que la Fed haya decidido reiniciar la flexibilización cuantitativa o comenzar compras de emergencia de Tesoro.
La señal más interesante es:
La Fed quiere saber exactamente dónde está el umbral de intervención antes de que se alcance ese umbral.
Eso es gestión de riesgos.
Piensa en ello como diseñar un sistema de energía de emergencia.
No necesitas que la red eléctrica ya se haya colapsado para decidir dónde estarán los generadores de respaldo, quién los activa y cuánta capacidad estás dispuesto a desplegar.
Parece que la Fed está pensando en el problema equivalente para el funcionamiento del mercado del Tesoro.
Y eso me dice que la arquitectura de la respuesta merece más atención que el titular.
¿Qué es lo que realmente activaría la preocupación?
Yo vigilaría la infraestructura del mercado en lugar de simplemente mirar los rendimientos del Tesoro.
Por ejemplo:
- liquidez del mercado en deterioro
- desaparición de la profundidad del mercado
- condiciones de financiación inestables
- deterioro del funcionamiento del mercado del Tesoro
- enfatizar el estrés que empieza a interferir con la transmisión de la política monetaria
- presión que se extiende a condiciones financieras más amplias
Un mayor rendimiento es un precio de mercado.
La disfunción es un problema de infraestructura.
No es lo mismo.
Qué Esto NO Demuestra
Mantengamos el análisis disciplinado.
Las actas no demuestran que:
❌ Se acerca QE.
❌ La Fed está preparando un rescate del mercado del Tesoro.
❌ Ya ha comenzado una crisis en el mercado del Tesoro.
❌ Bitcoin debe repuntar inmediatamente.
❌ Los activos de riesgo están garantizados para beneficiarse.
❌ La Fed ha abandonado sus objetivos de balance.
Conclusiones como esas irían más allá de la evidencia disponible.
El presidente de la Fed de Minneapolis, Neel Kashkari, también dijo que veía el mercado del Tesoro funcionando con normalidad y que no veía, en este momento, una razón para la intervención de la Fed.
Eso es un contexto importante.
Hay una diferencia entre la planificación de contingencias y la respuesta activa a una crisis.
Por qué la Cripto debería importarle
Aquí es donde creo que la conversación sobre cripto se vuelve más interesante.
Los traders de criptomonedas a menudo reducen cualquier discusión sobre liquidez de los bancos centrales a:
Liquidez de la Fed → más apetito por el riesgo → Bitcoin sube.
Eso es demasiado simplista.
Importa el mecanismo de transmisión.
Si la Fed eventualmente proporciona liquidez debido a una disfunción real del mercado, el objetivo inicial podría ser que el mercado funcione, no estimular los precios de los activos.
Pero si el apoyo a la liquidez se vuelve suficientemente grande o persistente, sus efectos financieros más amplios podrían eventualmente volverse relevantes para los activos de riesgo.
Eso es un efecto de segundo orden, no una operación garantizada en Bitcoin.
Y esa distinción es exactamente donde creo que empieza el mejor análisis.
La Pregunta Real
El mercado no debería obsesionarse con:
«¿La Fed va a imprimir dinero?»
La mejor pregunta es:
«¿En qué punto la disfunción del mercado del Tesoro se vuelve lo bastante seria como para obligar a la Fed a desplegar sus herramientas de liquidez?»
Ese umbral es lo que yo vigilaría.
Porque, una vez que el mercado de bonos más importante del mundo realmente deja de funcionar con normalidad, la conversación sobre la política cambia muy rápidamente.
¿Crees que la Fed puede apoyar la liquidez del mercado del Tesoro durante un evento grave de estrés mientras mantiene su balance y su huella en el mercado bajo control, o la intervención significativa inevitablemente se convierte en una forma de QE en todo menos en el nombre?