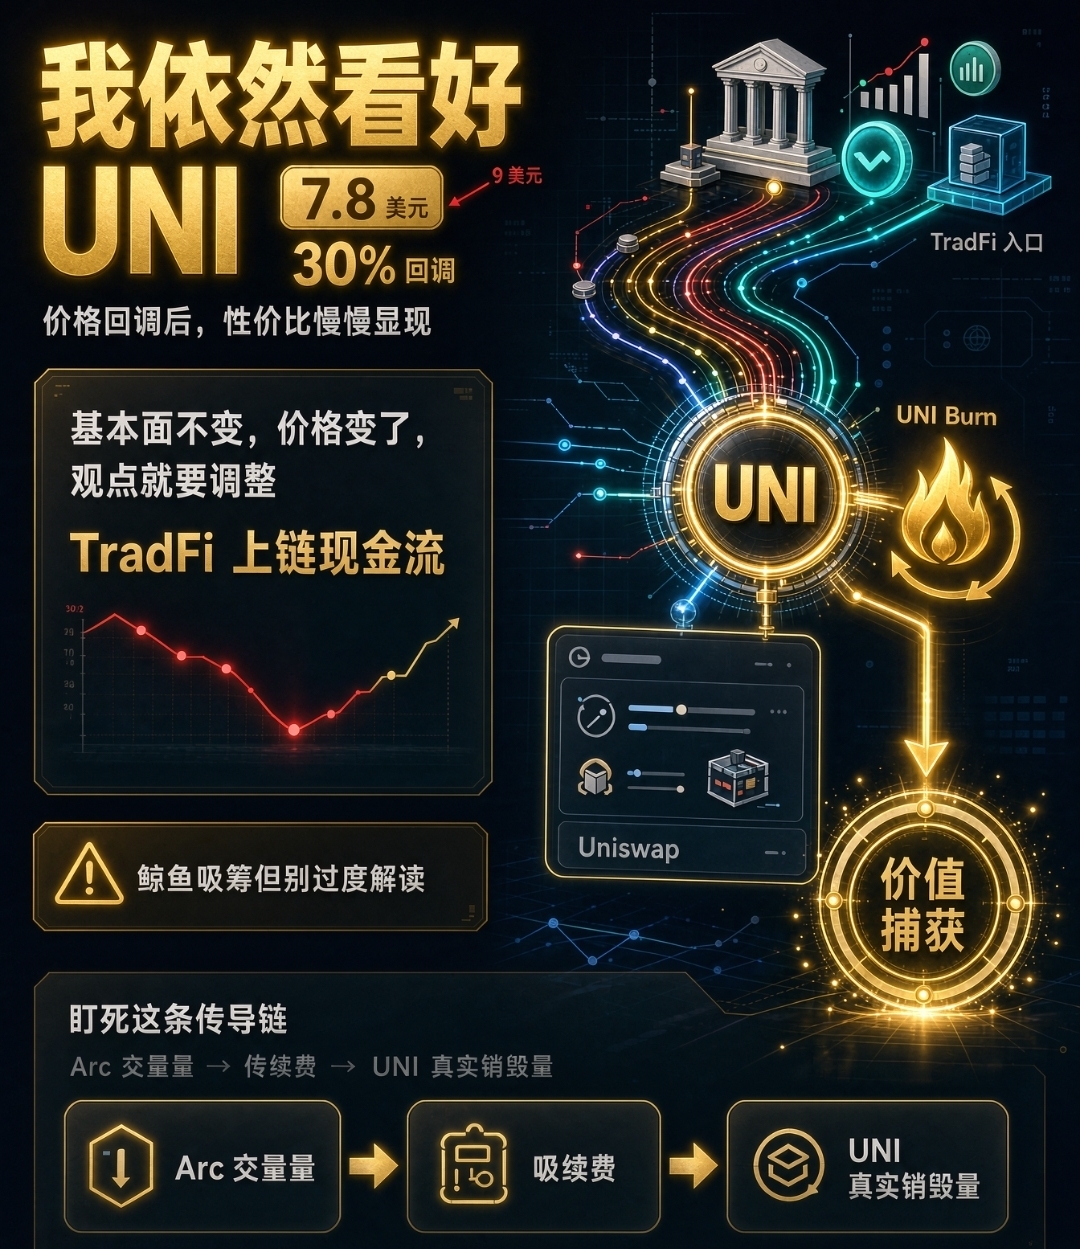
En la etapa de 9 dólares, de verdad pensé que UNI estaba caro: una valoración de 8 mil millones de dólares para un proyecto DeFi veterano parece estar un poco llena de precio. Pero ahora que el precio ha retrocedido hasta alrededor de 7,8 dólares, desde el máximo ya ha caído un 30%, y mi actitud también ha cambiado en consecuencia.
Esto me hace aún más convencido de un principio: si un proyecto es bueno o no y si está caro o no, son dos cosas distintas. Con los fundamentos sin cambios, si el precio cambia, la valoración cambia; por lo tanto, la postura también debe ajustarse. Aferrarse obstinadamente a un solo juicio, sin soltarlo, no es fe: es obsesión.
Sobre esta preocupación de "vincular el enlace de Robin Hood"
Muchos atribuyen la reciente caída de UNI a que está demasiado ligada a Robinhood Chain: si la cadena RH se apaga, UNI se hunde con ella. No estoy de acuerdo con esa conclusión lineal.
Desde otra perspectiva, precisamente este «vínculo» empieza a darle a UNI una característica de escasez: puede captar los flujos de efectivo de los activos TradFi que pasan a estar en la cadena.
Las comisiones de transacción generadas por el protocolo Uniswap ya están volviendo a los titulares de UNI a través del mecanismo de quema. Y lo más importante: si se pueden integrar las comisiones de todas las versiones del ecosistema Arc de Circle —v2, v3 y v4—, en teoría cada transacción en Arc de liquidación de stablecoins, transferencia de activos institucionales o activos del mundo real tokenizados (RWA) podría convertirse en una quema sostenida de UNI.
Esto no es una fantasía. Es un cambio de paradigma: de «token de gobernanza» a «token de flujo de efectivo».
Tres flujos de datos más importantes que cualquier predicción
No voy a afirmar ahora cuánto ingreso puede generar Arc; eso sería irresponsable. Lo que realmente vale la pena vigilar de cerca es esta cadena de transmisión:
Volumen de transacciones en Arc → comisiones realmente cobradas → cantidad real de UNI quemada
Son tres pasos; si falta uno, nada funciona. Los dos primeros tienen que concretarse para que el tercero tenga sentido. Así que, en lugar de escuchar promesas grandilocuentes, es mejor consultar periódicamente en la cadena la tendencia de estas tres cifras.
Estructura de tenencias: hay acumulación, pero no conviene sobreinterpretarla
Los datos on-chain muestran que, desde el 28 de septiembre, las direcciones de las ballenas han acumulado alrededor de 1,13 millones de UNI. Además, un gran inversor había destinado previamente unos 24,2 millones de dólares a comprar 3,125 millones de UNI.
Pero aquí hay que depurar los datos: los 3,125 millones de UNI pertenecen en realidad a cinco billeteras bajo el control de una misma persona, así que no deben contarse como cinco compradores independientes. El error más común en el análisis on-chain es confundir direcciones fragmentadas con nuevos participantes.
Y lo que es más importante: incluso contando estas compras, las tenencias totales de las ballenas siguen por debajo del nivel de principios de septiembre. Esto indica que las tenencias todavía no se han vuelto a concentrar de verdad y que la estructura de tenencias en el suelo del mercado sigue depurándose; es probable que a corto plazo aún atraviese una fase de consolidación irregular.
Mi tesis principal
Hay un solo motivo por el que realmente vale la pena apostar por UNI:
¿Puede el volumen real de transacciones de las finanzas tradicionales entrar a gran escala en el ecosistema Uniswap? Y, una vez allí, ¿qué proporción podría canalizarse hacia UNI mediante el mecanismo de quema?
Una vez que este circuito funcione, la lógica de captura de valor de UNI cambiará por completo: pasará de ser un token «sostenido por la minería de liquidez y la narrativa de gobernanza» a un activo «respaldado por ingresos reales del protocolo». En ese punto, se podrá debatir perfectamente una valoración máxima de decenas de miles de millones de dólares.
Hasta entonces, no recomendaré comprar; solo seguiré observando.