

Una frase bastó para hundir el mercado
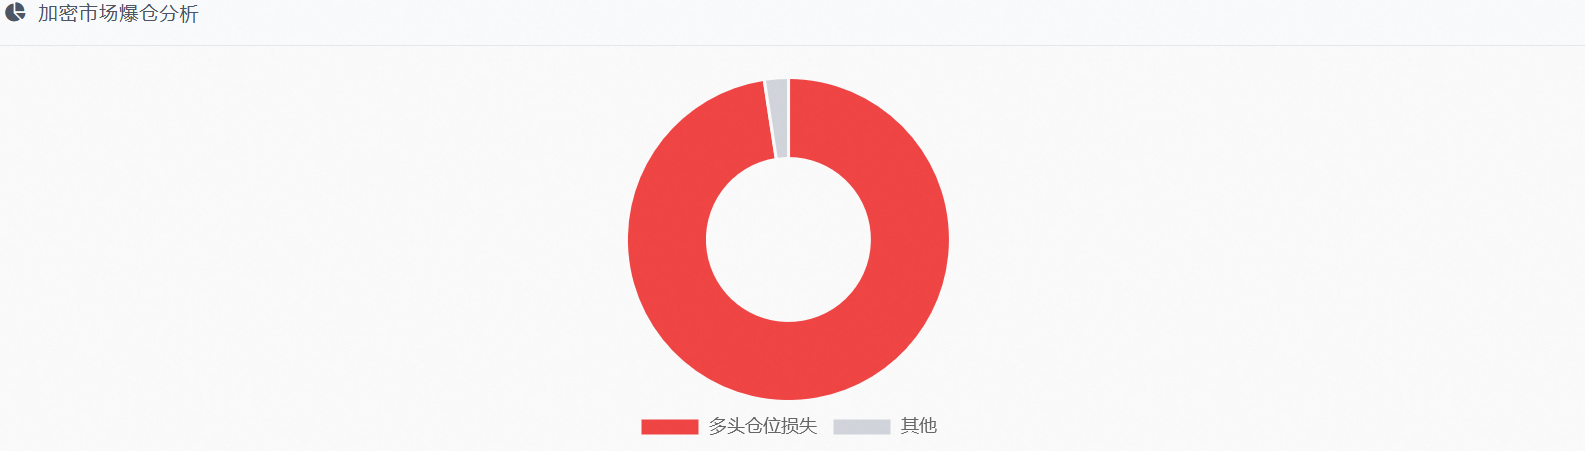
La noche del 7 de octubre, tras la publicación de las actas de la reunión de septiembre del FOMC de la Reserva Federal, las bolsas estadounidenses y europeas, el oro, la plata y las criptomonedas se desplomaron al unísono. El bitcoin cayó de 85.318 a 83.551 dólares en 20 minutos, alrededor de un 2%; el ether perdió casi un 5%, XRP más de un 6% y Solana más de un 4%. En las últimas 24 horas, 124.000 personas en todo el mundo sufrieron liquidaciones, por un total superior a los 700 millones de dólares; más del 90% correspondió a posiciones largas. Dan Khus, de LVRG Research, lo expresó con precisión: esto no es el comienzo de una tendencia bajista, sino una «limpieza de apalancamiento»: los fondos que perseguían las subidas con posiciones demasiado concentradas fueron arrasados de una vez.
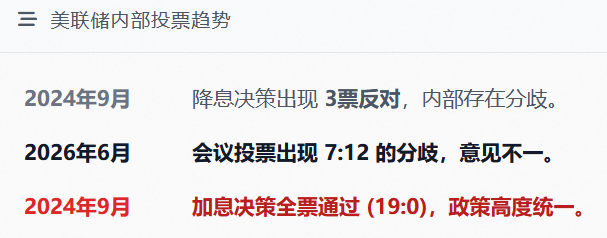
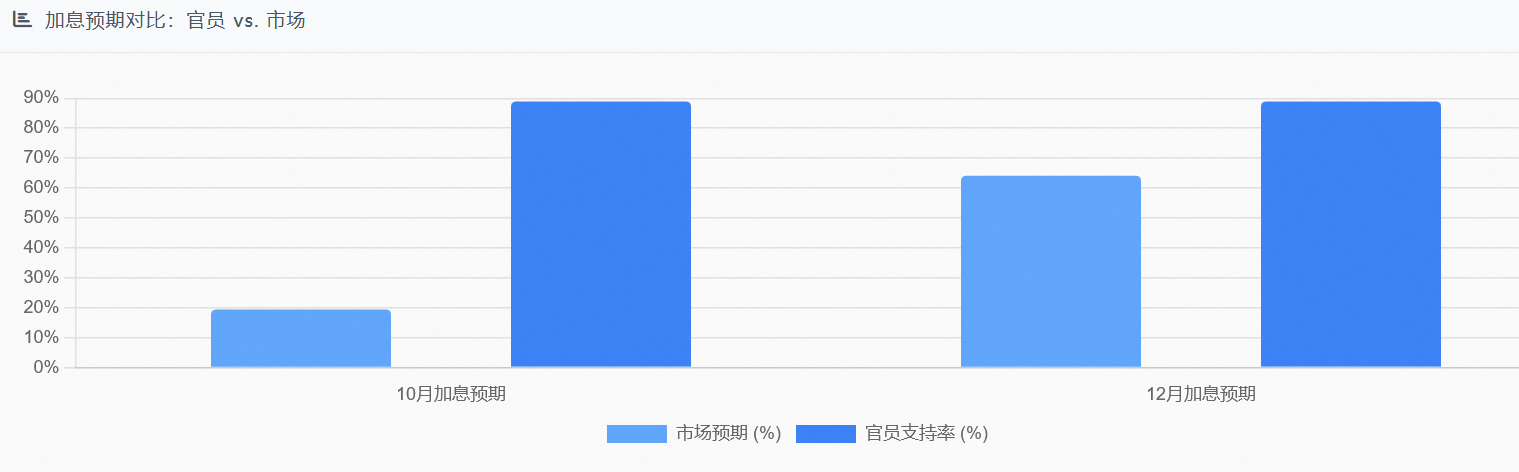
Los 19 funcionarios apoyaron por unanimidad una subida de 25 puntos básicos en septiembre, hasta el 3,75%-4,00%, y la mayoría consideró que podría ser apropiado volver a subir los tipos antes de fin de año. Según datos de CME, el mercado asigna solo un 19,4% de probabilidad a una subida en octubre y un 64,1% a una en diciembre; sin embargo, el gráfico de puntos muestra que 16 de los 18 funcionarios respaldan otra subida este año.
$5.364%
El rendimiento de los bonos del Tesoro estadounidense a 10 años superó brevemente el 5,364%, su nivel más alto desde 2002; el de los bonos a 30 años subió al 5,715%, y el de los bonos británicos a 30 años superó el 6%. El índice del dólar volvió a superar los 102 puntos, el oro al contado cayó por debajo de los 4.100 dólares (más de un 1%) y la plata perdió el nivel de los 60 dólares (un 2,5%).
Cuando el rendimiento libre de riesgo alcanza el 5,36%, aumenta al mismo tiempo el coste de oportunidad de mantener activos que no generan intereses. Goldman Sachs estima que cada aumento de un punto porcentual en el rendimiento de los bonos a 10 años eleva, en promedio, un 0,8% los costes de financiación de las empresas.
La infraestructura de IA, señalada como riesgo inflacionario
Es la primera vez que la Reserva Federal vincula directamente la inversión en IA con los riesgos de inflación. Los funcionarios señalaron tres vías de transmisión: primero, un choque de oferta, ya que el gasto de capital aumenta la demanda de chips y centros de datos y agrava las tensiones en la cadena de suministro; segundo, la demanda de energía: para 2030, se prevé que el consumo eléctrico de los centros de datos de IA en Estados Unidos equivalga al consumo actual de todo el estado de California; tercero, la competencia por la mano de obra, ya que la pugna por el talento altamente cualificado eleva los salarios y las expectativas de inflación.
IDC prevé que el gasto en infraestructura de IA alcance los 497.000 millones de dólares en 2026, un aumento interanual de casi el 56%; JPMorgan pronostica que las emisiones de deuda relacionadas con la IA llegarán a 4,1 billones de dólares para 2030. Los costes de financiación ya están aumentando: el rendimiento de la deuda de proyectos fuera de balance de Oracle alcanza el 7,534%, una prima de 287,5 puntos básicos respecto a los bonos del Tesoro estadounidense de plazo equivalente; CoreWeave advierte que cada aumento de un punto porcentual en los tipos incrementará sus gastos por intereses en 30 millones de dólares.
Más importante aún, compiten por el mismo dinero. Un informe de JPMorgan muestra que el 65% de las oficinas familiares de todo el mundo considera la IA una prioridad de inversión actual o futura, mientras que solo el 17% presta atención a las criptomonedas; el 89% de las oficinas familiares no tiene criptomonedas en cartera y la asignación media es de apenas el 0,4%.
El mercado de las criptomonedas no solo tiene que lidiar con la Reserva Federal, sino también competir con el sector de la IA por el capital: cuando este último puede ofrecer flujos de caja más claros, la elección de las instituciones es evidente.
Por qué las criptomonedas son las más perjudicadas
Los datos de CoinGlass muestran que las liquidaciones por valor de 712 millones de dólares afectaron casi exclusivamente a posiciones largas, lo que indica una fuerte concentración de posiciones largas apalancadas. Cuando el precio cayó por debajo de un nivel de soporte clave, no hubo suficientes compradores para absorber la presión vendedora y la caída se aceleró rápidamente. A esto se suma que las empresas mineras están redirigiendo su capacidad de computación a servicios de inferencia debido al auge de la demanda de GPU para IA, lo que también está presionando la oferta de bitcoin.
Algunos consideran las subidas de tipos un «seguro» contra una inflación que supere el objetivo; otros creen que es necesario evitar que la inflación se extienda debido a los precios de la energía y a la demanda de IA; y unos pocos piensan que el propio tipo de interés neutral ya ha aumentado. Esto implica una gran incertidumbre sobre la trayectoria de la política monetaria, y es probable que los mercados sigan oscilando hasta diciembre.
La buena noticia es que las expectativas del mercado de una subida en octubre se han enfriado considerablemente, y la probabilidad de que los tipos se mantengan sin cambios alcanza el 80,6%; pero la probabilidad de que se mantengan sin cambios en diciembre es de apenas el 21,7%.
En resumen
La «aprobación unánime + otra subida de tipos antes de fin de año» eleva el coste de mantener todos los activos de riesgo, mientras que la inclusión de la IA entre los riesgos inflacionarios pone de manifiesto la desventaja estructural de las criptomonedas frente a la IA en la competencia por el capital. El mercado está pasando de la «búsqueda de liquidez» a la «búsqueda de rentabilidad», y de los activos sin rendimiento a los que sí generan intereses. Bitcoin podría estabilizarse a corto plazo, pero sus perspectivas a largo plazo se ven presionadas tanto por la política monetaria como por la IA.#美联储纪要聚焦10月暂停加息 #美国抵押贷款利率升至7.49% #比特币跌破8.4万美元 $BTC
