


Las actas de la reunión de septiembre de la Reserva Federal de EE. UU. resultaron de tono restrictivo.
La mayoría de los participantes considera que podría ser necesario otro aumento de tasas antes de finales de 2026, aunque esto ya no era un secreto.
Al igual que el hecho de que la votación del FOMC para subir la tasa 0,25 puntos porcentuales, hasta el 3,75-4,00 %, fue unánime: 12-0.
Los participantes señalaron que los avances en la reducción de la inflación durante los últimos meses habían sido insuficientes y que los riesgos seguían sesgados al alza. Algunos consideran que incluso ha aumentado en los últimos meses la probabilidad de que la inflación sea más persistente. Varios participantes afirmaron expresamente que la tasa actual no es restrictiva en absoluto o que solo limita moderadamente la economía.
Al mismo tiempo, la previsión de inflación para 2026-2028 se revisó al alza con respecto a la reunión de julio, y el personal de la Fed espera que no se vuelva al objetivo del 2% hasta 2029. Falta mucho, por decirlo suavemente. Y que realmente vuelva a ese nivel, y no solo sobre el papel, es una gran incógnita.
La subida de septiembre claramente no se considera el punto final del ciclo. Muchos participantes respaldaron una trayectoria de tasas más altas como protección ante la posibilidad de que una demanda sólida o nuevos shocks de oferta consoliden la inflación por encima del objetivo.
Algunos consideran que una tasa más alta es necesaria incluso según el escenario económico de base, y no simplemente como medida de precaución. En resumen, la postura es muy restrictiva.
Y, por ahora, la economía le da margen a la Fed para mantener una postura restrictiva. Al menos, el mercado laboral sigue estable y cerca del pleno empleo, y se considera que los riesgos de deterioro están más o menos equilibrados. La proyección del personal de la Fed sobre el crecimiento económico y el empleo mejoró con respecto a julio. Además, según su estimación, el PIB real podría crecer por encima de su ritmo potencial hasta 2028.
Otro tema aparte es el auge de la IA. Algunos participantes advirtieron que las inversiones en IA podrían hacer crecer la demanda agregada más rápido que la oferta y, de ese modo, generar problemas adicionales y avivar la inflación.
Al mismo tiempo, la Fed todavía no considera que el aumento de los rendimientos de los bonos del Tesoro sea un endurecimiento suficiente de las condiciones financieras. Muchos participantes los consideran aún favorables para la economía: las acciones han subido considerablemente, los diferenciales de crédito siguen siendo estrechos y las grandes empresas tienen acceso a financiación.
Las actas también incluyen un apartado importante sobre el mercado de bonos. La Fed ya está debatiendo cómo reforzar de antemano sus herramientas y comunicaciones ante posibles episodios de tensión en el futuro, al tiempo que procura no aumentar su presencia en el mercado sin necesidad.
Además, la Fed conserva la posibilidad de comprar letras del Tesoro y, si es necesario, bonos con vencimientos de hasta tres años para mantener un nivel suficiente de reservas bancarias. Se trata específicamente de gestionar las reservas y la liquidez, no de una flexibilización cuantitativa plena.
¿Qué conclusión podemos sacar? El principal riesgo para las acciones y el mercado de criptomonedas ahora es que sigan aumentando las expectativas sobre las tasas y los rendimientos de los bonos.
Cuanto más tiempo anticipe el mercado una política más restrictiva de la Fed, mayor será la presión sobre la liquidez y las valoraciones de los activos de riesgo.
La próxima reunión del FOMC será pronto, el 27 y 28 de octubre. Así que los mercados no podrán relajarse con este tema. Según los datos de #CMEGroup, por ahora solo el 19,4% de los participantes del mercado prevé una subida de tasas en octubre. El 80,6% apuesta por una pausa. Pero septiembre ya mostró lo rápido que pueden cambiar estas previsiones ante la publicación de nuevos datos macroeconómicos.
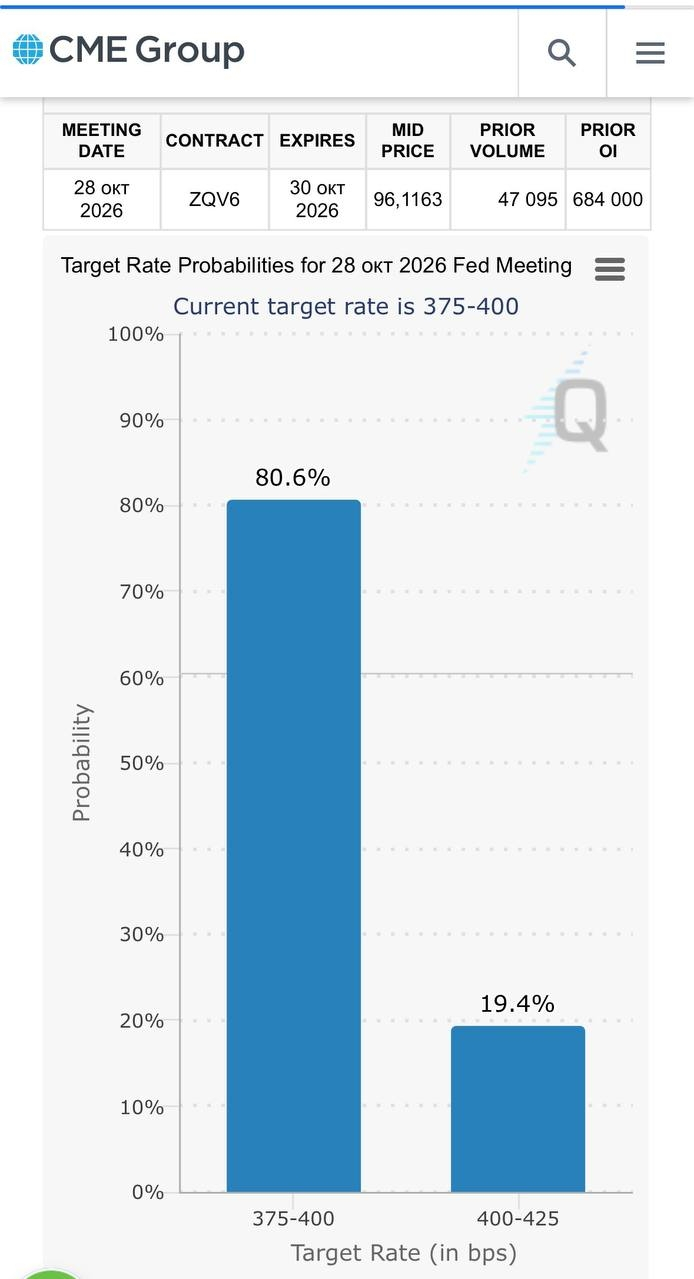
En esta situación, una pausa sería precisamente positiva para los mercados de activos de riesgo. Pero incluso así, probablemente los participantes llegarían al consenso de que una subida de tasas más adelante sería inevitable. Ya en la última reunión de 2026, el 9 de diciembre.
Ahora bien, si suben las tasas en la reunión de octubre, casi con toda seguridad eso generará de inmediato preocupación por la posibilidad de una tercera subida antes de fin de año. Y dará pie a hablar de los temores de la Fed ante el problema de inflación, que sigue sin resolverse.