


Del 6 al 7 de octubre, Singapur mostró tres señales que merece la pena analizar en conjunto.
El 6 de octubre, se celebró el Digital Assets Summit 2026 (Cumbre de Activos Digitales 2026) en el Singapore Exchange Centre. El foco del debate ya había pasado de «¿se pueden tokenizar los activos?» a «¿puede la tokenización dar lugar a mercados auténticos?».
Ese mismo día, DigiFT, una plataforma de activos digitales con licencia en Singapur, lanzó participaciones tokenizadas de un fondo del mercado monetario de bonos del Tesoro estadounidense gestionado por Fidelity Investments.
El 7 de octubre se inauguró TOKEN 2049 Singapore (el congreso TOKEN 2049 de Singapur), con instituciones financieras tradicionales como Nasdaq, BlackRock, Morgan Stanley, Fidelity e ICE participando directamente en el programa. Los debates trataron sobre cómo llevar las finanzas institucionales a la cadena, cómo generar liquidez global para los activos tokenizados y cómo integrar la liquidación en cadena en los mercados de capitales tradicionales.
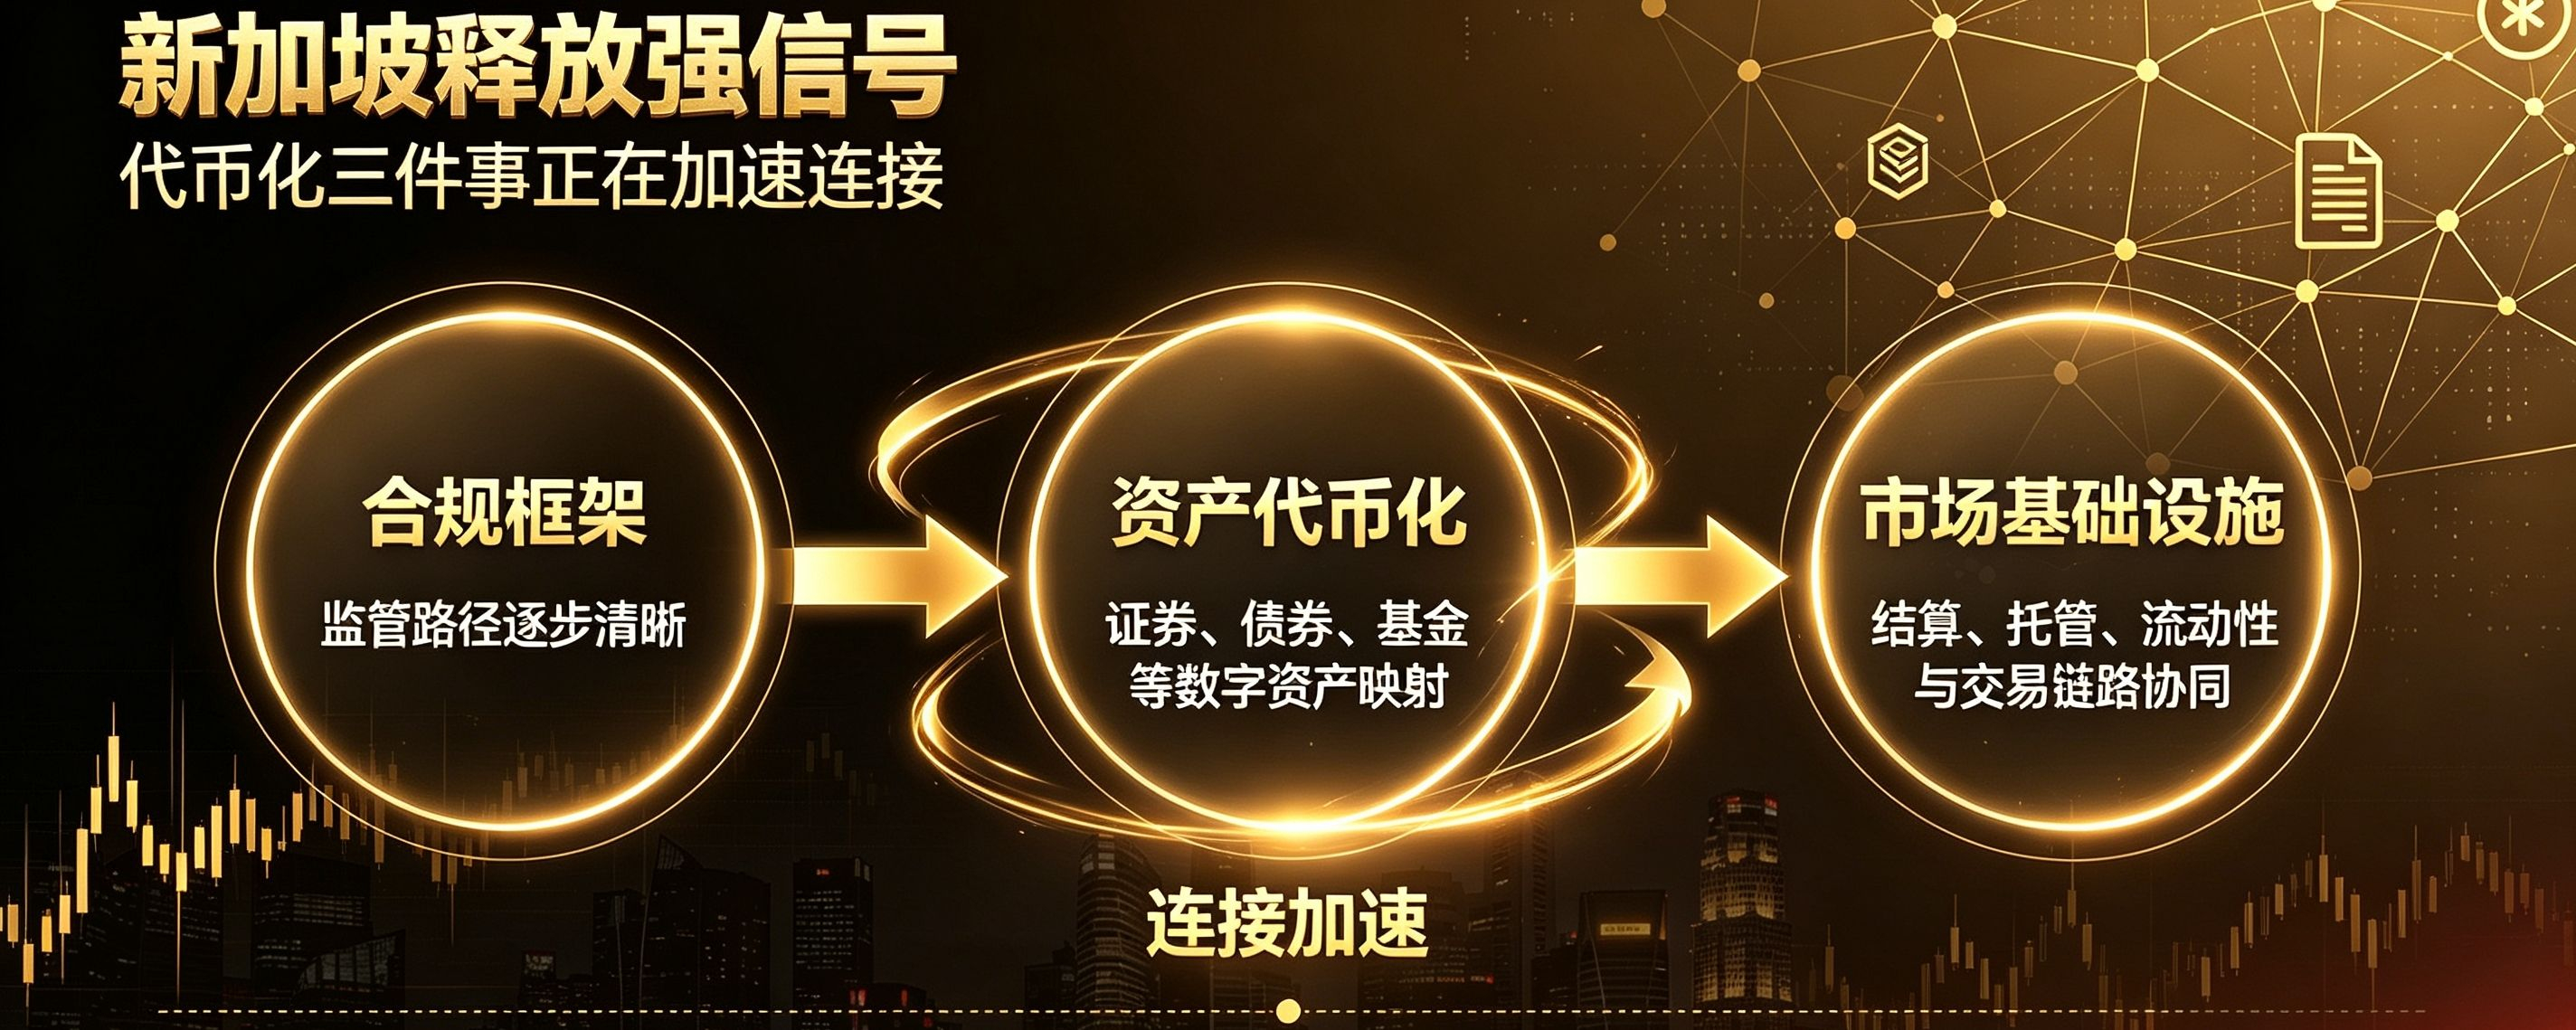
Considerados en conjunto, los tres acontecimientos muestran que Singapur está debatiendo lo siguiente: «¿Cómo pueden los activos tokenizados incorporarse de verdad a los sistemas de negociación, garantía, compensación y liquidación?»
Primera transformación: llevar los activos a la cadena ya no es el problema más difícil en…
En la cumbre Digital Assets Summit del 6 de octubre, Danny Chong, copresidente de la Digital Assets Association, planteó una pregunta clave: «Sabemos que podemos tokenizar un activo. La pregunta más difícil es si podemos construir un mercado funcional a su alrededor». En otras palabras: «Ya sabemos que los activos se pueden tokenizar; la pregunta más difícil es si podemos crear a su alrededor un mercado que funcione de verdad».
A continuación, desglosó aún más la cuestión: ¿se puede negociar a escala? ¿Hay suficiente liquidez? ¿Qué activos se utilizarán para liquidar? ¿Cómo se gestionarán los riesgos?
Esto ya deja muy claro cuál es el cuello de botella actual de la tokenización de activos a escala mundial. Llevar los activos a la cadena es solo el primer paso.
Segunda transformación: los fondos tradicionales empiezan a convertirse en «activos utilizables» en la cadena. Ese mismo día, DigiFT anunció el lanzamiento de participaciones tokenizadas de un fondo del mercado monetario de deuda pública estadounidense gestionado por Fidelity.
Lo más importante esta vez no es que «Fidelity haya llevado otro fondo a la cadena», sino cómo describe Fidelity el valor de la tokenización.
Cynthia Lo Bessette, responsable de gestión de activos digitales de Fidelity, afirmó: «La tokenización puede ampliar el acceso a los productos de inversión y, al mismo tiempo, facilitar nuevas formas de liquidez, utilidad como garantía e innovación en materia de inversión…»
«La tokenización puede ampliar el acceso a los productos de inversión y, al mismo tiempo, crear nuevas formas de liquidez, usos como garantía e innovación en materia de inversión». Lo más importante aquí es la utilidad como garantía.
Esto significa que, una vez que los fondos del mercado monetario se incorporan a la cadena, hay que plantearse lo siguiente: ¿pueden utilizarse como garantía? ¿Pueden servir como margen? ¿Pueden integrarse en los sistemas de negociación y liquidez en la cadena?
El valor de los productos tokenizados de deuda pública estadounidense ya ronda los 14.800 millones de dólares. USYC, de Circle; USDY, de Ondo; y BUIDL, de BlackRock, han alcanzado individualmente un valor de entre 2.200 y 2.400 millones de dólares. Esto demuestra que la competencia en el mercado también está cambiando.
Tercera transformación: Wall Street empieza a debatir directamente cómo llevar los mercados financieros a la cadena
Hoy se inaugura oficialmente TOKEN 2049 Singapore. Este año, los organizadores prevén unos 25.000 asistentes. Instituciones financieras tradicionales como Nasdaq, Franklin Templeton, BlackRock, Morgan Stanley y Goldman Sachs forman parte del programa de la conferencia.
Esta tarde habrá un panel especialmente digno de atención, titulado: «Mercados tokenizados: cómo las finanzas institucionales pasan a operar en la cadena».
Entre los participantes figuran Chainlink, Ripple Prime y FalconX, y el moderador será Roland Chai, responsable de la red de liquidez digital de Nasdaq.
Mañana habrá otra sesión aún más digna de atención: «Tokenización: la próxima revolución de la inversión». Entre las instituciones participantes figuran Fidelity Investments, BlackRock, Morgan Stanley, ICE y Bitwise.
Si consideramos a estas instituciones en conjunto, su importancia es evidente. BlackRock representa la gestión global de activos; Morgan Stanley, la banca de inversión y la gestión patrimonial; ICE es propietaria de la Bolsa de Nueva York; Nasdaq es en sí misma una infraestructura central de negociación a escala mundial; y Fidelity participa directamente en productos de fondos tokenizados.
Por eso, lo que debaten ahora es qué elementos de los activos, la negociación, la liquidez, las garantías y la liquidación del futuro deberían trasladarse a la cadena.
Lo verdaderamente importante que hay que observar estos días en Singapur es que tres aspectos empiezan a conectarse.
El debate de la cumbre Digital Assets Summit del 6 de octubre se centró en cómo se forman los mercados.
La demostración de DigiFT × Fidelity muestra cómo los activos pueden incorporarse a la cadena y convertirse en instrumentos financieros utilizables.
TOKEN 2049 debate cómo las finanzas institucionales pueden trasladarse en su conjunto a la cadena.
Si conectamos los tres aspectos, el proceso es: activos en la cadena → generación de liquidez → uso como garantía → negociación → compensación y liquidación.
Empieza a acercarse a una nueva estructura de mercado de capitales.
La tokenización está entrando en una segunda etapa
Durante los últimos años, la tokenización se ha considerado principalmente un concepto de innovación de productos.
Las preguntas que determinarán si puede convertirse en infraestructura de los mercados financieros son las siguientes: ¿hay liquidez? ¿Se puede operar las 24 horas? ¿Puede servir como garantía? ¿Quién se encarga de la compensación? ¿Qué se utiliza para completar la liquidación? ¿Quién asume el riesgo en situaciones de tensión?
Ivan Tan, director de riesgos de la Bolsa de Singapur, lo expresó claramente en la cumbre: «Aporta confianza, disciplina y salvaguardias que convierten una idea prometedora en algo que las instituciones pueden utilizar a escala». En otras palabras: «La gestión de riesgos aporta confianza, disciplina y salvaguardias, y convierte una idea prometedora en algo que las instituciones pueden utilizar a escala».
Singapur se está convirtiendo en un observatorio muy importante
Los tres acontecimientos que han tenido lugar estos días en Singapur revelan una tendencia muy clara: los activos digitales están pasando de la «digitalización de los activos» a la «digitalización de los mercados de capitales».
Antes la atención se centraba en cómo llevar los activos a la cadena; ahora empieza a centrarse en cómo llevar todo el mercado financiero a la cadena.
El hecho de que instituciones financieras tradicionales como Nasdaq, BlackRock, Fidelity, Morgan Stanley e ICE se sumen al mismo tiempo a este debate significa que la tokenización se ha convertido en un tema propio de los mercados mundiales de capitales.
Esto marca el comienzo de la tokenización de activos a escala.#比特币跌破8.4万美元

