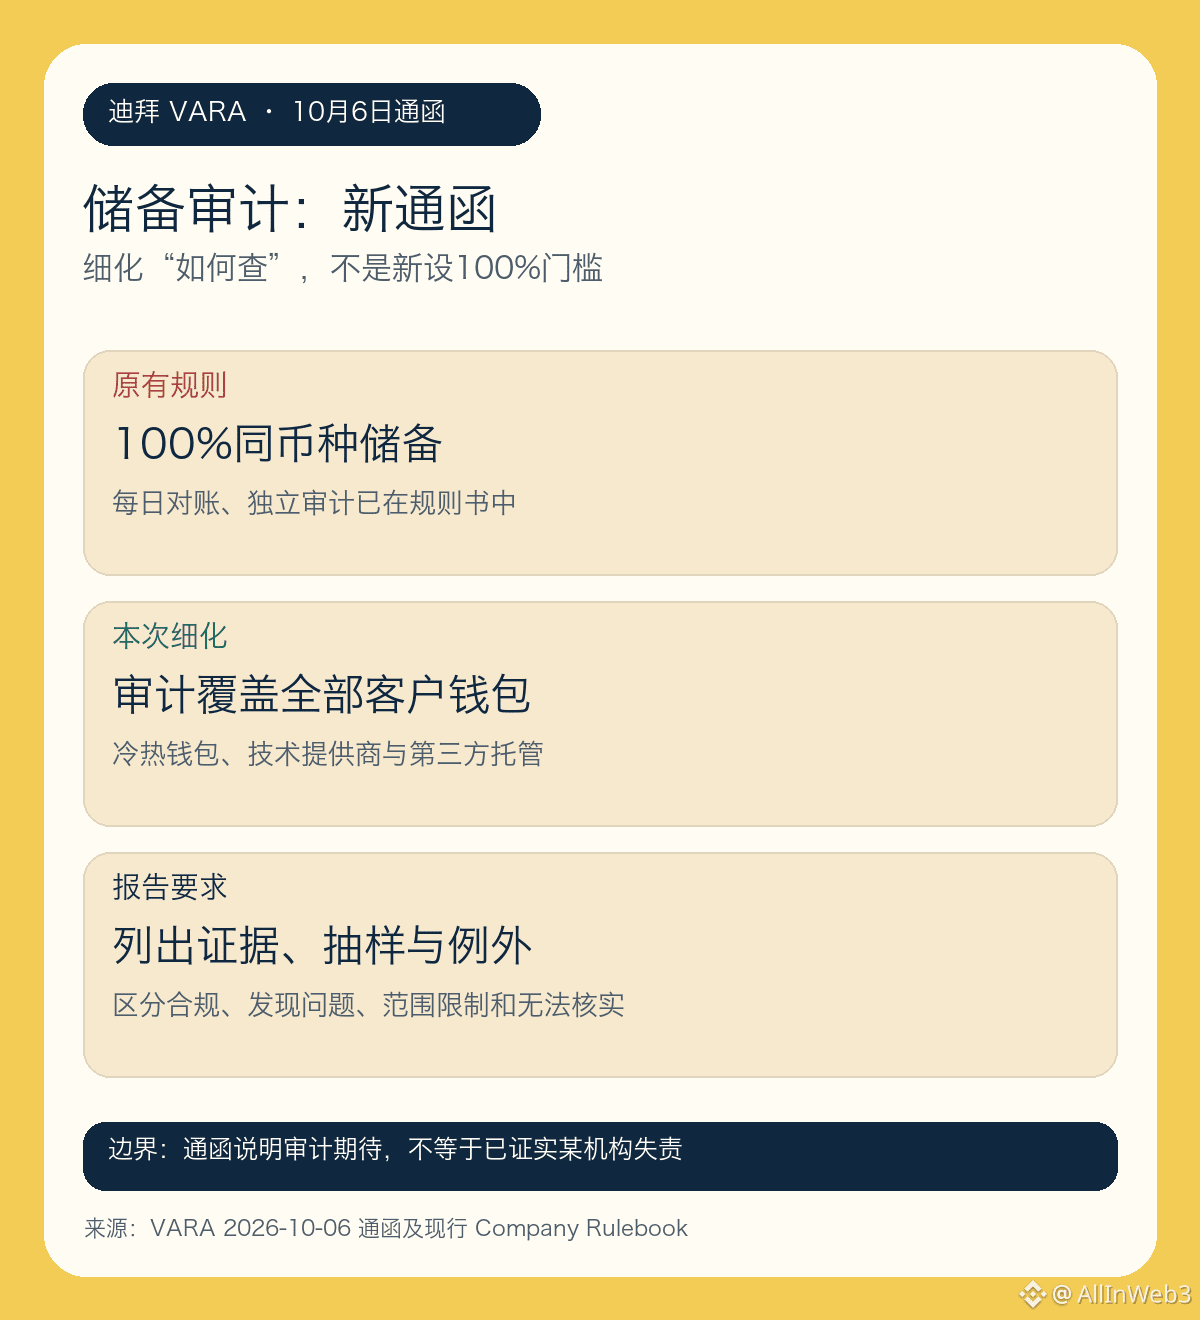
#VARA de Dubái publica normas de auditoría de activos de reserva: el cambio clave no consiste en elevar de repente el coeficiente de reservas al 100 %. El sitio web de VARA enumera la circular del 6 de octubre «Informe de auditoría de activos de reserva»; tras revisar los informes de prueba de reservas presentados en 2025, detalla qué debe comprobar una auditoría independiente y cómo debe redactarse el informe. Solo al separar las normas anteriores de la nueva circular se puede entender esta actualización.
La primera capa corresponde a las obligaciones ya existentes. El reglamento vigente de VARA para empresas ya exige a los proveedores regulados de servicios de activos virtuales mantener reservas del 100 % frente a los pasivos con clientes, conservar una cantidad equivalente del mismo activo virtual adeudado, conciliar las cuentas a diario y someterse a una auditoría independiente de terceros. Por tanto, «reservas del 100 %» y «conciliación diaria» no son requisitos nuevos establecidos el 6 de octubre. La circular cita estos requisitos existentes para garantizar que la opinión de auditoría compruebe realmente si se cumplieron durante todo el período examinado, en vez de limitarse a revisar el saldo en una fecha concreta.
La segunda capa es el alcance de la verificación. La circular exige que la auditoría abarque, como mínimo, todos los monederos que custodian activos virtuales de clientes, incluidos los monederos calientes, templados y fríos, la infraestructura de los proveedores de servicios tecnológicos y la custodia de terceros. También debe comprobar si los activos de los clientes están segregados de los activos propios de la entidad, si el proveedor controla los monederos pertinentes y si durante el período examinado existieron acuerdos de préstamo, pignoración u otras formas de apropiación indebida. Esto ofrece más información que una simple captura del saldo total, pero la circular en sí no declara que una entidad concreta haya infringido las normas.
La tercera capa es la trazabilidad del informe. El informe de auditoría debe especificar los procedimientos concretos, las pruebas obtenidas, el método de muestreo durante el período examinado, la dependencia de materiales de terceros y las limitaciones de alcance; las conclusiones deben distinguir entre cumplimiento, excepciones detectadas y elementos que no se pudieron verificar de forma independiente. Cuando sea posible obtener pruebas independientes, no basta con sustituirlas por declaraciones de la dirección. La auditoría externa tampoco exime al proveedor ni a la dirección de su responsabilidad continua de proteger los activos de los clientes.
Lo que los lectores deben observar a continuación es si los informes de auditoría posteriores de las entidades sujetas a estas normas divulgan el alcance de la revisión, el tratamiento de las excepciones y las pruebas verificables, en lugar de interpretar el título de la circular como una señal de problemas en un exchange o como una noticia favorable para algún token. La jurisdicción de VARA abarca las zonas pertinentes de Dubái, pero excluye el DIFC; las normas aplicables también dependen del tipo de entidad y de actividad. Lo anterior compara los textos originales vigentes al 7 de octubre y no permite deducir la dirección de los precios.