

#dubaivaraissuesreserveassetauditcircular
Circular de la VARA de Dubái – Informe de auditoría de activos de reserva (6 de octubre de 2026)
Asunto: Fortalecimiento de la protección de los activos de los clientes: la VARA aclara las expectativas mínimas para las auditorías independientes de los VASP
La Autoridad Reguladora de Activos Virtuales de Dubái (VARA) emitió la circular «Informe de auditoría de activos de reserva» el 6 de octubre de 2026, tras realizar una revisión temática de todos los informes de prueba de activos de reserva presentados por los VASP en 2025.
Requisitos clave reforzados
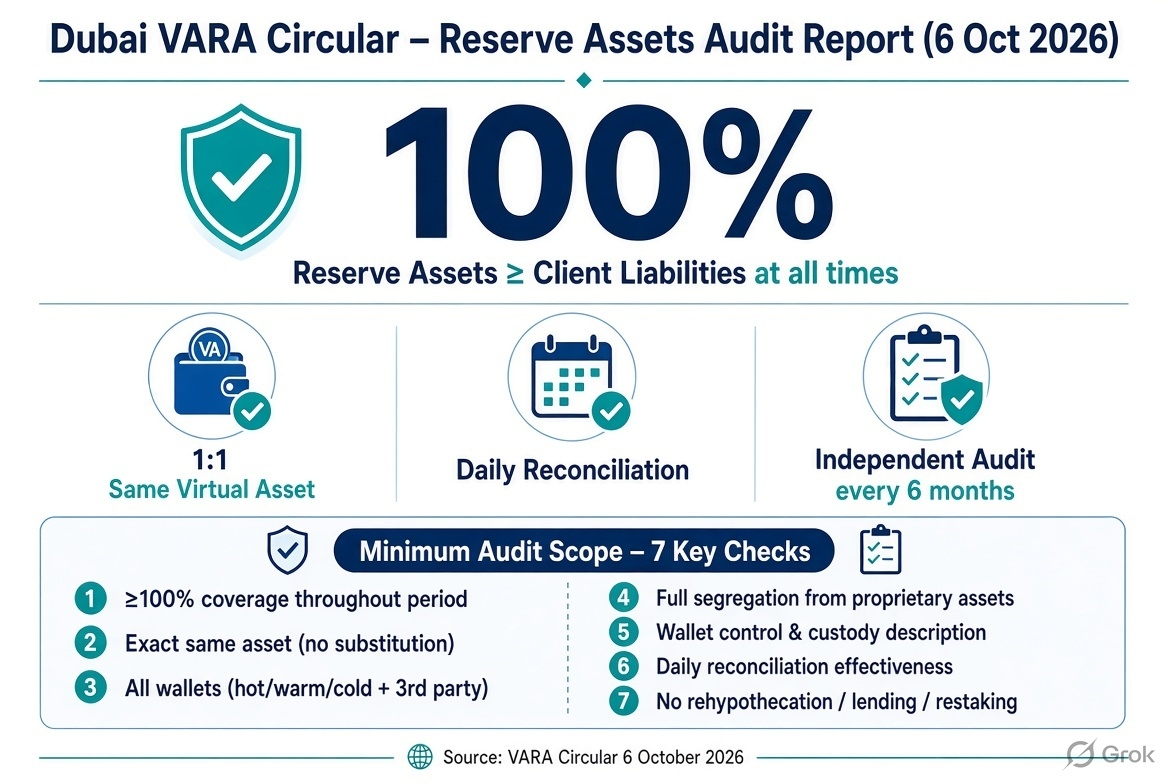
Mantener en todo momento activos de reserva equivalentes a ≥ 100 % de los pasivos frente a los clientes.
Mantener reservas en una proporción de 1:1 en el mismo Activo Virtual exacto que el pasivo correspondiente frente al cliente (sin sustituciones ni alternativas de valor equivalente).
Realizar una conciliación diaria de las reservas frente a los pasivos con los clientes.
Auditoría independiente de terceros al menos cada 6 meses (los informes deben incluirse en las presentaciones trimestrales posteriores a VARA).
Alcance mínimo de la auditoría (debe cubrirse y confirmarse)
La cobertura de reservas se mantuvo en ≥100 % durante todo el período de revisión.
Tenencia 1:1 del mismo activo, sin sustituciones.
Cobertura total de todas las billeteras: calientes, templadas, frías, infraestructura de billeteras de terceros y activos bajo custodia de terceros.
Separación de los activos de los clientes respecto de los activos propios u operativos (sin mezcla de fondos).
Control de las billeteras por parte del VASP y descripción clara de los acuerdos de custodia.
Eficacia de los procesos de conciliación diaria (con evidencia de respaldo).
Ausencia de rehypothecation, restaking, préstamos, pignoración o cualquier otro uso de las reservas de los clientes (se deben proporcionar detalles si hubo alguno).
El informe de auditoría debe detallar los procedimientos, la evidencia, la metodología de muestreo, cualquier dependencia de terceros, las limitaciones del alcance, los hallazgos, las medidas correctivas y conclusiones claras sobre cada elemento. Las declaraciones de la dirección por sí solas no son suficientes cuando se dispone de evidencia independiente.
Esta circular no introduce nuevos coeficientes de capital ni de reservas; eleva el nivel de calidad, profundidad y uniformidad del aseguramiento independiente sobre las obligaciones existentes del Reglamento (Reglamento de Empresas VI.E y disposiciones del Reglamento de Cumplimiento y Gestión de Riesgos sobre segregación y conciliaciones diarias de clientes). Fuente oficial: PDF de la circular de VARA – 6 de octubre de 2026
Evaluación del impacto: estrecho de Ormuz / conflictos regionales / acontecimientos relacionados con Rusia
No afecta directamente al contenido, los requisitos ni la aplicabilidad de esta circular de VARA.
La circular es una aclaración de carácter exclusivamente supervisor, basada en la revisión interna de VARA de las presentaciones de Prueba de Reservas de 2025. Es de naturaleza procedimental y nacional.
Los acontecimientos geopolíticos actuales (las interrupciones persistentes del transporte marítimo en el estrecho de Ormuz, vinculadas a las tensiones relacionadas con Irán desde principios de 2026, la volatilidad asociada de los precios del petróleo y la actividad más amplia de sanciones relacionadas con Rusia y Ucrania) han influido en los volúmenes regionales de transporte marítimo, los mercados energéticos y algunas fluctuaciones ocasionales de corto plazo en los precios de las criptomonedas, pero no han modificado las normas de VARA sobre activos de reserva ni estas directrices de auditoría.
Ninguna declaración pública de VARA ni de las autoridades de los EAU vincula la emisión o el contenido de la circular con estos acontecimientos externos. La infraestructura de criptomonedas de los EAU ha seguido operando con continuidad operativa, según lo informado, incluso durante períodos anteriores de mayor tensión regional.
Consideraciones indirectas para exchanges/VASP (operativas, no regulatorias):
El aumento de la volatilidad del mercado o los cambios de liquidez derivados de las subidas de los precios de la energía pueden incrementar la importancia práctica de contar con conciliaciones diarias sólidas y controles de segregación.
El escrutinio relacionado con las sanciones (incluidos los flujos de criptomonedas vinculados a jurisdicciones sancionadas) refuerza la importancia de contar con una sólida custodia, control de billeteras y registros de auditoría, aspectos que la circular ya destaca.
Estos factores no modifican las obligaciones de mantener reservas del 100 % en el mismo activo, realizar conciliaciones diarias ni cumplir con el alcance de auditoría.
Conclusión para los VASP con licencia: sigan considerando la circular como el conjunto de expectativas mínimas vinculantes para todas las próximas auditorías independientes de activos de reserva. Asegúrense de que el alcance de las auditorías, los paquetes de evidencia y los informes se ajusten plenamente a los siete puntos mínimos indicados anteriormente. Las condiciones geopolíticas actuales no justifican ningún ajuste de los requisitos de la circular.
Preparado para uso interno y comunicaciones de exchanges – 7 de octubre de 2026.
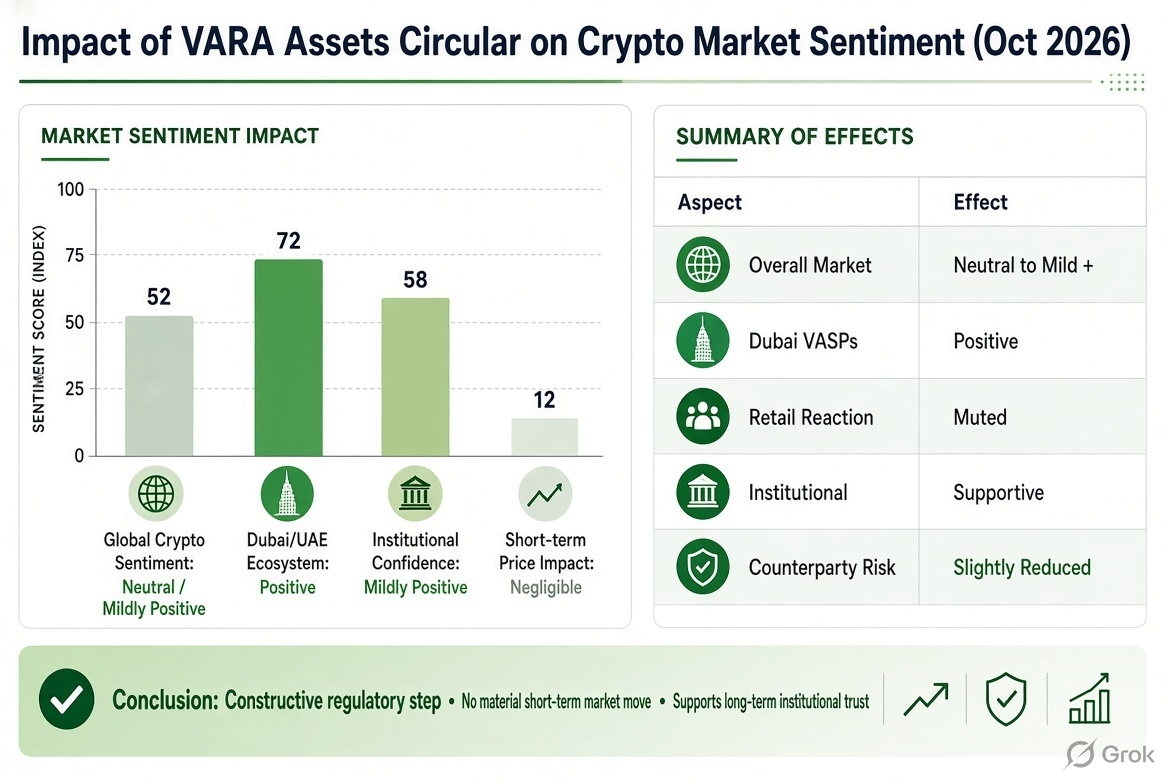
Efecto limitado, de ligeramente positivo a positivo, en el sentimiento general del mercado de criptomonedas, con un impacto insignificante en los precios a corto plazo.
Reacción del mercado a corto plazo
A primera hora del 7 de octubre de 2026 (horas después de su emisión el 6 de octubre), no se observa una reacción significativa en los principales precios de las criptomonedas, los volúmenes de negociación ni los indicadores generales de sentimiento que pueda atribuirse directamente a la circular de VARA.
La cobertura ha sido factual y se ha limitado, en su mayor parte, a medios especializados en regulación y noticias (TokenPost, Odaily, ChainCatcher, etc.). No ha habido un debate generalizado en las principales plataformas que la presente como un factor claramente alcista o bajista.
Los movimientos generales del mercado durante este período siguen estando impulsados por factores de mayor alcance, como las fluctuaciones de los precios del petróleo vinculadas a los acontecimientos en el estrecho de Ormuz, los flujos de ETF, los rendimientos macroeconómicos y otras noticias regulatorias.
Análisis del sentimiento
Sentimiento general del mercado global de criptomonedas: neutral o ligeramente positivo. Se trata de una aclaración de las normas existentes (reservas del 100 % en el mismo activo, conciliación diaria y auditorías independientes), no de un nuevo requisito de capital ni de una medida de apertura del mercado. No inyecta capital nuevo ni modifica la liquidez global.
Ecosistema de criptomonedas de Dubái / EAU / Oriente Medio: positivo. Refuerza el posicionamiento de Dubái como una jurisdicción rigurosa y de nivel institucional. Unas normas de auditoría más estrictas mejoran la confianza en los VASP locales y las prácticas de custodia, lo que puede favorecer las entradas de capital a largo plazo en la región.
Sentimiento específico sobre exchanges/VASP: mixto (positivo para las empresas que cumplen). Eleva el nivel de cumplimiento. Las empresas con licencia y bien preparadas se benefician de expectativas más claras y de un menor riesgo de «ambigüedad en las reservas». Los operadores menos sólidos o transparentes se enfrentan a mayores costes de auditoría y a un mayor escrutinio.
Inversores minoristas frente a institucionales: ligeramente más positivo para los institucionales. Las instituciones y los inversores profesionales suelen valorar las normas más estrictas y exigibles sobre la prueba de reservas y la segregación como medidas de reducción del riesgo. La reacción de los inversores minoristas suele ser limitada, salvo que se presente como una gran ofensiva regulatoria o una liberalización importante.
Narrativa de riesgo: reduce ligeramente el riesgo percibido de contraparte. Las prohibiciones explícitas de restaking y préstamos de las reservas de los clientes, junto con los requisitos detallados sobre billeteras y controles, abordan las preocupaciones surgidas tras casos como FTX.
Por qué el impacto es limitado
La circular no modifica el coeficiente básico de reservas del 100 %, que ya estaba vigente conforme al Reglamento de Empresas de VARA.
Su objetivo principal es elevar la calidad y uniformidad de las auditorías independientes, en lugar de imponer nuevas cargas cuantitativas.
La reputación regulatoria de Dubái ya es relativamente sólida; el endurecimiento gradual de las normas de auditoría se considera una evolución, no una revolución.
En octubre de 2026, el sentimiento global sobre las criptomonedas sigue estando mucho más influido por factores macroeconómicos (precios de la energía, expectativas sobre los tipos de interés y flujos de ETF) que por directrices de auditoría de una jurisdicción concreta.
Conclusión
No se espera que este informe, por sí solo, provoque cambios significativos a corto plazo en las lecturas del Índice de Miedo y Codicia, la dominancia de Bitcoin o el rendimiento de las principales altcoins. A medio plazo (de semanas a meses), contribuye modestamente a la narrativa positiva en torno a las jurisdicciones reguladas y transparentes, y puede reforzar la confianza institucional en las plataformas con sede en Dubái. Es una medida regulatoria constructiva que genera confianza, no un acontecimiento capaz de mover el mercado.


#BinanceLaunchesBinanceIntelligence #BTCFallsBelow$84K #SECApproves3XBitcoinETF #BinanceSquareTalks
👉 « Circle emite aproximadamente 2,75 mil millones de dólares en USDC en Solana en 7 días »