


En octubre de 2026, el mercado de las criptomonedas se encuentra en un delicado equilibrio: Bitcoin rebota moderadamente en torno a los 86.000 dólares, el capital institucional sigue regresando y el índice de miedo y codicia oscila en la zona de «codicia», aunque todavía está lejos de alcanzar su punto álgido. Sin embargo, la situación de las tres principales criptomonedas —BNB, ETH y SOL— es mucho más compleja de lo que refleja el índice: sus narrativas centrales ya han sido asimiladas por el mercado; las mejoras tecnológicas de Ethereum siguen avanzando, pero la presión por el lado de la oferta empieza a hacerse evidente; SOL ha encontrado un nuevo punto de apoyo en el sector de la liquidación institucional, mientras que BNB busca nuevas oportunidades en la intersección de la IA y los activos del mundo real (RWA). Cuando las viejas historias dejan de ser escasas, ¿de dónde vendrán las próximas subidas: de una revaloración de los fundamentales o de una expansión de las valoraciones impulsada por el sentimiento? Este artículo recurrirá al marco analítico de los «rendimientos narrativos» y los «rendimientos emocionales», junto con los datos más recientes en cadena y la evolución del mercado, para responder a una pregunta clave: cuando llegue el apogeo del mercado alcista, ¿las principales criptomonedas que tienes estarán contando una historia nueva o consumiendo el entusiasmo de las antiguas?
I. Cuando el mercado ya no carece de «historias conocidas»
La mayor diferencia entre el mercado cripto de 2026 y el ciclo alcista anterior es que las narrativas de las principales blockchains públicas se han vuelto muy «estandarizadas».
La historia fundamental de BNB es el ecosistema de la plataforma de trading y una blockchain pública de bajo coste. Su vía de captura de valor es clara: las comisiones de trading de Binance, el consumo de gas en BNB Chain y las expectativas de participar en nuevos proyectos a través de Launchpool. La historia fundamental de ETH es la infraestructura de aplicaciones on-chain: desde DeFi hasta las L2 y los RWA, casi todos los sectores de moda pasan por Ethereum. La historia fundamental de SOL es una blockchain pública de alto rendimiento y un ecosistema que permite emitir tokens rápidamente. Gracias a sus costes de transacción extremadamente bajos y a un entorno de ejecución eficiente, se ha consolidado en los ámbitos de las memecoins y las aplicaciones de consumo.
El problema es que quienes debían escucharlo ya lo han escuchado.
El mercado ya había valorado plenamente estas tres historias en 2021 y volvió a repetirlas una y otra vez durante el repunte de 2024-2025. Cuando una narrativa pasa de ser una «expectativa en la que creen unos pocos» a un «consenso aceptado por la mayoría», la eficiencia de su valoración aumenta considerablemente. En otras palabras, al mercado le resulta difícil conceder una prima de valoración adicional por «haber descubierto el valor de BNB/ETH/SOL».
Esto no significa que estas blockchains públicas carezcan de valor. Al contrario, sus infraestructuras están mucho más maduras que antes. Pero los rendimientos extraordinarios de la inversión siempre proceden de la «diferencia entre expectativas», no de la «confirmación del consenso». Cuando una historia deja de generar opiniones divergentes, también deja de generar rendimientos extraordinarios.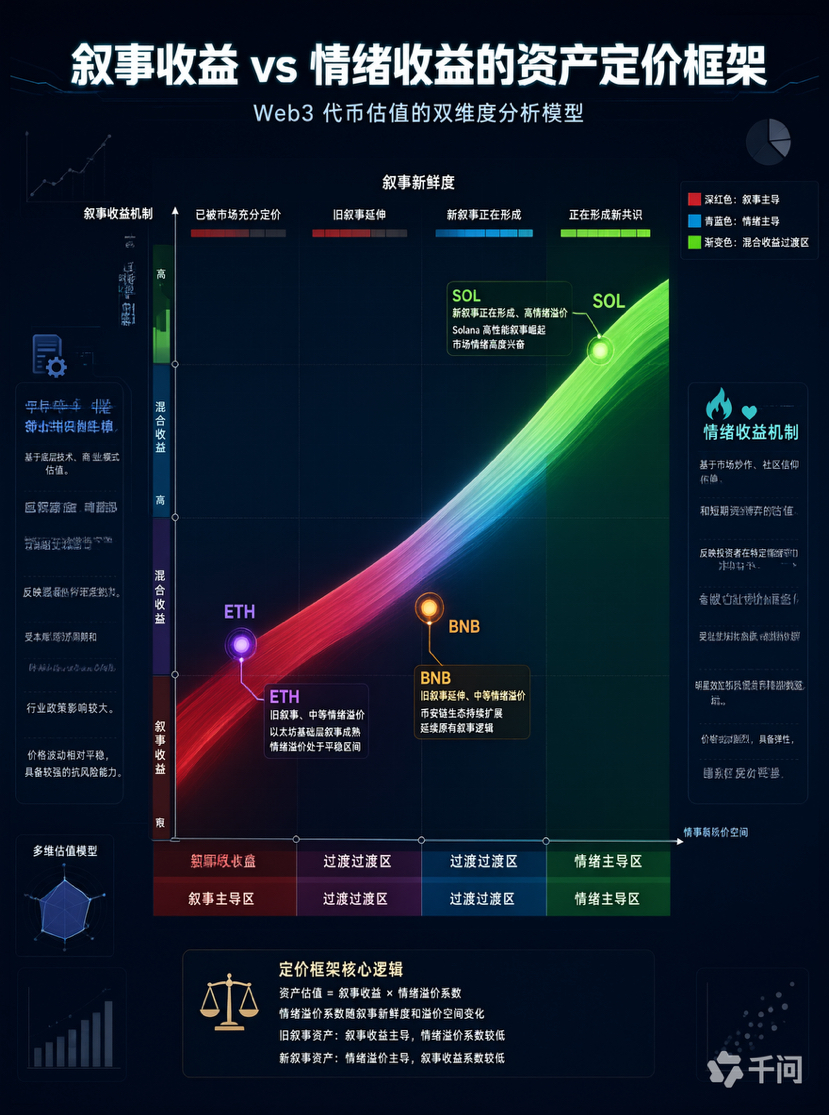
II. Ethereum: la narrativa tecnológica sigue vigente, pero la «prima de escasez» se está desvaneciendo
Ethereum atraviesa actualmente una situación contradictoria: desde el punto de vista tecnológico, está más cerca que nunca de cumplir su objetivo de escalabilidad; pero, en cuanto a la economía del token, está perdiendo su aureola de «activo deflacionario».
El 7 de octubre de 2026, Glamsterdam, la próxima gran actualización de Ethereum, se activó en la testnet Sepolia. La actualización eleva el límite de gas de la mainnet de 60 millones a 200 millones e introduce una arquitectura de ejecución paralela, lo que aumenta considerablemente la capacidad de procesamiento de la L1. A más largo plazo, la hoja de ruta «Lean Ethereum» anunciada por Vitalik Buterin prevé rediseñar por fases los módulos centrales del protocolo en los próximos tres o cuatro años. Se considera la tercera gran evolución después de Merge.
Estos avances tecnológicos son reales e importantes. Pero se enfrentan a una realidad incómoda: el auge de las L2 está «vaciando» la captura de valor de la cadena principal. Las comisiones de las L2 ya han caído por debajo de un centavo, los ingresos por gas de la mainnet siguen contrayéndose y la oferta de Ethereum se ha vuelto moderadamente inflacionaria en 2026.
En otras palabras, la narrativa tecnológica de Ethereum está mejorando, pero la narrativa económica del token está empeorando. Cuando ETH deja de ser un activo naturalmente deflacionario, hay que reevaluar la «prima de escasez» que los inversores están dispuestos a pagar por él.
Los datos de los ETF también confirman esta divergencia. En lo que va de 2026, los ETF spot de Ethereum han acumulado entradas netas de aproximadamente 1.500 millones de dólares, por encima de los cerca de 985 millones de los ETF de Bitcoin. Sin embargo, los flujos recientes se han invertido: durante la última semana, los ETF de Ethereum registraron salidas netas de 138 millones de dólares, mientras que los ETF de Bitcoin recibieron entradas netas por tercera semana consecutiva. Esta divergencia de flujos a corto plazo demuestra precisamente que los inversores institucionales también están reevaluando si las mejoras tecnológicas de Ethereum pueden traducirse en un valor sostenible para el token.
III. Solana: de la narrativa de «blockchain rápida» a la de «liquidación institucional»
Si las narrativas de BNB y ETH en 2026 son, en gran medida, una «continuación», la de SOL está experimentando una «actualización» sustancial.
El 6 de octubre de 2026, la Fundación Solana presentó «Solana DvP», una solución de liquidación de código abierto para instituciones financieras que permite la entrega simultánea de valores y el pago on-chain. Su objetivo es reducir de uno o dos días a unos segundos el ciclo tradicional de liquidación de valores. JPMorgan participó en el asesoramiento para el diseño de la solución.
Es una señal que merece tomarse en serio. DvP (entrega contra pago) es un mecanismo fundamental en la liquidación de valores, dominada durante mucho tiempo por las cámaras de compensación centralizadas. Que la Fundación Solana lo haya llevado a la cadena y cuente con la participación de JPMorgan significa que la narrativa de SOL está pasando de ser la de una «blockchain pública de alto rendimiento» a la de una «capa de liquidación financiera de nivel institucional».
Más importante aún, los ingresos de las aplicaciones on-chain de Solana siguen confirmando el valor comercial de esta narrativa. Los ingresos de las aplicaciones alcanzaron los 365 millones de dólares en el tercer trimestre, liderando por décimo trimestre consecutivo entre todas las blockchains públicas. En septiembre, los ingresos mensuales de las aplicaciones llegaron a 180 millones de dólares, un máximo de nueve meses que representó el 32 % de los ingresos entre cadenas. La plataforma de activos digitales de Fiserv también se ha integrado con Solana y da cobertura a más de 90 bancos y cooperativas de crédito.
Pasar de ser «rápida» a que las instituciones la «utilicen para liquidar operaciones» supone un salto cualitativo. Si Solana consigue atraer de forma sostenida a instituciones financieras tradicionales para que la utilicen como infraestructura de liquidación, la lógica de valoración de SOL pasará de la «narrativa de blockchain pública» a la «narrativa de infraestructura financiera», cuyo potencial de valoración y grado de certidumbre son muy superiores a los de la primera.
Por supuesto, también hay riesgos. SOL cotiza actualmente cerca de los 119 dólares. En octubre, varios proyectos del ecosistema Solana afrontan desbloqueos de tokens, incluido un desbloqueo escalonado de aproximadamente 1.660 millones de tokens el 2 de octubre. La presión por el lado de la oferta sigue siendo una variable importante para el precio a corto plazo.
IV. BNB: buscar una «segunda curva» en la intersección entre la IA y los RWA
El dilema narrativo de BNB es el más claro: su valor fundamental está estrechamente ligado al ecosistema de trading de Binance, y el techo de crecimiento de las plataformas de trading ya es evidente.
Pero BNB Chain está explorando de forma significativa dos direcciones.
La primera dirección son los RWA (activos del mundo real). BNB Chain se ha convertido en la primera blockchain en superar los 1.000 millones de dólares de capitalización de mercado en acciones y ETF tokenizados. El volumen de operaciones con RWA en 1inch sobre BNB Chain creció un 85 % en los últimos seis meses. A 5 de octubre, bStocks abarcaba 87 RWA y ETF, con un valor distribuido de aproximadamente 855 millones de dólares.
La segunda dirección es la infraestructura de agentes de IA. BNB Agent SDK ya está disponible en la mainnet y ofrece a los desarrolladores un marco estandarizado para crear, desplegar y monetizar agentes de IA. La iniciativa «Set and Earn», que comenzó el 1 de octubre, invitó a participar a nueve mercados de agentes de IA y anima a los usuarios a contratar agentes y crear los suyos propios.
Estas dos direcciones tienen algo en común: ambas buscan generar valor incremental para BNB Chain «más allá del trading». Si BNB Chain logra convertirse en una de las principales capas de liquidación para los RWA y los agentes de IA, el valor del token BNB ya no dependerá únicamente del volumen de operaciones de Binance, sino que contará con un respaldo independiente procedente de la actividad on-chain.
Pero, francamente, ambos sectores están todavía en una fase inicial. La capitalización de mercado de 1.000 millones de dólares de los RWA representa una proporción ínfima de la capitalización total del mercado cripto, y la actividad económica on-chain de los agentes de IA aún está lejos de alcanzar una escala significativa. La narrativa de la «segunda curva» de BNB es real, pero su peso en la valoración sigue siendo muy bajo.
V. Los límites de las ganancias impulsadas por el sentimiento: qué nos dice el índice de codicia
El índice de miedo y codicia ofrece una ventana para observar el sentimiento del mercado. Al 6 de octubre, se situaba en 74, dentro del rango de «codicia»; su promedio de 7 días era de 70 y el de 30 días, de 67. El 2 de octubre llegó a 72 y el 4 de octubre retrocedió brevemente a 65.
Estos datos transmiten un mensaje claro: el mercado es alcista, pero está lejos de la euforia.
Como referencia histórica, durante el apogeo del mercado alcista de 2021, el índice de miedo y codicia se mantuvo durante mucho tiempo por encima de 80. Durante el repunte de principios de 2024 tras la aprobación de los ETF de Bitcoin, también superó los 85 en varias ocasiones. El nivel actual, 74, indica que el sentimiento del mercado es «optimista, pero cauteloso».
Pero esta «codicia moderada» es precisamente el origen del peligro. Cuando el sentimiento del mercado aún no es extremo, los inversores pueden caer fácilmente en la ilusión de que todavía hay margen para subir y que aún no se ha alcanzado el techo. Esta mentalidad hace que bajen la guardia al evaluar la «calidad de la narrativa»: mientras el entusiasmo siga ahí, cualquier subida parece justificada.
En su informe del 7 de octubre, Wintermute señaló que Bitcoin y los principales tokens siguen en las primeras etapas de un mercado alcista y que aún no es tarde para entrar. Citi también elevó su precio objetivo de Bitcoin a 12 meses a 113.000 dólares y el de Ethereum a 3.028 dólares, citando el «resurgimiento de las preocupaciones por la devaluación monetaria» y la «aceleración de la elaboración de normas regulatorias».
Las instituciones se muestran alcistas, el sentimiento está dominado por la codicia, pero la calidad de las narrativas está divergiendo. Este es precisamente el tipo de entorno en el que es más fácil «hacerse rico por unos minutos»: los precios suben y las conversaciones se multiplican, pero la lógica que respalda la subida depende cada vez más de que «el próximo comprador esté dispuesto a pagar un precio más alto», y menos de que «el valor intrínseco del activo esté creciendo».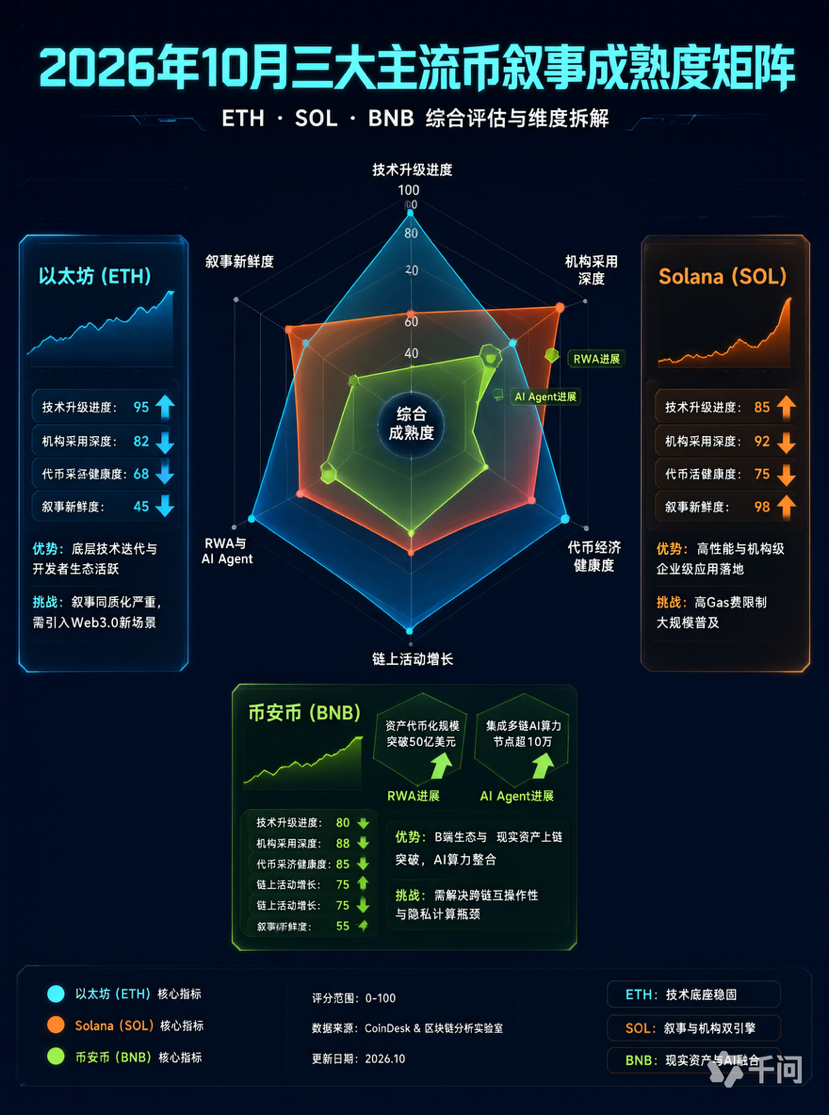
VI. Marco para evaluar las dos preguntas
Volvamos a lo más práctico: la próxima vez que abras una aplicación de cotizaciones, solo tienes que hacerte dos preguntas.
Primera pregunta: ¿hay realmente una narrativa nueva?
En el caso de ETH, la respuesta depende de si la actualización Glamsterdam puede encontrar un nuevo equilibrio entre el auge de las L2 y la captura de valor de la L1. Si elevar el límite de gas solo abarata las L2 mientras los ingresos de la cadena principal siguen contrayéndose, las «ganancias narrativas» de la actualización tecnológica no podrán convertirse en «ganancias de valor» para el token.
Para SOL, la implementación de la solución DvP y la participación de JPMorgan son señales positivas, pero habrá que observar si posteriormente se registra un volumen real de liquidaciones institucionales on-chain. El crecimiento sostenido de los ingresos de las aplicaciones es un indicador de validación más fiable.
En el caso de BNB, las líneas de los RWA y los agentes de IA son acertadas, pero su escala actual todavía no basta para justificar una revaluación independiente.
Segunda pregunta: ¿la subida está empezando a depender de las emociones?
El índice de miedo y codicia se sitúa actualmente en 74, dentro del rango de «codicia, pero sin euforia». Esto significa que la prima emocional aún no se ha agotado en exceso, pero también que el mercado es cada vez más sensible a las «buenas noticias». Si aparecen señales como las siguientes —SOL sube más del 10 % en un día sin un catalizador claro, ETH registra un movimiento de «vender con la noticia» tras el lanzamiento de Glamsterdam en la mainnet, o BNB se dispara rápidamente ante noticias sobre RWA sin un aumento simultáneo de la actividad on-chain—, habrá que estar alerta ante el retroceso de las ganancias impulsadas por el sentimiento.
BNB, ETH y SOL siguen estando entre los activos con mayor respaldo fundamental del mercado cripto. Pero «tener fundamentos» y «ofrecer rendimientos narrativos» son dos cosas distintas. Lo primero te ayuda a sobrevivir a un mercado bajista; lo segundo te permite obtener rendimientos extraordinarios en uno alcista.
Cuando las historias antiguas dejan de ser escasas, lo que realmente merece atención son los proyectos que están convirtiendo las «mejoras tecnológicas» o la «adopción institucional» en actividad económica sostenible. La solución DvP de Solana y la apuesta de BNB por los RWA son dos de los casos de «actualización narrativa» más interesantes de 2026. Los resultados de la actualización Glamsterdam de Ethereum deberán evaluarse con los datos de ingresos de la mainnet.
La próxima vez que consultes las cotizaciones, primero determina si se trata de «una historia nueva o del viejo entusiasmo» y luego decide si participar. No esperes a que aparezca una larga mecha superior para acordarte del riesgo: para entonces, las ganancias latentes ya serán un recuerdo.#币安推出BinanceIntelligence #以太坊质押退出队列创2026年新高 #Winklevoss向美国SEC提交现货ZcashETF申请 #韩国AI加密交易推升Worldcoin至74.1亿美元 #Strategy预估41亿美元所得税收益 $BNB



