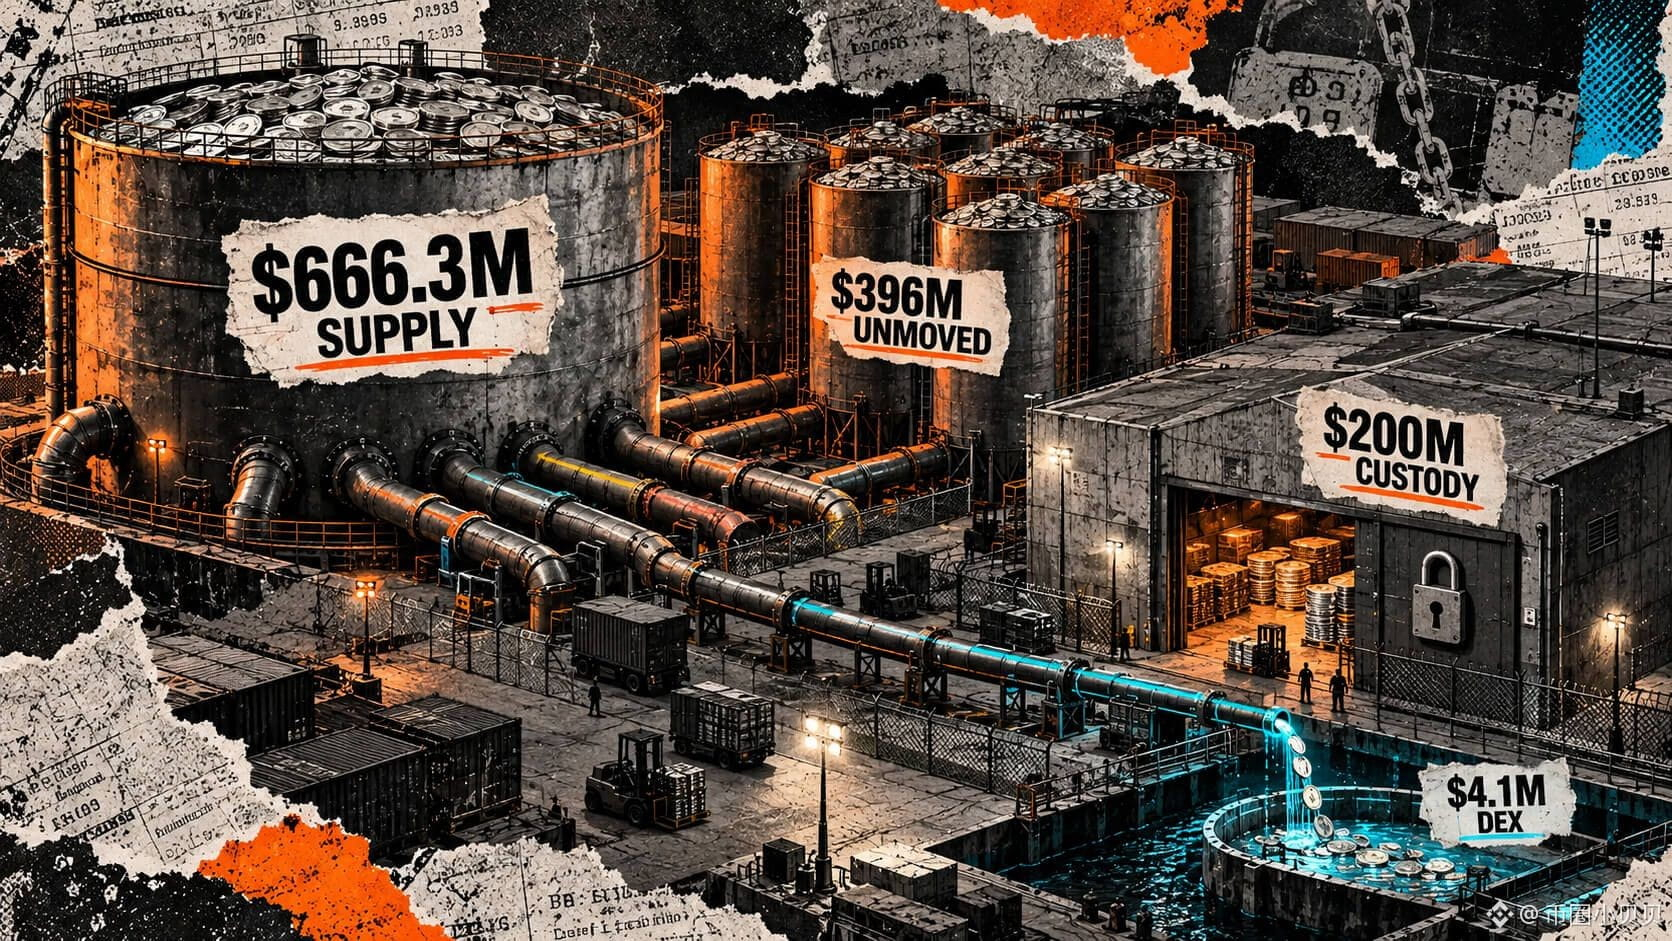
Una stablecoin que lleva apenas una semana en circulación ya ha alcanzado una emisión de más de 600 millones de dólares, y detrás de ella hay varios gigantes de los pagos... Ante un comienzo así, la primera reacción de la mayoría es pensar que ha llegado otro peso pesado al mercado de las stablecoins... Pero, al desglosar los datos on-chain, vemos que casi 400 millones de esos más de 600 nunca se han movido.
📢 今日盘面群里聊
La cifra procede de un estudio de billeteras publicado por Crystal Intelligence el 6 de octubre, con datos recopilados en la madrugada del 5 de octubre. Open USD es emitida por Open Standard, cuyos miembros son varias empresas de pagos y comercio electrónico. El proyecto se lanzó simultáneamente en cuatro cadenas el 30 de septiembre: Base, Ethereum, Solana y otra llamada Tempo.
La clave está en dónde se ha quedado el dinero. El estudio muestra que casi 400 millones de dólares están repartidos en ocho billeteras de Tempo; la propia entidad emisora los depositó directamente y desde entonces no se han movido. Otros 200 millones se transfirieron el 1 de octubre a una cuenta de custodia de un gran exchange y tampoco han salido de allí. Diez billeteras concentran más del 70 % de toda la emisión, y Tempo por sí sola representa el 70 %.
Así que, en este caso, la emisión no mide realmente la circulación, sino el inventario acumulado. El volumen que de verdad ha entrado en actividad es mucho menor: durante la primera semana, el volumen total negociado en exchanges descentralizados de las cuatro cadenas superó apenas los cuatro millones de dólares. Solana concentró 3,4 millones, Base 700.000 y Tempo, que alberga la mayor parte de la emisión, solo 17.000. El número de transferencias resulta aún más revelador: de las más de 11.000, más del 70 % se clasificaron como pagos de comisiones de red, y el total sumó apenas algo más de tres dólares.
Esta pista merece más atención que la propia cifra de emisión. Durante los últimos dos años, la competencia entre stablecoins se ha reducido a una disputa por el tamaño: gana quien tenga más reservas. Pero que incluso una stablecoin recién emitida tenga que empezar dejando el producto en billeteras demuestra que el terreno de juego ya se ha desplazado. Que ese dinero llegue a utilizarse depende de los canales de pago, los puntos de acceso a los comercios y los casos de uso para liquidaciones, no de la oferta que figure en el libro blanco.
Por supuesto, los datos de la primera semana no bastan para hablar de un fracaso; distribuir el producto antes de impulsar su uso es una práctica habitual entre los emisores. Lo que de verdad hay que vigilar son dos señales: primero, cuándo empezarán a salir fondos de esas billeteras y, segundo, si habrá nuevas acuñaciones aparte de las de los fundadores y socios. Cuando esas billeteras empiecen a moverse, la historia cambiará de naturaleza. Si siguen inmóviles, los más de 600 millones de dólares solo serán para el mercado una cifra contable muy vistosa.